摘要:Wise 账户能收哪些币、哪些走本地轨道、哪些只能走 Swift,和钱到账之后怎么处理,是两件分开的事。本文按 2026-11-09 帮助中心整理收款币种表、常见限制,以及汇到境内人民币时,Wise 通道限额和银行个人便利化结汇额度不要混用。只放官网普通链接。
依据:Wise 帮助中心 Which currencies can I add, keep and receive in my Wise account?、What payments can I receive in each currency?、What are the fees and limits for receiving money?、Guide to CNY transfers、Sending CNY via Alipay;结汇口径另见本站 海外收入怎么结汇。查询日期:2026-11-09(北京时间)。只放官网 / 帮助中心普通链接(
affiliate_later)。本文是公开规则的一般性整理,不构成开户、外汇或税务意见;币种能否开通、费用和限额以你登录后的账户页、定价页和银行当日要求为准。
本站已有 Wise 多币种账户入门,那里写的是开户、申请账户明细和汇出怎么操作。今天另有 海外兼职平台提现,写的是 Payoneer / Wise 到账后对账单和税务材料怎么留。本文只做一件事:先看 Wise 现在写明能收哪些币、本地轨道和 Swift 怎么区分,再看钱已经进了 Wise 之后,回到境内人民币时,Wise 自己的通道限额和银行个人结汇额度分别管哪一段。
开户资格、居住地能不能持有余额、USD 本地明细能不能申请,仍以注册页和账户内引导为准,这里不复读开户长文。
一、先分清增值、持有、收款三张名单
帮助中心《Which currencies can I add, keep and receive in my Wise account?》把能力拆成三段,核对时不要拿其中一段去套另外两段。
- 增值(Adding money):你自己把钱打进 Wise。页面列出 AUD、BRL、CAD、CNY、CHF、CZK、DKK、EUR、GBP、HKD、HUF、IDR、ILS、JPY、MYR、NOK、NZD、PHP、PLN、RON、SEK、SGD、TRY、USD,并给了多条资格脚注。例如:BRL 需为巴西税务居民;CNY 仅限有资格以人民币作为来源货币汇款的用户;HKD 仅限非香港个人客户以及在香港注册的企业,且须审批;MYR / PHP 仅限对应国家地址的客户直接增值。完整脚注以该页为准。
- 持有(Holding money):可在账户中持有 40 种以上货币,并按中间市场汇率在不同货币之间兑换。页面注明:在印度注册的 Wise 账户无法持有 INR。
- 收款(Receiving money):别人用银行转账打到你的账户明细。能收的币、能不能走本地轨道,见下一节的表,和增值名单并不一一对应。
人民币(CNY)出现在「可 Swift 收款」一行里,页面没有给 CNY 本地收款账户。海外客户若坚持打人民币,通常只能走 Swift,还可能被中间行扣费。更常见的做法是让对方打 USD / EUR / GBP 等你已经开通明细的币种。
二、收款:哪些币能走本地,哪些只能走 Swift
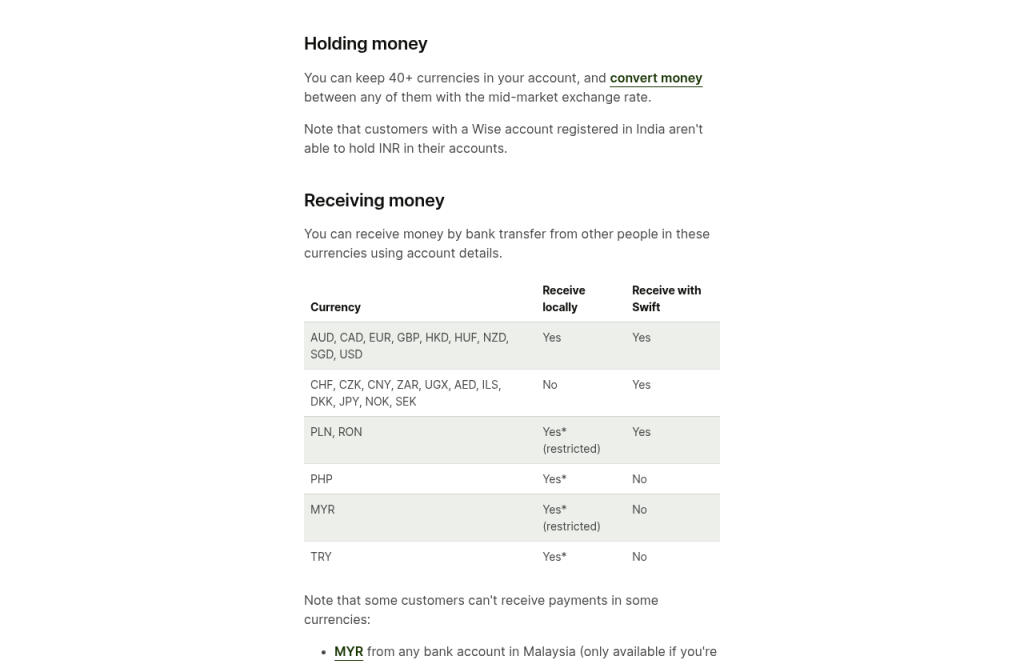
查询日该页表格如下(地区限制会变,开明细前再打开原表核对一遍):
| 币种 | 本地收款 | Swift 收款 |
|---|---|---|
| AUD、CAD、EUR、GBP、HKD、HUF、NZD、SGD、USD | 可以 | 可以 |
| CHF、CZK、CNY、ZAR、UGX、AED、ILS、DKK、JPY、NOK、SEK | 不可以 | 可以 |
| PLN、RON | 可以(有限制) | 可以 |
| PHP | 可以(有限制) | 不可以 |
| MYR | 可以(有限制) | 不可以 |
| TRY | 可以(有限制) | 不可以 |
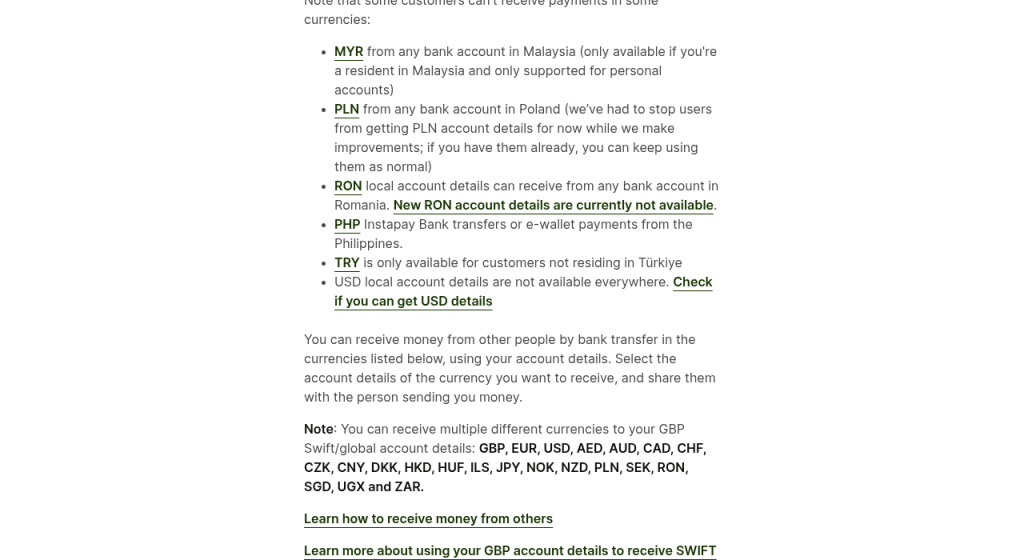
同一页还写了若干「部分客户无法收取」的例外,查询日可见的包括:
- MYR:须为马来西亚居民,且仅个人账户可收来自马来西亚本地银行的 MYR。
- PLN:官方已暂停为用户提供新的波兰兹罗提账户明细;已经拿到的人可以继续用。
- RON:本地明细可收取来自罗马尼亚任何银行的款项,但目前暂无法提供新的 RON 账户明细。
- PHP:菲律宾 Instapay 银行转账或电子钱包付款。
- TRY:不适用于居住在土耳其的客户。
- USD 本地账户明细并非在所有地区都能申请,须按页面提示自行检查。
另外,英镑 Swift / 全球账户明细可以接收多种货币,查询日列出的是:GBP、EUR、USD、AED、AUD、CAD、CHF、CZK、CNY、DKK、HKD、HUF、ILS、JPY、NOK、NZD、PLN、SEK、RON、SGD、UGX、ZAR。对方若打来的是这张名单里的币,钱会按汇出币种入账,不要默认「打到英镑明细就自动变成英镑」。
各币种具体接受哪些本地轨道(例如 EUR 的 SEPA、GBP 的 Faster Payments / Bacs / CHAPS、USD 的 ACH 与国内 wire),见 What payments can I receive in each currency?。该页写明:所有币种都不接受现金和支票。给付款方明细之前,先确认对方走的是表内支持的支付类型,避免一笔 Swift 或超级年金转账直接被退回。
三、收款费用:多数本地免费,Swift 都要钱
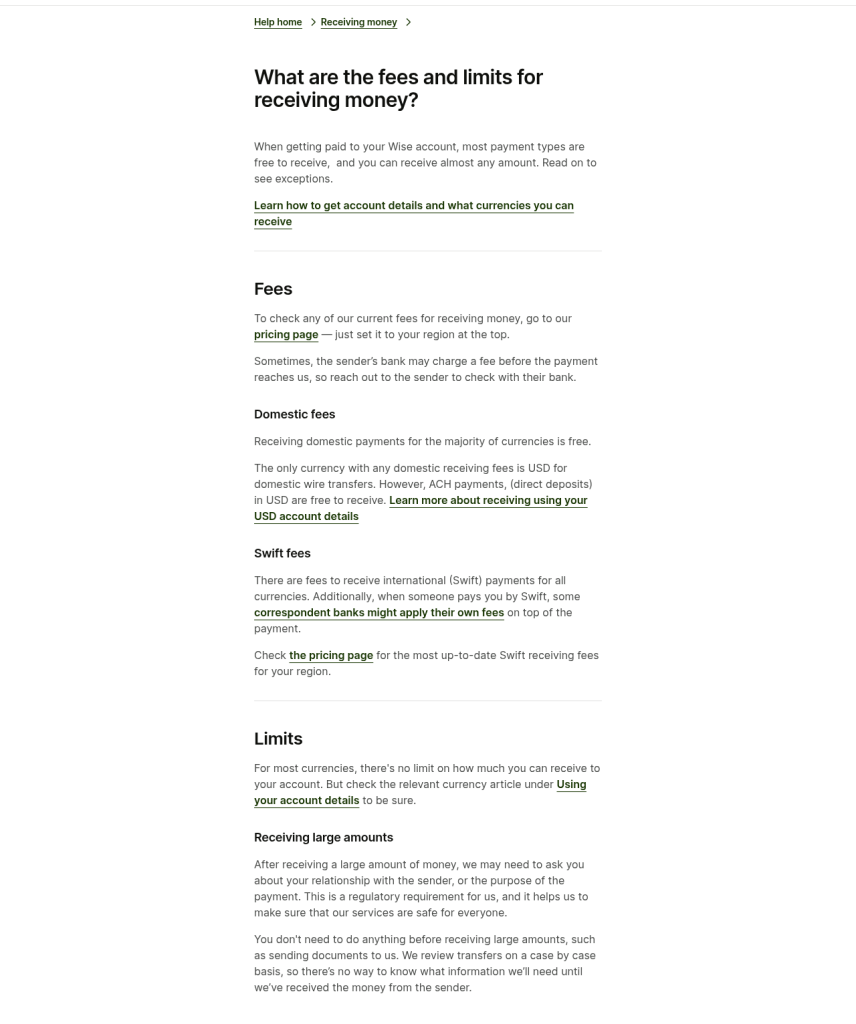
《What are the fees and limits for receiving money?》的口径可以记成三句(查询日):
- 多数币种的本地 / 国内收款免费。
- 写明有国内收款费的,主要是 USD 本地电汇(domestic wire);同一页写 ACH / direct deposit 免费。所以美国客户付款时,让对方尽量走 ACH,少选 wire。
- 所有币种的国际 Swift 收款都收费;中间行还可能另扣一笔。具体固定费以 定价页 按你所在地区显示的数字为准,不要背某一天的截图。
大额到账后,Wise 可能要求说明你和付款方的关系或款项用途。官方写:你不必事先递材料,他们按笔审核,在钱到之前无法预知会要哪些信息。多数币种没有写死收款上限,但个别币种(例如与 CFSB 合作、路由号以 026 开头的 USD 明细,以及新加坡 FAST 等)另有专表,以该币种账户明细说明为准。
比较电汇成本时,可以把本端费、中间行、收款行、汇兑差分开看,方法见 SWIFT 电汇费用结构。账户内当次报价永远优先于营销文案。
四、钱已经进了 Wise,下一步有哪几条
到账只表示这笔外币进了你的 Wise 余额。它不会自动完成中国大陆的结汇申报。常见后续路径是:
- 继续持有该币种,或按报价换成另一个 Wise 里可用的币种。
- 汇到境外银行账户(自己的或合同约定的收款账户),账户名须和证件 / 公司注册名一致。
- 从 Wise 汇人民币到境内个人收款方,走银联、支付宝或微信。这是 Wise《Guide to CNY transfers》里的「Sending to CNY」产品,有自己的单笔和年度上限。
- 先汇到自己的境内银行外币账户,再在银行 App 办理结汇。这一步适用国家外汇管理局的个人便利化结汇额度(等值 5 万美元 / 人 / 年,额度内凭身份证件办理;超出须提供真实性证明材料),细则见 海外收入怎么结汇 与 个人 5 万美元购汇额度。
第 3 条和第 4 条数字看起来都带「万」,但管的不是同一件事。Wise 页面上的 33,000 / 50,000 人民币,是支付通道给单笔汇入的上限;银行结汇的 5 万美元,是个人便利化额度。两套规则不要加减混用,更不要为了「省额度」去分拆、借别人的额度,相关监管口径见 关注名单与分拆规则。
税务申报是另一条线。Wise 到账记录、对账单怎么导出,见今天的 兼职平台提现与税务材料;居民个人境外所得怎么报,见 境外收入个人所得税。
有人会在到账后提议「别走银行了,我帮你换成 USDT,更快」。平台或合同若没有写明用加密货币结算,这类站外兑换既可能违反外汇与支付规定,也常见于骗局话术。合规边界见 USDT 跨境收付款,识别话术见 刷单、押金、拉人头、USDT 高收益任务。
五、从 Wise 汇人民币到境内:先看官方通道表
《Guide to CNY transfers》写明:可以向中国汇人民币,但收款方式取决于汇款人类型和收款人类型。个人汇给个人,查询日写的是银联、支付宝、微信;个人汇给企业写的是不适用(N.A.);企业汇给个人可用银联、支付宝,企业汇给企业才是境内人民币本地银行账户。页面还写:只能汇到 CIPS 成员银行。
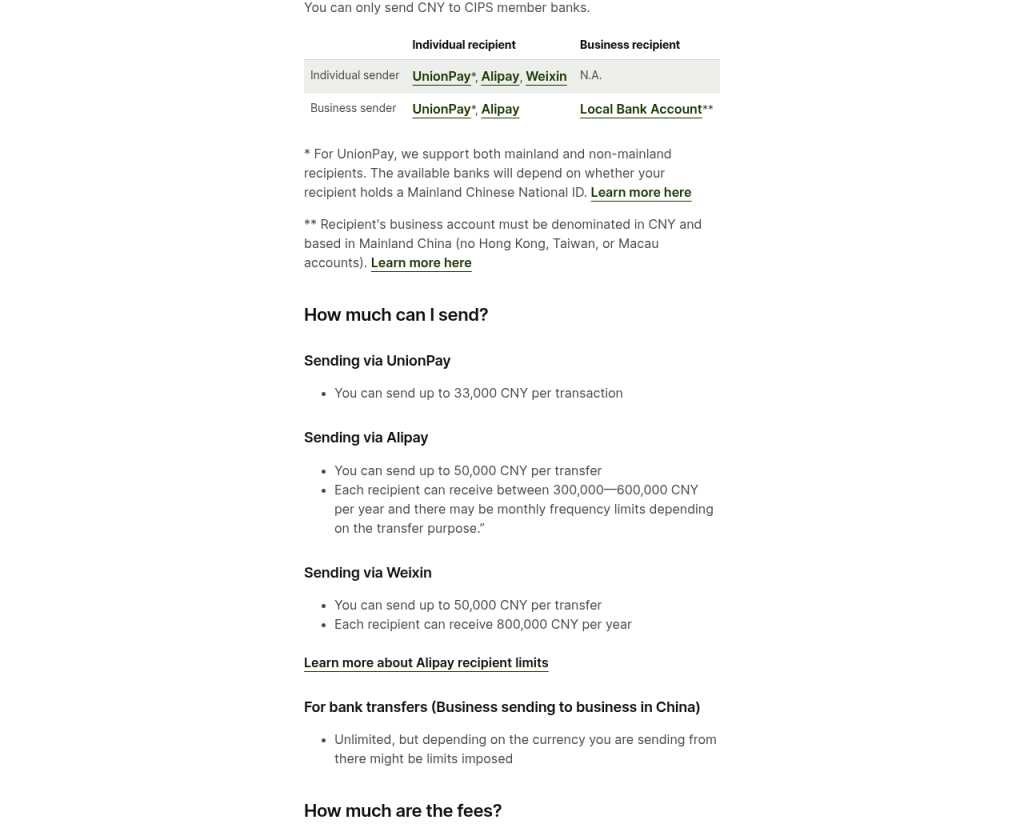
查询日该页写明的单笔、年度上限(收款人侧,可能随用途变化,以页面为准):
| 通道 | 查询日官方表述 |
|---|---|
| 银联(UnionPay) | 单笔最高 33,000 CNY |
| 支付宝(Alipay) | 单笔最高 50,000 CNY;收款人每年可收约 300,000–600,000 CNY,并可能按用途设每月次数上限 |
| 微信(Weixin) | 单笔最高 50,000 CNY;收款人每年可收 800,000 CNY |
| 企业对公银行账户 | 写「不限额」,但汇出币种可能另有限制 |
费用按通道不同,官方要求你在创建汇款、添加收款人后查看当次准确费用,本文不编一个「一定比银行便宜百分之几」的数字。到账时间以创建汇款时给出的估值为准。支付宝侧若收款人未在 72 小时内完成绑卡等验证,汇款可能被取消;微信侧该页写的是 48 小时。被取消的钱一般在 3 个工作日内退回 Wise。
支付宝还有一张按用途拆开的表,见 Sending CNY via Alipay:每笔上限都是 50,000 CNY;「给家人」「工资」收款人每月最多 15 次、每年 800,000 CNY;「储蓄」每月 15 次、每年 600,000 CNY;「货物」不限次数、每年 600,000 CNY;「服务」不限次数、每年 300,000 CNY。脚注写得很清楚:年度和月度上限统计的是收款人从所有同类服务收到的款项,不限于 Wise。用途必须按真实性质勾选。企业账户查询日只能选工资或服务,并须提供有效商业登记号。
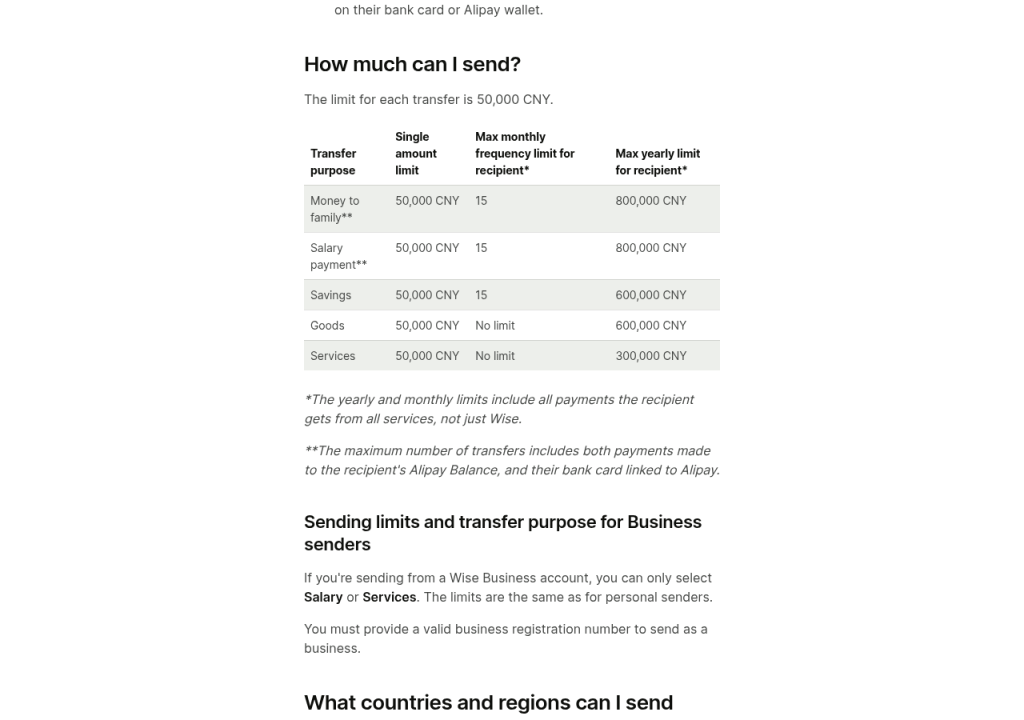
收款人须为年满 18 岁的中国大陆公民(用居民身份证)或使用往来内地通行证的港澳居民;姓名要用拼音且与身份证一致。个人汇款人查询日可以从多数支持国家打到支付宝,但该页把 中国 列在「不能作为个人汇出地」的例外里(同时列出古巴、伊朗、尼日利亚、朝鲜、叙利亚以及乌克兰部分地区)。也就是说:你在 Wise 里持有外币、再汇人民币到境内支付宝,和「人在中国大陆、用境内人民币当汇出地」是两条产品线。《Guide to CNY transfers》后半段的「Sending from CNY」对汇出资格另有税务记录等要求,本文不展开,避免和「境外收入回到人民币」混在一起。
六、到账后可以按这个顺序核对
- □ 付款方实际打出的币种,是否在你已开通的收款明细里;本地轨道和 Swift 有没有走错。
- □ 入账金额是否已被 Swift 固定费或中间行扣过一截;和 Wise 摘要、对方底单逐笔对。
- □ 若 Wise 发来大额问询,按真实交易关系补充合同、发票或平台结算单,不要事后改用途。
- □ 决定留下来持有、汇到境外银行,还是汇人民币到境内。若走境内,分清你用的是 Wise 的银联 / 支付宝 / 微信通道,还是自己先收外币再去银行结汇。
- □ 汇人民币时,单笔有没有顶到 33,000 或 50,000 CNY;用途、姓名拼音、身份证和收款方式是否一致;收款人是否还要在 72 小时(支付宝)或 48 小时(微信)内完成验证。
- □ 若走银行结汇,资金来源、国际收支申报和 5 万美元便利化额度按银行 App 当日选项如实填写;超额准备真实性材料。
- □ 同一笔境外劳务或服务收入,税务材料和对账单另行归档,不要只保存 Wise 推送的一条到账通知。
- □ 拒绝「私下换 USDT / 找黄牛结汇」这类绕开银行和持牌支付机构的做法。
相关阅读
- Wise 多币种账户入门:开户、收款与汇款
- 海外兼职平台提现:Payoneer/Wise 到账与税务材料清单
- 海外收入怎么结汇
- 个人年度 5 万美元便利化额度
- 关注名单:分拆、借用额度怎么核对
- 境外收入个人所得税
- USDT 跨境收付款的法律边界
- SWIFT 电汇费用结构
来源(查询日期 2026-11-09,北京时间):Wise 帮助中心上列英文页面;结汇便利化额度口径见本站已核实的外汇管理整理,并以银行当日办理要求为准。费率、可用币种和通道会随地区、账户类型变化,请以登录后的页面为准。
本文不构成开户、外汇或税务意见。