分拆购汇、借额度购汇有什么后果:外汇局「关注名单」规则解读(2026)
摘要:找亲友凑额度购汇、把自己的 5 万美元额度借给别人用,分别会怎样?本文依据国家外汇管理局汇发〔2015〕49号「关注名单」规则、《个人外汇管理办法》及实施细则,对照河北分局公开的分拆购付汇案例,讲清出借与借用的不同处理、关注期限,以及超额真实需求该怎么走柜台。无推广链接;查询日期 2026-10-08。
本文是对公开外汇法规与外汇局案例的一般性信息整理,查询日期 2026-10-08(北京时间)。不构成法律意见,也不教任何规避外汇管理的方法;具体业务以办理银行与外汇局最新要求为准。
很多人第一次听说「关注名单」,是在银行 App 购汇失败、或柜员提示「您已被纳入关注名单,请带材料来柜台」之后。它和「个人每年等值 5 万美元便利化额度」绑在一起:额度本身是便利,用分拆、借额度等方式规避额度或真实性管理,就会按规则被分类处理。额度能干什么、不能干什么,本站已有总览文个人每年 5 万美元购汇额度;本文只把「关注名单」相关条文和常见误区拆开讲。
一、先看结论:出借和借用,处理不一样
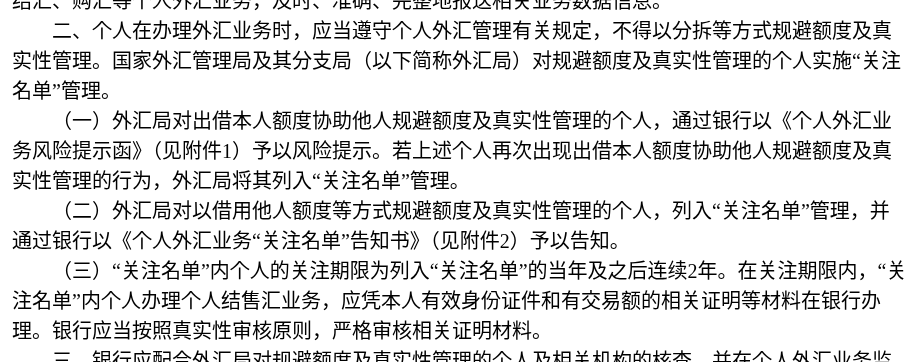
依据国家外汇管理局《关于进一步完善个人外汇管理有关问题的通知》(汇发〔2015〕49号,自 2016 年 1 月 1 日起施行):
| 行为 | 第一次怎么处理 | 之后 |
|---|---|---|
| 出借本人额度协助他人规避额度及真实性管理 | 外汇局通过银行发《个人外汇业务风险提示函》做风险提示 | 再次出借 → 列入「关注名单」 |
| 借用他人额度等方式规避额度及真实性管理 | 直接列入「关注名单」,并通过银行发《个人外汇业务「关注名单」告知书》 | — |
| 已在「关注名单」内 | 关注期限 = 列入当年 + 之后连续 2 年;期限内办结售汇须凭本人有效身份证件和有交易额的相关证明等材料在银行办理,银行按真实性原则严格审核 | 期限过后是否恢复便利化额度,以届时外汇局与银行系统提示为准 |
读条文时注意三点:
- 「借用」比「出借」更重:帮忙凑额度的人(出借方)第一次往往只是风险提示;真正「用别人额度办自己的事」的人,一次就可进名单。
- 进名单不等于永远不能购汇:关注期限内仍可办,但不再享受便利化额度的简化流程,要提交真实性证明,由银行严格审核。
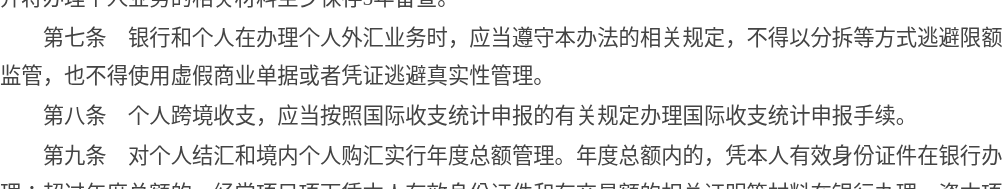
- 「分拆」本身就是明确禁止的规避方式:49 号文开篇写「不得以分拆等方式规避额度及真实性管理」;《个人外汇管理办法》第七条也写明,银行和个人不得以分拆等方式逃避限额监管,也不得使用虚假商业单据或凭证逃避真实性管理。
二、「分拆」长什么样:案例与历史特征清单
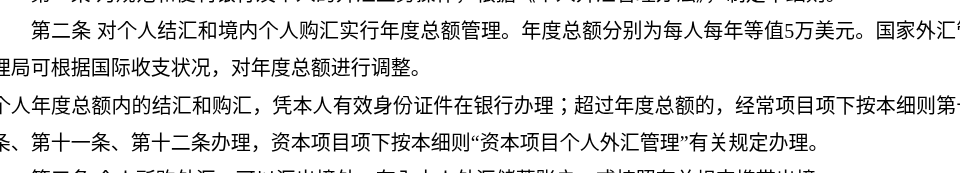
便利化额度按人、按自然年计算。《个人外汇管理办法实施细则》写明:个人结汇和境内个人购汇年度总额各为每人每年等值 5 万美元;额度内凭本人有效身份证件在银行办理,超过年度总额的经常项目非经营性购汇,凭本人有效身份证件和有交易额的相关证明材料办理。
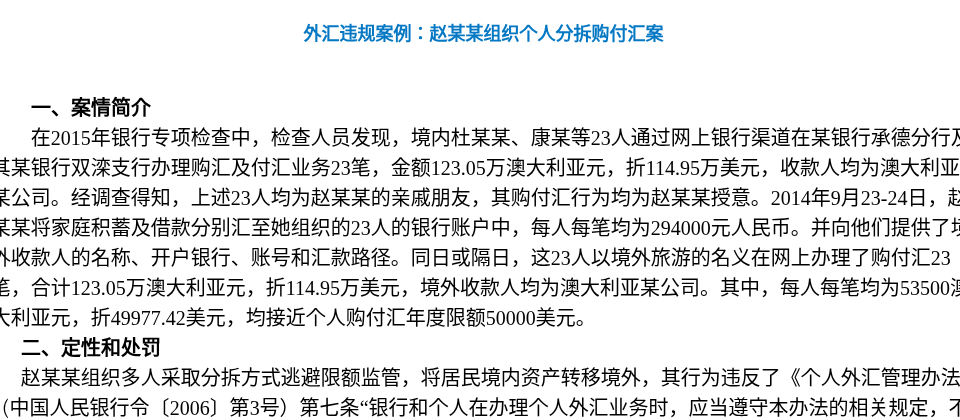
实践中,监管打击的「分拆」常见形态是:本来是一个人的大额需求,拆成多名个人各自在额度内购汇,再汇给境外同一收款人。国家外汇管理局河北分局公开案例「赵某某组织个人分拆购付汇案」里,组织者让 23 名亲友分别以境外旅游名义网银购付汇,每人金额接近年度限额,收款人均为境外同一公司。
关于「怎样算分拆」,汇发〔2009〕56 号曾列举过一组识别特征(该文在外汇局门户部分条目标注为已废止,但河北分局案例与地方转载页仍引用其表述作为识别参考;现行「关注名单」操作以汇发〔2015〕49号为准)。其中与购汇最直接相关的一条是:
5 个以上不同个人同日、隔日或连续多日分别购汇后,将外汇汇给境外同一个人或机构。
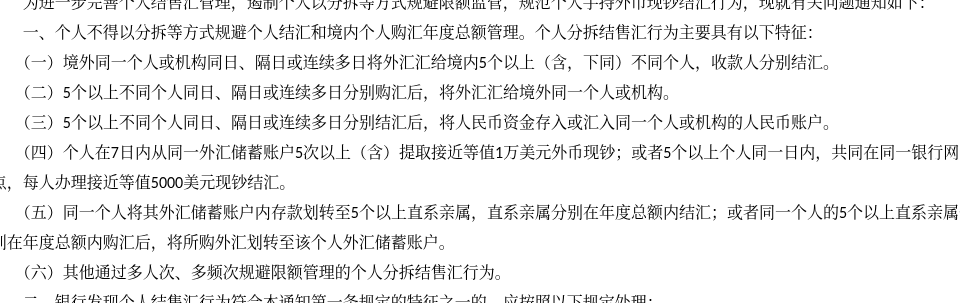
其他典型特征还包括:境外同一主体向境内 5 人以上分别汇款后结汇;5 人以上结汇后把人民币存入或汇入同一账户;短期内多次提取接近限额的外币现钞;以及利用多名直系亲属额度来回划转等。不必死记数字「5」:银行和外汇局看的是模式——多人、多笔、接近限额、资金最终归集到同一境外用途。
三、进了关注名单会怎样
按 49 号文:
- 期限:列入当年 + 之后连续 2 年(例如 2026 年列入,则关注期覆盖 2026、2027、2028)。
- 办理方式:期限内办理个人结售汇,应凭本人有效身份证件和有交易额的相关证明等材料在银行办理;银行须真实性审核。
- 生活影响:旅游、留学等真实需求不是被「永久禁止」,而是从「App 里点几下」变成「带合同、缴费单去柜台」;材料不全会被拒办或被要求补正。
- 银行配合核查:银行应在个人外汇业务监测系统推送相关信息之日起 20 天内,反馈结汇资金去向、购汇资金来源及外汇局要求的其他信息。
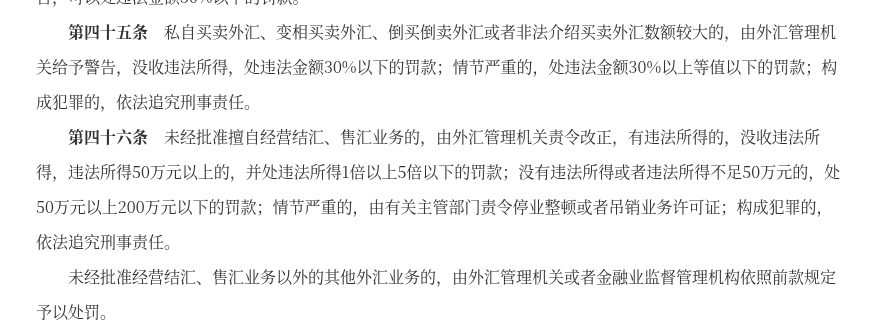
行政责任方面,《外汇管理条例》对私自买卖外汇、变相买卖外汇、倒买倒卖外汇或非法介绍买卖外汇等另有罚则;与「用虚拟货币换汇」相关的刑事、行政边界,见本站用 USDT 做跨境收付款的合规边界。把银行卡、额度借给地下钱庄或换汇团伙使用,还可能叠加其他法律责任,不要心存侥幸。
四、真实需求超过 5 万,正确做法是什么
不要找亲友凑额度,不要按「旅游」用途去覆盖「境外买房 / 证券 / 投资类保险」等禁止用途(禁止用途见购汇额度一文)。
合规路径是:
- 经常项目真实支出超额:凭本人有效身份证件和有交易额的证明材料,到银行柜台办理(留学缴费通知、境外医疗机构费用单据、合同发票等,以银行当时清单为准)。
- 海外收入结汇:外币先入本人账户,再按用途申报结汇,见海外收入怎么结汇。
- 投资类需求:走港股通、QDII、跨境理财通等已开放渠道,而不是个人购汇炒境外证券;跨境券商整治后的合规选择见跨境券商整治与合规渠道。
- 大额对公 / 主体安排:业务做大时考虑合规主体与账户,而不是个人额度拼盘,可参考注册香港公司成本等公开信息(是否适合你要单独评估)。
五、自查:这些话术往往踩线
- 「我们全家额度凑给你,你汇到境外那个账户就行」——典型分拆归集。
- 「帮我用你的额度买汇,事成后请你吃饭 / 给你点手续费」——你是出借方,重复可能进名单;对方是借用方,一次就可进名单。
- 「用途选旅游,实际去缴境外房产或券商」——虚假用途,属于逃避真实性管理。
- 「额度用完了,找黄牛 / 地下钱庄换汇」——可能构成非法买卖外汇,见USDT 跨境合规边界与外汇局典型案例。
- 已经收到风险提示函:立刻停止出借额度;保留告知书与办理记录,按银行要求补充材料。
相关阅读
- 个人每年 5 万美元购汇额度:能用来干什么、不能干什么、怎么在手机上办
- 海外收入怎么结汇:个人外币收款入账、用途申报与超额材料
- 用 USDT 做跨境收付款的合规边界:什么情况算变相买卖外汇
- 个人境外收入要不要交税:税务居民、所得来源与申报期限
- 境外汇款 SWIFT 电汇:费用构成与填单要点
- 跨境券商整治时间线与内地投资者的合规渠道
官方来源(查询日期 2026-10-08,北京时间)
- 国家外汇管理局:关于进一步完善个人外汇管理有关问题的通知(汇发〔2015〕49号,关注名单规则)
- 国家外汇管理局:个人外汇管理办法(第七条、第九条等)
- 国家外汇管理局天津分局转载:个人外汇管理办法实施细则(汇发〔2007〕1号印发,年度总额 5 万美元等;部分条款嗣后有修改/废止,以现行有效文本为准)
- 国家外汇管理局河北分局:外汇违规案例:赵某某组织个人分拆购付汇案
- 国家外汇管理局河北分局转载:汇发〔2009〕56号特征列举(页面;该文已废止,仅作文中特征参考)
- 中国政府网:中华人民共和国外汇管理条例
风险提示:外汇管理规则会调整;个案是否构成分拆、是否列入关注名单,由外汇局与银行依监测系统与核查认定。本文不提供任何规避额度或真实性管理的操作建议。