摘要:给海外客户干活、拿海外平台分成、持有境外股票收到分红,这些钱要不要在国内交个税?本文按个人所得税法、实施条例和财政部 税务总局 2020 年第 3 号公告,讲清先判断是不是居民个人、钱算境内还是境外所得、境外已交的税怎么抵、每年 3 月 1 日至 6 月 30 日怎么报,以及没报过该怎么补。
本文只做一般性说明,依据的是现行《个人所得税法》《个人所得税法实施条例》和财政部 税务总局公告 2020 年第 3 号,查询日期 2026-10-05(北京时间)。每个人的身份、收入类型和境外税负都不一样,金额较大或情况复杂的,请以主管税务机关、12366 纳税服务热线或专业人士的意见为准。
很多做跨境副业的人有个误会:钱是外国客户付的、打进的是境外账户,或者收的是外币,就「不归国内管」。实际上,中国个人所得税看的是你是什么身份和这笔钱算哪类所得,不看付款方在哪、用什么币种。
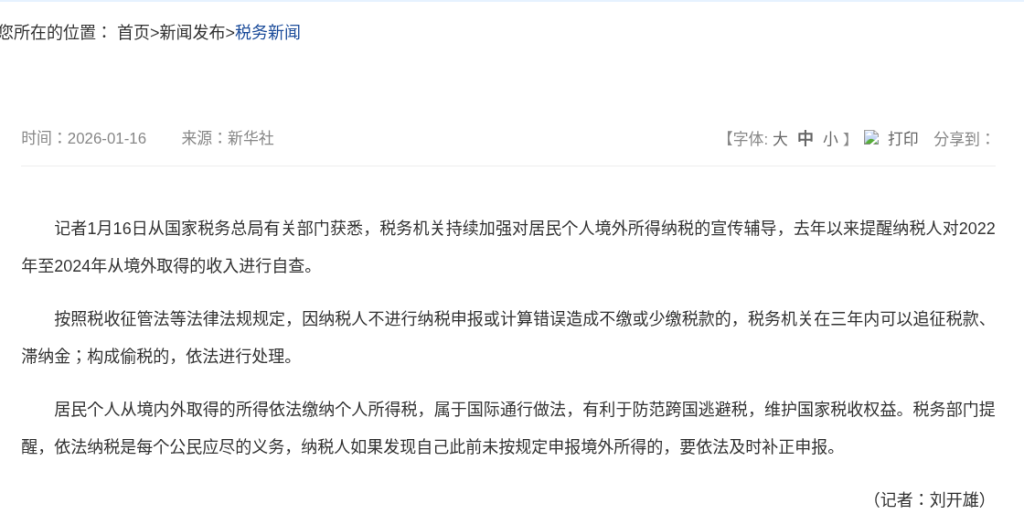
2026 年 1 月 16 日,新华社从国家税务总局获悉:税务机关持续加强对居民个人境外所得纳税的宣传辅导,2025 年以来已提醒纳税人对 2022 年至 2024 年从境外取得的收入进行自查。
下面按「身份 → 所得来源 → 怎么算 → 什么时候报 → 没报过怎么办」的顺序来讲。
一、先判断:你是不是「居民个人」
《个人所得税法》第一条:在中国境内有住所,或者无住所而一个纳税年度内在中国境内居住累计满 183 天的个人,为居民个人。居民个人从中国境内和境外取得的所得,都要依法缴纳个人所得税。
实施条例第二条解释了「有住所」:是指因户籍、家庭、经济利益关系而在中国境内习惯性居住。
所以,户籍、家庭都在国内,平时住在国内,只是偶尔出境的人,一般就是居民个人,境内、境外的所得都要纳税。183 天这条主要是给「在中国境内无住所」的人用的(比如外籍人士),不是说中国公民一年在国外待满半年就自动不是居民了。身份拿不准的,先问主管税务机关。
二、这笔钱算「境内所得」还是「境外所得」
这一步最容易搞错,而且直接决定能不能做境外税收抵免。
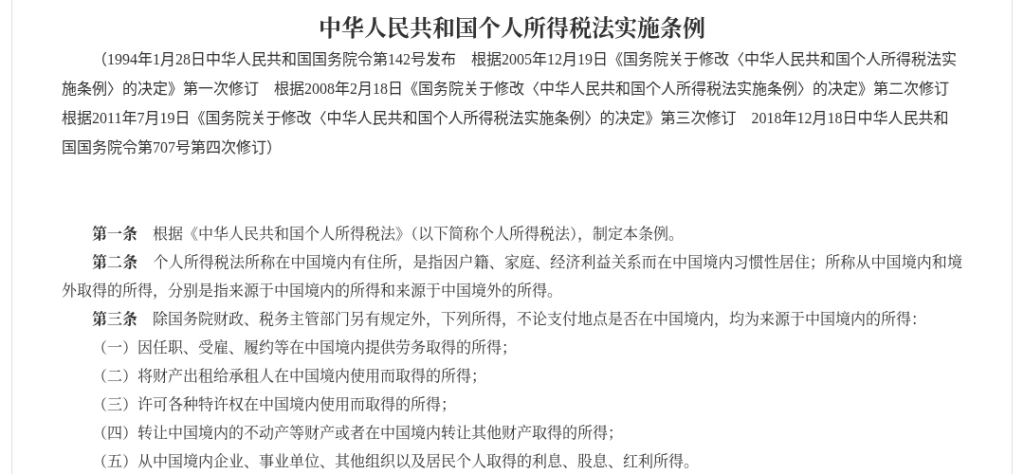
实施条例第三条说得很清楚:因任职、受雇、履约等在中国境内提供劳务取得的所得,不论支付地点是否在中国境内,均为来源于中国境内的所得。
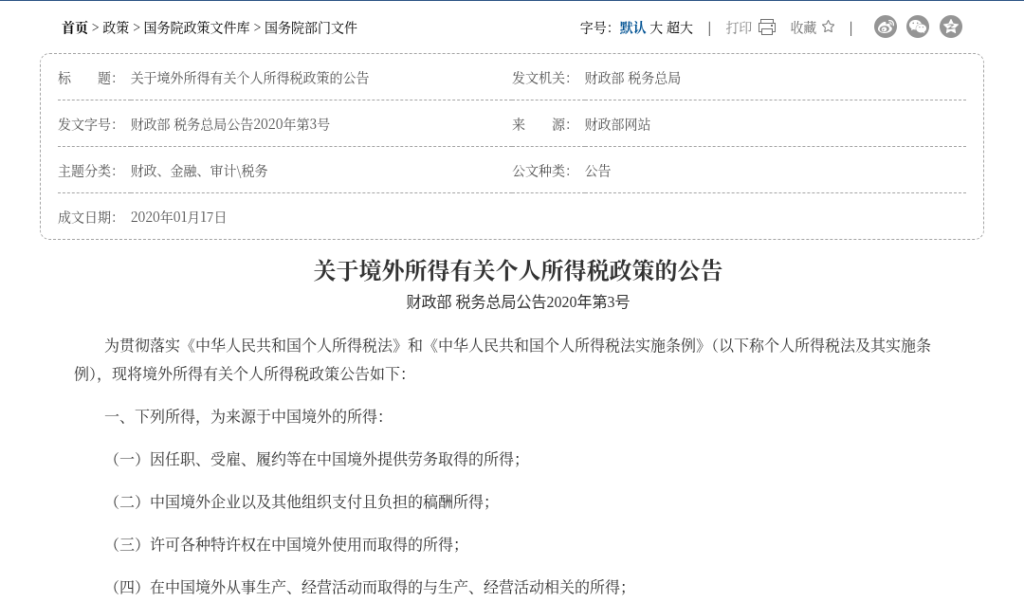
财政部 税务总局 2020 年第 3 号公告第一条则列出了哪些属于境外所得,例如:在中国境外提供劳务取得的所得;中国境外企业以及其他组织支付且负担的稿酬所得;许可各种特许权在中国境外使用而取得的所得;从中国境外企业、其他组织以及非居民个人取得的利息、股息、红利所得;转让中国境外的不动产、股票、股权等财产取得的所得。
对照几种常见情况:
| 你的情况 | 按条文判断 | 说明 |
|---|---|---|
| 人在国内,远程给海外客户做设计、翻译、编程,客户从境外付款 | 一般属于境内所得(劳务在境内提供) | 付款方是境外的,通常不会替你预扣个税,需要自己申报 |
| 人在境外期间,在当地提供劳务取得报酬 | 境外所得 | 境外已缴的税,可以按规定抵免 |
| 境外出版社、平台支付并负担的稿酬 | 境外所得 | 3 号公告第一条(二) |
| 把作品、软件等授权给境外使用,收取授权费 | 境外所得 | 3 号公告第一条(三),特许权使用费 |
| 境外银行利息、境外股票分红 | 境外所得 | 属于「其他分类所得」,单独计算 |
| 卖出境外股票、基金份额的收益 | 境外所得 | 财产转让所得,单独计算 |
具体是哪一类,还要看合同内容和实际情况,表格只帮你初步分类。不管是哪一类,《个人所得税法》第二条都是按所得的性质来分的,收的是外币、USDT 还是人民币,都不改变它是一笔所得。
三、怎么算:合并、分开与境外税收抵免
3 号公告第二条给出了算法:
- 境外的综合所得(工资薪金、劳务报酬、稿酬、特许权使用费):和境内综合所得合并计算。
- 境外的经营所得:和境内经营所得合并计算;境外经营亏损不能抵减境内的应纳税所得额。
- 境外的利息、股息、红利、财产租赁、财产转让和偶然所得:不和境内所得合并,分别单独计算。
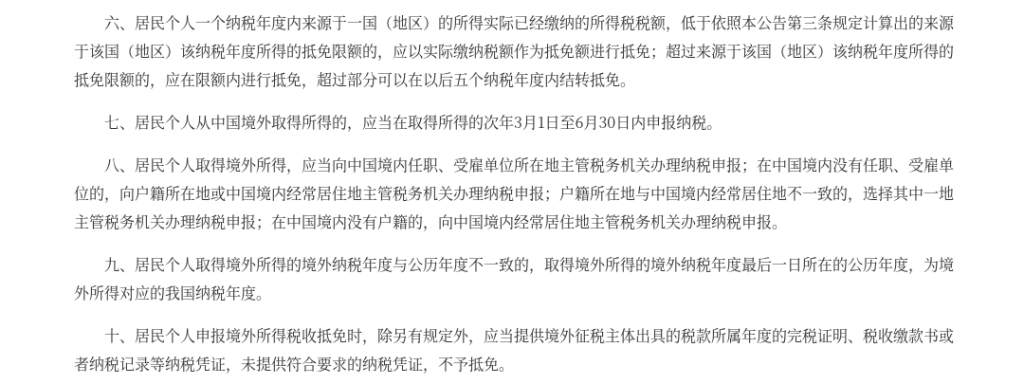
已经在境外交过的税,《个人所得税法》第七条允许抵免,但抵免额不能超过这部分境外所得按中国税法计算的应纳税额(即「抵免限额」,按国家或地区分别计算)。3 号公告还规定:
- 境外实际缴纳的税低于限额:按实际缴纳的抵免,差额在国内补缴;
- 高于限额:只能在限额内抵免,超出部分可以在以后 5 个纳税年度内结转抵免;
- 申请抵免时,原则上要提供境外税务机关出具的完税证明、税收缴款书或纳税记录等凭证,没有凭证的,不予抵免;
- 按税收协定不应征收的、错缴的、因少缴或迟缴而追加的利息滞纳金罚款、已经退还的税款,都不能抵免。
举个只说明逻辑的例子(数字是假设的):某笔境外股息在当地按 10% 被预扣了税,并且这 10% 符合当地法律和税收协定。按中国税法,这类股息适用 20% 的比例税率,抵免限额就是这笔股息按 20% 算出的税额。实际已缴的 10% 低于限额,可以全额抵免,剩下约 10% 的差额要在国内补缴。
外币收入怎么折算成人民币,按实施条例第三十二条,用规定日期的人民币汇率中间价折算。
四、什么时候报、去哪里报
| 情形 | 期限(依据) |
|---|---|
| 取得境外所得 | 取得所得的次年 3 月 1 日至 6 月 30 日内申报(个税法第十三条、3 号公告第七条) |
| 综合所得需要年度汇算 | 次年 3 月 1 日至 6 月 30 日(个税法第十一条) |
| 取得应税所得没有扣缴义务人 | 个税法第十三条写的是取得所得的次月 15 日内申报纳税 |
《个人所得税法》第十条把「取得境外所得」「取得应税所得没有扣缴义务人」都列为应当依法办理纳税申报的情形。实施条例第二十五条还规定,取得劳务报酬、稿酬、特许权使用费,且综合所得年收入额减除专项扣除后超过 6 万元的,需要办理年度汇算。
去哪里报(3 号公告第八条):在国内有任职、受雇单位的,向单位所在地主管税务机关申报;没有的,向户籍所在地或国内经常居住地的主管税务机关申报(两地不一致时选其一)。实际操作一般在个人所得税 App 或自然人电子税务局网页端办理,具体菜单名称以当前版本为准;拿不准的,打 12366 问清楚再填。
五、以前没报过,现在怎么办
根据新华社 2026-01-16 的报道,税务部门的口径是:按照税收征管法等规定,因纳税人不进行纳税申报或计算错误造成不缴或少缴税款的,税务机关在三年内可以追征税款、滞纳金;构成偷税的,依法处理。纳税人如果发现自己此前没按规定申报境外所得,要依法及时补正申报。
3 号公告第十三条还规定,未按规定申报缴纳境外所得个人所得税的,会按税收征管法等规定处理,并纳入个人纳税信用管理。
比较稳妥的做法:
- 按年份整理 2022 年以来的境外收入:合同、平台结算单、银行或收款账户流水、结汇记录。
- 每一笔先按上面的表格分清是境内所得还是境外所得、属于哪个税目。
- 收集境外完税凭证;没有凭证的部分,不要指望能抵免。
- 在个税 App 里更正或补报对应年度;复杂的情况先咨询主管税务机关。
六、平时就该留好的材料
- 合同或订单:写清服务内容和服务地点,判断是不是「境内提供劳务」要靠它;给海外客户开的 Invoice 也要留底。
- 收款记录:平台结算单、境外账户流水、汇入国内的入账记录。外币入账、结汇时的用途怎么选,见海外收入怎么结汇。要注意,结汇只是换汇,不等于完成纳税。
- 境外完税凭证:境外税务机关出具的纳税记录,境外券商的年度税表等。
- 出入境记录:在境外提供劳务的天数,和所得来源的判断有关。
如果你的副业收入主要来自国内的公司,比如稿费、讲课费,预扣和汇算的算法可以看副业收入要交税吗:劳务报酬、稿酬的预扣算法与年度汇算。
相关阅读
- 副业收入要交税吗:劳务报酬、稿酬的预扣算法与年度汇算
- 海外收入怎么结汇:个人外币收款入账、用途申报与超额材料
- 海外客户开发票:Invoice 模板与必填项清单
- 个人每年 5 万美元购汇额度:能用来干什么、不能干什么
- 跨境收款被风控冻结怎么办:PayPal / Stripe 限权与保留怎么处理
官方来源(查询日期 2026-10-05,北京时间)
- 中国人大网:《中华人民共和国个人所得税法》(第一、二、七、十、十一、十三条)
- 中国政府网:《中华人民共和国个人所得税法实施条例》(第二、三、二十五、三十二条)
- 中国政府网:财政部 税务总局《关于境外所得有关个人所得税政策的公告》(2020 年第 3 号)
- 国家税务总局:新华社:税务部门提醒纳税人对近三年境外所得开展自查(2026-01-16)
免责声明:本文是对公开法规的一般性整理,不构成税务、法律意见。税收政策可能调整,个人情况差异很大,具体申报以主管税务机关的要求为准。
全部评论:1条