摘要:Wise(原 TransferWise)多币种账户怎么用来收款、换汇和汇出?本文按官网帮助中心整理:账户明细怎么开、本地收款与 Swift 收费口径、到账后怎么处理。查询日期 2026-10-13;只放官网普通链接(affiliate_later),无交易所邀请码硬推。
依据:How do I receive money to my Wise account details?、What are the fees and limits for receiving money?、Which currencies can I add, keep and receive in my Wise account?、What payments can I receive in each currency?、Wise pricing。查询日期:2026-10-13(北京时间)。本文是公开规则的一般性整理,不构成开户、外汇或税务意见;费率与可用性以你所在地区注册页、账户内报价为准。只放官网普通链接(
affiliate_later)。
跨境自由职业、独立站和小团队,常把 Wise 当成「一笔外币收款 → 持有多币种 → 再汇到银行」的中间层。本站已有 PayPal 提现、Payoneer 入门 与 独立站收款对比;本文只拆 Wise 多币种账户:怎么拿到收款明细、本地/Swift 怎么收费、汇出前怎么核对。
一、Wise 账户明细是什么
官方帮助写明:你可以申请一组 account details(本地银行账号/IBAN/路由号等),分享给付款方,对方从自己的银行直接打款到这组明细。钱进账后,会落到对应币种余额里,之后你可以:
- 持有该币种;
- 换汇到其他可用币种(官方称 mid-market 汇率口径,具体以报价页为准);
- 汇出到外部银行账户。
开明细的前提是:你住在「允许在账户内持有余额」的地区,并在首页选中目标币种后点 Get account details。首次开通可能要补材料,以引导流程为准。
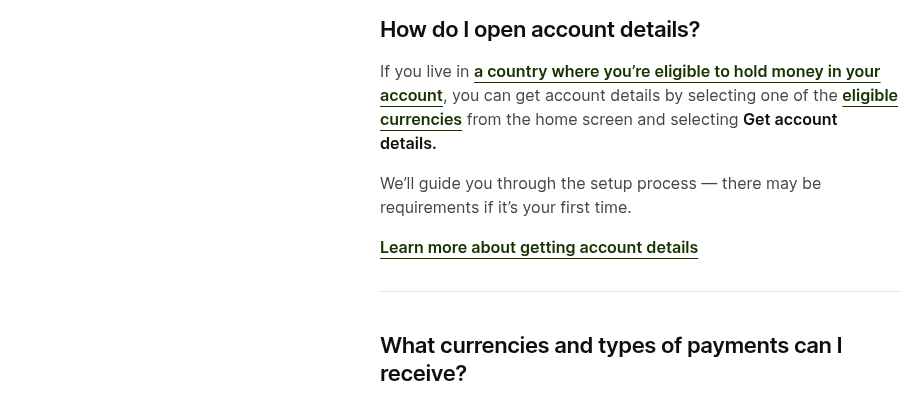
官网说明可申请 10+ 种币种的收款明细(含 USD、EUR、GBP 等)。不接受现金与支票;部分加密货币平台转出可入账、并非全部支持——若付款方走加密平台,以 Wise「receiving from Cryptocurrency platforms」专文为准,不要假设「凡是 USDT/链上都行」。
二、本地收款 vs Swift:费用差在哪
帮助中心《What are the fees and limits for receiving money?》把口径拆成两类(查询日摘要):
| 类型 | 官方常见表述 | 你要再核的 |
|---|---|---|
| 本地/国内收款(非 Swift、非 wire) | 多数币种免费 | 付款方是否真走本地轨道 |
| USD 本地电汇 wire | 唯一写明有国内收款费的币种场景;同页写 ACH / direct deposit 免费 | 付款方选 ACH 还是 wire |
| 国际 Swift | 所有币种收 Swift 收款费;中间行还可能另扣 | 账户内/定价页当前固定费;是否被扣中间行费 |
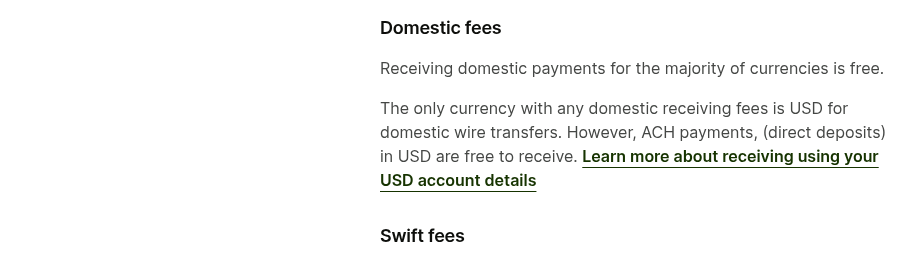
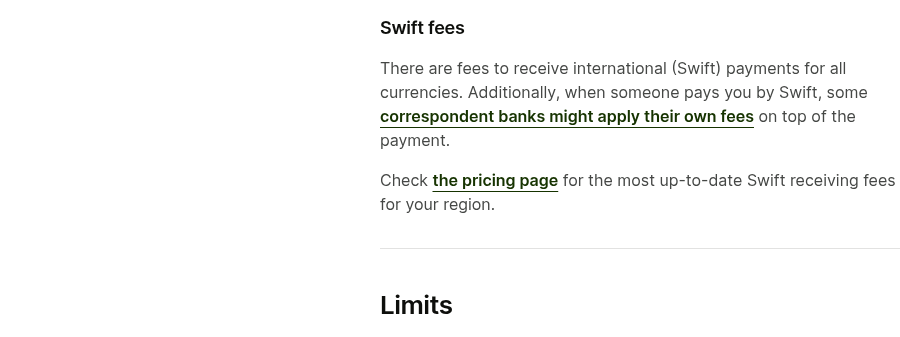
固定费数字会随地区与日期变(公开定价页曾展示过 USD wire / GBP Swift / EUR Swift 等固定费示例),不要背死某一版截图数字。比较时用本站 SWIFT 电汇费用结构 那套:本端费 + 中间行 + 收款行 + 汇兑差,五栏列表;Wise 账户内报价与摘要页永远优先于营销文。
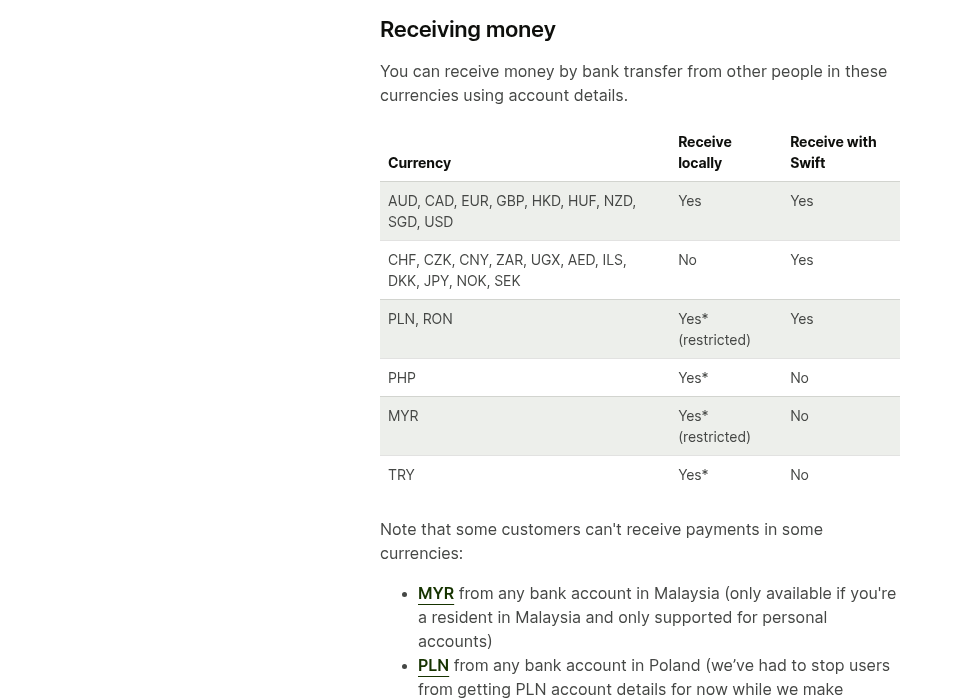
可收币种与「本地 / 仅 Swift」矩阵以《Which currencies…》表为准(例如 AUD/CAD/EUR/GBP/USD 等可本地+Swift;部分币种仅 Swift)。地区限制也会变(如部分币种对新用户停开本地明细),开户前再打开该表核对一遍。
三、开户与收款前 8 项清单
- □ 确认你的居住国/地址是否允许开多币种余额(以注册页为准,不要用他人地址)。
- □ 个人户还是企业户:平台或客户合同要求哪一种。
- □ 目标收款币种是否在「可申请明细」列表;USD 明细并非全球所有地区都能开。
- □ 付款方能否走本地轨道(少 Swift、少中间行)。
- □ 账户名与证件/公司注册名一致,避免退汇。
- □ 大额到账后可能被要求说明资金来源与交易关系——提前备好 Invoice/合同,见 海外客户 Invoice 清单。
- □ 明白 Wise 到账 ≠ 自动完成中国大陆结汇申报,见 海外收入结汇 与 境外个税。
- □ 不要用「分拆购汇/借额度」等违规方式凑汇,见 关注名单规则 与 5 万美元购汇额度。
四、汇出与换汇时注意什么
- 先看报价再点确认:同一天不同路由、是否即时到账,费用可能不同;以确认页为准。
- 收款银行信息:IBAN/路由号/账户名逐字核对;填错通常难追回。
- 用途与材料:对公/个人、货物/服务、版税等用途口径不同,留存合同与对账单。账户被限权时的思路见 跨境收款被风控冻结怎么办。
- 和 PayPal / Payoneer 怎么分工:PayPal 偏买家支付与争议流程,Payoneer 偏平台回款提现,Wise 偏「银行明细收款 + 多币种持有」。可与 独立站收款对比、Upwork/Fiverr 提现 对照,按客户习惯选,而不是「只开一个万能账户」。
- 不要用 USDT 私下代替正规收款来「省手续费」——合规边界见 USDT 跨境收付款。
五、和大陆读者相关的边界(写清楚)
- Wise 是境外支付机构产品,开户资格、可持有币种、能否收到 CNY 都高度依赖你的注册地与合规审核;中国大陆居民常见路径是「境外收入先入合规账户,再按外汇与税务规则结汇/申报」,而不是把 Wise 当成境内银行卡替代品。
- 个人便利化购汇(约 5 万美元/年)与外贸/劳务收款是不同通道,勿混用借口。
- 本文不写「保证到账天数」或「一定比银行便宜百分之几」——以你账户内当次报价为准。