摘要:独立站接 Stripe 前先核对三件事:开户国家激活后不能改、Dashboard 争议活动与卡组织监控门槛(行业约 0.75%、Visa VAMP / Mastercard ECM 等)、结算币种与银行账户币种是否匹配。差异化于收款对比与拒付应答专文。查询日期 2026-10-30。
依据:Stripe 全球可用地区、设置您的账户、衡量争议、银行卡争议和欺诈监控计划、多币种结算、支持的货币。查询日期:2026-10-30(北京时间)。本文是公开文档的一般性整理,不构成开户、外汇或法律意见;地区列表与费率以官网当前页为准。只放官网普通链接(
affiliate_later: 1)。
独立站要接 Stripe,费率表上的百分比只是第一步。真正容易卡住的是:你用哪个国家主体开户、拒付率高到卡组织监控计划会怎样、钱以哪种币种落到哪张银行卡。收款工具总览见独立站收款:PayPal、Stripe 与 Paddle;单笔拒付怎么交证据见独立站拒付:材料、时限与预防。本文只拆这三块核对项。
一、账户国家:开户地区是硬门槛,激活后不能改
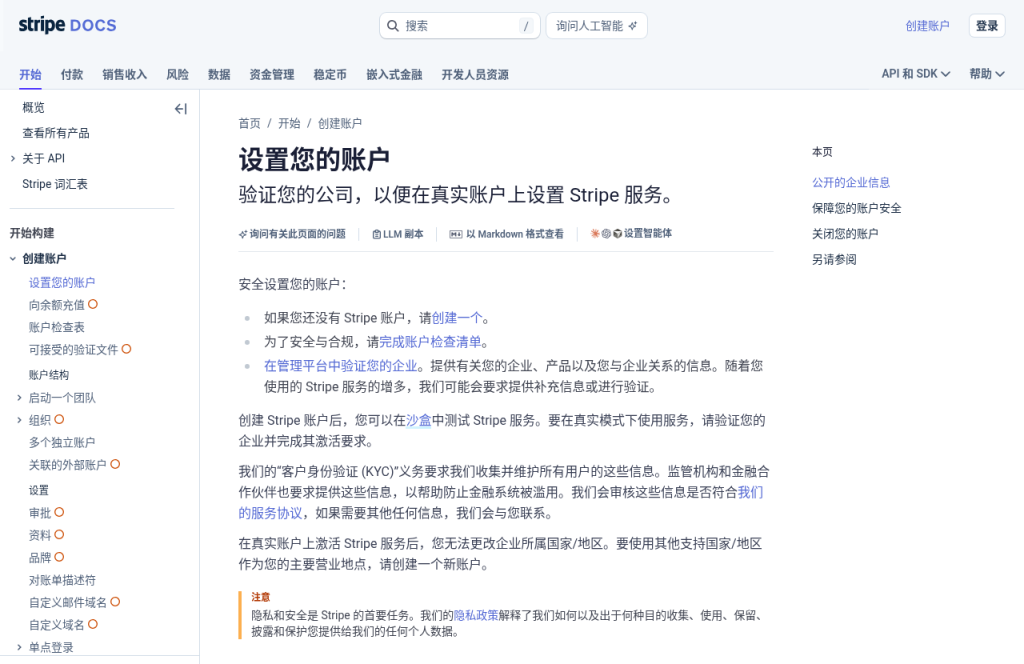
Stripe 文档写明:创建账户后可在沙盒测试;要上线收款,须完成企业核验与激活清单。在真实账户上激活 Stripe 服务后,无法更改企业所属国家/地区;若要以另一个支持国家作为主要经营地,需要另开新账户。
核对时建议按这个顺序:
- 打开 stripe.com/global,确认你计划使用的公司注册地 / 银行所在地是否在当前支持列表里(列表会更新,以页面为准)。
- 中国大陆不在常见「商户开户国家」列表里。大陆个人身份证通常不能直接开 Stripe;现实路径是已有香港、新加坡、美国等支持地区的公司与银行账户,再按该地区 KYC 开户(或改用 PayPal / MoR)。
- 主体国家一旦激活就锁死:别先拿「临时主体」测一把真收款,再想迁到正式公司所在国。
- 公开业务信息(账单描述、客服邮箱、网站)要让买家认得出;认不出的扣款更容易变成争议。
海外公司与税务表门槛见Stripe Atlas 入门前:税务表与银行信息。结汇回内地另见海外收入怎么结汇,不要把个人卡收款随意写成货款。
二、拒付率门槛:先分清「争议活动」和「争议率」
Stripe Dashboard 同时展示两种算法:
| 指标 | 怎么算(文档示例) | 谁更看重 |
|---|---|---|
| 争议活动(dispute activity) | 某周收到 10 笔争议 ÷ 该周成功付款 1000 = 1%(按争议发生日) | 卡组织监控计划主要用这个 |
| 争议率(dispute rate) | 其中只有 3 笔来自该周那 1000 笔付款 → 0.3%(按原付款日) | 更适合你自己排查哪次促销/哪条 SKU 在惹事 |
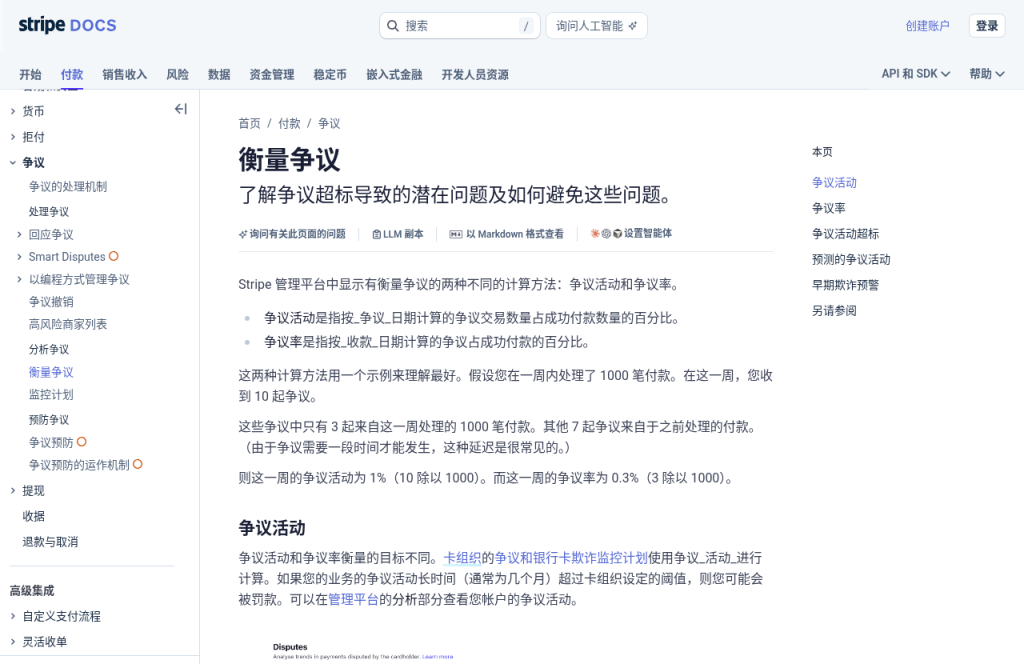
文档写明:行业通常把争议活动 高于约 0.75% 视为偏高;突然飙升或陡峭上升趋势,也可能在未到 0.75% 前就触发监控或平台主动联系。赢了还是输了的争议都会计入监控口径,所以核心是预防,而不是「抗辩赢了就没事」。
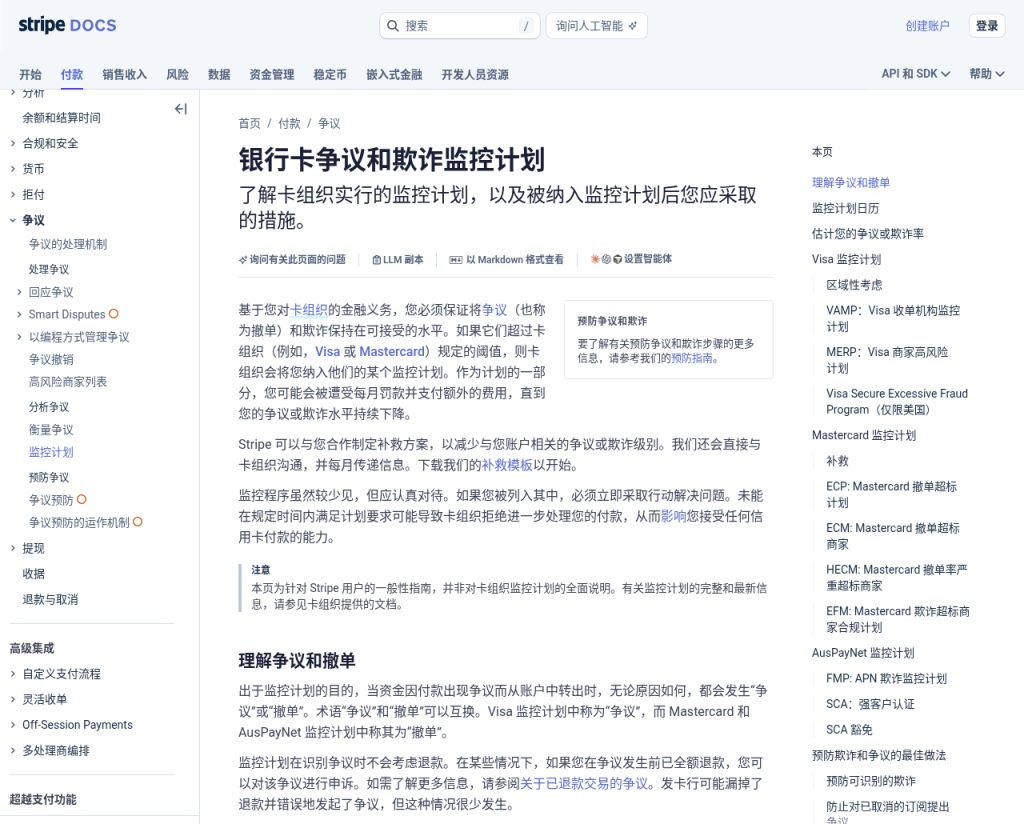
卡组织侧(Stripe《监控计划》页摘要,阈值与罚款以卡组织/ Stripe 当期通知为准):
| 计划 | 常见识别门槛(摘要) | 备注 |
|---|---|---|
| Visa VAMP(争议与欺诈) | 不合规档常见 VAMP ratio 0.5%;过度档常见约 1.5%(CEMEA 等地区另有 2.2% 等口径)且伴有笔数门槛 | 还计入部分早期欺诈警告(EFW);按月看上月数据 |
| Mastercard ECM | 争议笔数约 100–299 且 chargeback rate 约 1.5%–2.99% | HECM 更高档(约 300+ 笔且约 3%);罚款从第二个月起常见阶梯 |
| Mastercard EFM | 电商笔数、欺诈金额、欺诈争议率、3DS 占比等多项同时超标 | 与 ECP 分开;部分国家不适用 |
独立站每周可做的核对:
- Dashboard → Analytics / Radar:看争议活动是否逼近 0.75%,有没有陡升。
- 数字产品与订阅:取消入口是否好找、续费前提醒是否发出、描述与到货/交付时间是否写清。
- 收到早期欺诈警告时,评估能否在正式争议前退款止损(仍以当笔页面指引为准)。
- 若已进监控:按 Stripe 通知做整改时间表;拖过期限可能导致卡组织拒绝继续处理你的卡交易。
单笔证据清单仍看拒付专文;本文只管「别让整户比率爆掉」。
三、结算币种:展示币、结算币、银行卡币要对齐
货币在 Stripe 里至少分三层:
- 买家支付方式币种(卡/银行账户本身)
- 展示/扣款币种(presentment):结账页向买家展示并扣款的币种
- 结算币种(settlement):资金进入你 Stripe 余额、并最终打到银行的币种
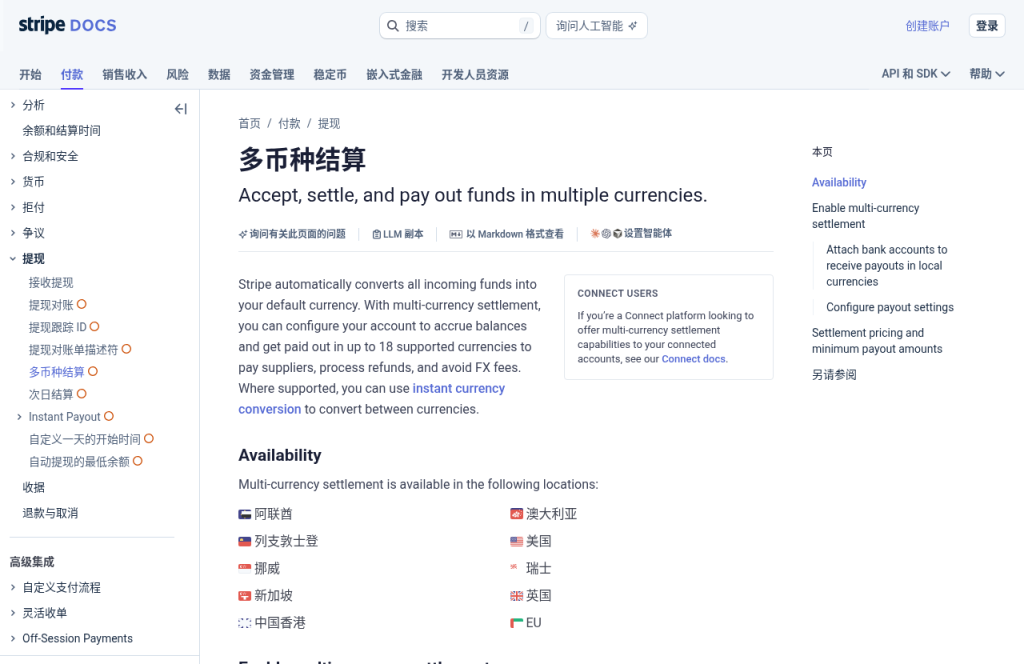
默认情况下,资金常会换汇进你的默认结算币种。若开通多币种结算,可在最多约 18 种支持币种上分别累积余额并提现,减少「先换成默认币再换出去」的双重汇兑。文档写明多币种结算可用地区包括:阿联酋、澳大利亚、列支敦士登、美国、挪威、瑞士、新加坡、英国、中国香港、欧盟等(以多币种结算当前页为准)。
核对要点:
- 每种结算币种通常要绑一张币种匹配的银行账户;账户币种与结算币种不一致,提现容易失败。
- 未配置额外结算币种时,其他展示币种的付款会换汇进默认币种;换汇费率见你所在国定价页。
- 非主要结算币种入账时,Stripe 可能在「结算进该币种余额」时收取适用费用(不是等到你点提现才收),以多币种结算定价表为准。
- 香港等主体常见路径:本地卡结算进 HKD 账户;若大量收 USD/EUR,再评估是否加开对应结算币种与银行账户。HK 标准费率量级见收款对比文(查询日约 3.4%+HK$2.35,以官网为准)。
提现节奏:首次真收款后首笔 payout 常见约 7–14 天量级;之后按你设置的每日/每周/手动计划走,且「结算时效 T+X」与「payout 计划」是两件事。计划只决定什么时候打出,不缩短资金变为 available 的时间。
四、上线前核对清单
- 开户国家是否在 stripe.com/global 当前列表?激活后能否接受「不能改国家」?
- Dashboard 争议活动是否设了周检;是否知道约 0.75% 与 Visa/Mastercard 监控档?
- 默认结算币种、银行户名(须对上公司法定名)、是否需要第二结算币种?
- 结账页账单描述、退款政策、物流/交付说明是否写清,降低 friendly fraud?
- 结汇与报税路径是否单独规划(个人境外所得见个人境外收入申报)?
风险提示
支持国家、监控门槛与结算币种列表会调整;罚款与识别以卡组织和 Stripe 通知为准。账户被监控或关闭会影响继续收卡。警惕仿冒 Stripe 域名的钓鱼登录页。跨境收款与结汇须遵守所在地外汇与税务规定。本文不构成法律、税务或开户保证。
来源(查询日期 2026-10-30 北京时间)
- Stripe global availability
- Set up your account
- Measuring disputes
- Dispute and fraud card monitoring programs
- Multi-currency settlement
- Supported currencies
- Receive payouts