摘要:多币种账户「换汇时机」不是预测汇率涨跌,而是核对中间价/参考价、加价(markup)、报价锁定时效,以及到账摘要里的实际金额与币种。以 Wise 公开帮助与定价页为例拆清单;查询日期 2026-10-17;只放官网普通链接(affiliate_later)。
依据:What's the mid-market exchange rate?、Fees for sending money、What's a guaranteed rate?、Wise pricing。查询日期:2026-10-17(北京时间)。本文是公开规则的一般性整理,不构成开户、外汇、投资或税务意见;费率与可用性以你所在地区注册页、账户内报价与确认页为准。只放官网普通链接(
affiliate_later),不埋交易所邀请码。
「什么时候换汇最划算」常被理解成猜涨跌。对多币种账户(以 Wise 等公开定价说明较清晰的产品为例)更实用的问题是:这一单的中间价/参考价是多少、费用是单独拆开还是藏在汇率里、报价能锁多久、到账摘要里实际到手金额和币种对不对。本站已有 Wise 多币种账户入门、SWIFT 电汇费用结构;本文只讲 换汇核对清单,不写行情、不喊单。
一、先分清三个词:中间价、加价、服务费
| 概念 | 公开文档常见说法 | 你要核什么 |
|---|---|---|
| 中间价 / mid-market | 买卖价中间的参考价;银行间交易常用 | 报价页有没有单独展示「参考汇率」 |
| 加价 / markup(汇差) | 部分机构不单独收费,而是在汇率里加一层价差 | 同一金额下,对方汇率是否明显偏离公开中间价 |
| 服务费 / fee | 按金额比例或固定费,与汇率分行展示 | 付款方式不同费用是否变化;小额有无最低费 |
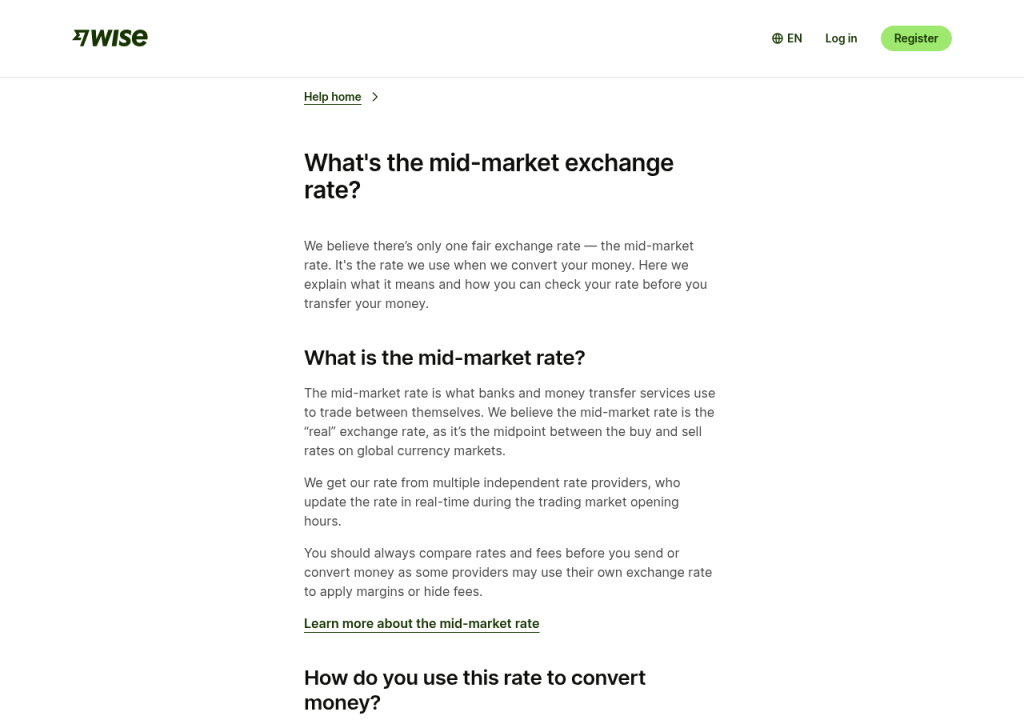
Wise 帮助中心写明:他们认为 fair 的汇率是 mid-market rate(全球买卖价的中点),并从多家独立报价源在交易时段实时更新;同时提醒:比较时要同时看汇率与费用,因为有的服务商会用自有汇率加价或隐藏费用。
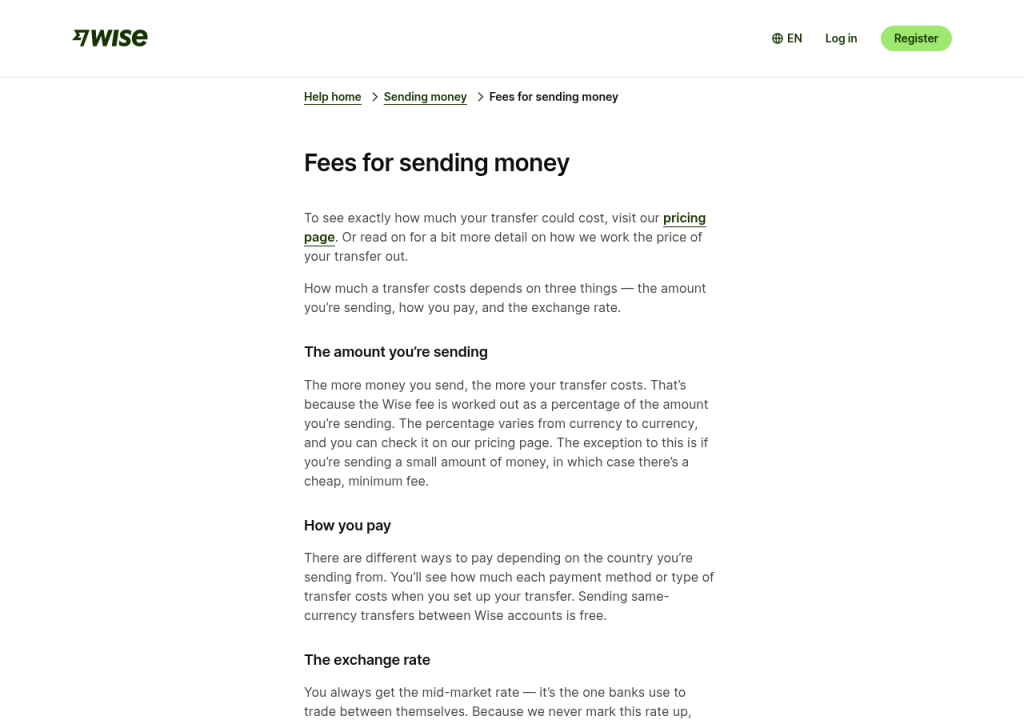
费用专文进一步写:转账成本取决于 金额、付款方式、汇率 三件事;汇率侧「始终给 mid-market,且不对这笔汇率加价(never mark this rate up)」——费用以单独一行展示,具体比例因币种对而异,公开定价页写 Convert / Send 常见从约 0.23% 起(以你确认页为准,不要背死某一版营销数字)。
定价页营销口径也强调:部分机构把费用藏进汇率,Wise 把费率与中间价拆开展示。对比时用「中间价 ± 汇差 + 明示手续费」同一套尺子,而不是只比「到账金额看起来多一点」。
二、「换汇时机」实际在核什么(不是预测)
- 业务时点:客户付款日、发薪日、租金/货期——先满足合同与现金流,再谈「多等一天会不会更好」。
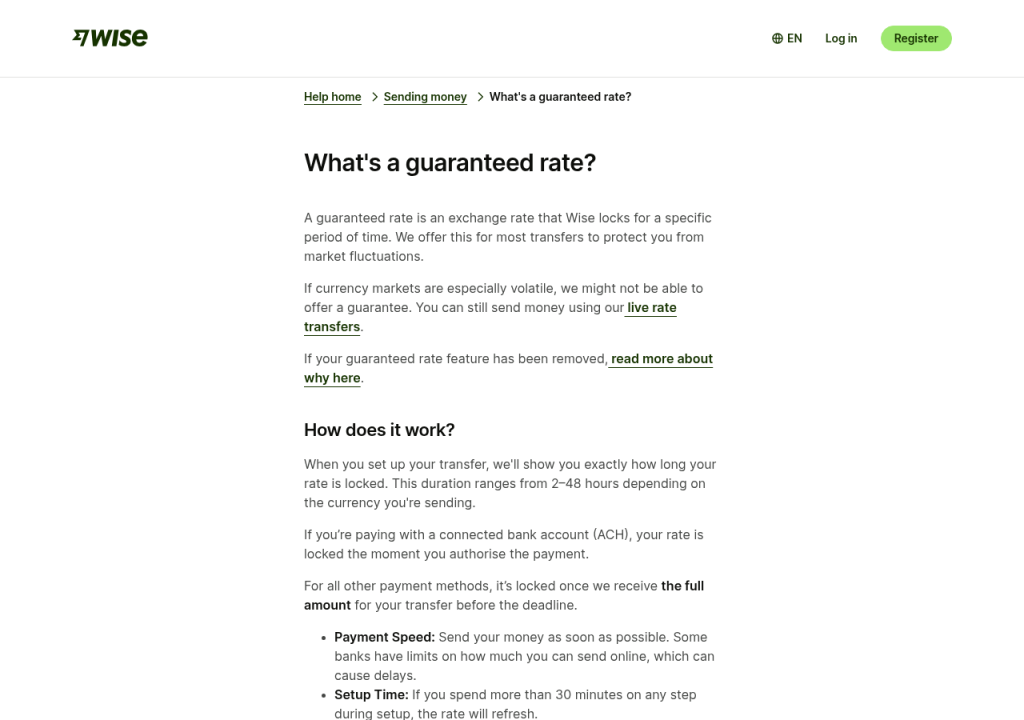
- 报价锁定时效:市场汇率一直在动;部分币种可锁定你下单时看到的汇率(guaranteed rate),前提是在官方给出的时限内付清。
- 付款方式:卡、本地银行、余额等会影响费用与到账速度;同币种 Wise 账户互转官方写免费。
- 确认页优先于计算器:计算器/对比页是估算;真正扣款前确认页上的汇率、费用、收款人金额才是契约口径。
- 到账摘要二次核对:完成后打开 receipt / 交易详情,核币种、金额、汇率展示位数、费用行是否与确认页一致。
帮助中心《What's a guaranteed rate?》摘要(查询日):多数转账可锁定一段时间,常见范围约 2–48 小时(因币种而异,页面会写明截止时间);用连接银行账户(ACH)时,授权付款瞬间锁价;其他方式通常要在截止前 收到全额 才算锁住。单步操作超过约 30 分钟,汇率可能刷新。周末/节假日是否计入时限以源币种规则与下单页为准。过期后按收款时的 live mid-market 处理。
三、换汇前 8 项清单
- □ 打开公开中间价/rate tracker(若有),记下币种对与大致水平——只作对照,不作交易依据。
- □ 在账户内输入金额,看 汇率行 与 费用行 是否分行;有无「汇率含加价」的灰色提示。
- □ 切换付款方式,看总费用是否变化(小额是否碰到最低费)。
- □ 看 guaranteed / rate locked until 截止时间;你是否赶得及付清。
- □ 收款方账户名、IBAN/路由号、币种是否与合同一致(填错通常难追回)。
- □ 大额是否可能触发额外核验材料(Invoice/合同),见 海外客户 Invoice 清单。
- □ 若走银行 SWIFT 而非多币种本地轨道,用本站 SWIFT 电汇费用 五栏列表对照:本端费 + 中间行 + 收款行 + 汇兑差。
- □ 大陆读者:个人便利化购汇额度 ≠ 境外多币种账户内换汇套利;结汇与个税另见 海外收入结汇、境外个税;勿用分拆购汇等违规套路,见 关注名单规则。
四、到账摘要里核哪几栏
| 栏位 | 为什么重要 |
|---|---|
| 源币种 / 目标币种 | 是否错选了「持有」与「汇出」方向 |
| 你支付的总额 | 是否含费用;与银行扣款是否对得上 |
| 收款人到账金额 | 合同约定是「足额到账」还是「扣完费后到账」 |
| 汇率展示 | 帮助中心写:对比常用约 6 位有效数字;流程内展示常不超过 4 位小数(监管口径),可能与换算用的完整中间价有细微差 |
| 费用明细 | 百分比费、固定费、付款方式附加费是否分行 |
| 锁定截止 / 实际换汇时点 | 是否在 guaranteed 窗口内;过期是否改按 live rate |
| 交易 ID / 状态 | 争议、退款、客服查询用 |
和 PayPal / Payoneer / 银行电汇对比时,不要只比「宣传汇率」:PayPal 偏买家支付与争议流程,Payoneer 偏平台回款,Wise 偏银行明细收款 + 多币种持有,银行 SWIFT 常有中间行。可与 Payoneer 入门、PayPal 提现、独立站收款对比 对照选型。
五、和大陆读者相关的边界
- 多币种账户是境外支付机构产品;开户资格、可持有币种、能否涉及 CNY,高度依赖注册地与合规审核。
- 购汇额度(个人便利化约 5 万美元/年量级,以银行与外管规则为准)解决的是「用人民币买外汇」,与「账户内 USD↔EUR 换汇」不是同一条套利通道。
- 境外收入入账后如何结汇、要不要申报个税,另文核对;本文不写「保证比银行便宜百分之几」或「某日必换」——以确认页与摘要为准。
- 账户被限权时的处理思路见 跨境收款被风控冻结怎么办。
六、相关阅读
- Wise 多币种账户入门:开户、收款与汇款
- Payoneer 收款账户入门
- PayPal 提现到国内银行卡
- 境外汇款 SWIFT 电汇费用
- 海外收入怎么结汇
- 个人境外收入要不要交税
- 跨境收款被风控冻结怎么办
七、风险提示
汇率波动、费用变更、地区限制与合规审核随时可能调整。本文不构成投资、外汇或税务建议;操作以 Wise(或你实际使用的多币种产品)账户内最新报价、帮助中心与当地法规为准。