摘要:买家向发卡行发起 Chargeback 后,独立站卖家要在严格时限内交证据。本文按 Stripe 与 PayPal 官方文档,整理时限、材料清单、接受还是抗辩,以及预防要点。查询日期 2026-10-20;只放官网普通链接(affiliate_later)。
依据:Stripe《How disputes work》、《Respond to disputes》、《Dispute evidence best practices》;PayPal《What is a chargeback…》、《Evidence to Provide for Chargebacks》。查询日期:2026-10-20(北京时间)。本文是公开规则的一般性整理,不构成法律、胜诉或账户保全保证;具体时限与表单以 Dashboard / Resolution Center 当前页面为准。只放官网普通链接(
affiliate_later)。
独立站接到「拒付 / Chargeback / Dispute」时,钱往往已经被发卡行侧先扣走(或进入争议冻结),你要在很短的应答窗口里决定:接受,还是一次性提交证据抗辩。本站已有虚拟卡付海外订阅:拒付与账单核对——那篇是持卡人/买家侧怎么开争议;本文反过来讲 卖家 / 独立站收款侧怎么应对。收款工具对比见独立站收款:PayPal、Stripe 与第三方。
一、先分清:退款、PayPal 纠纷、卡组织拒付
| 名称 | 谁发起 | 谁裁决 | 你要做什么 |
|---|---|---|---|
| 商户退款 | 你主动 | 你自己 | 在通道后台退款,通常最快止损 |
| 平台纠纷 / Claim(如 PayPal Resolution Center) | 买家经支付平台 | 平台规则 | 按平台时限回复、上传证据 |
| Chargeback / 卡组织争议 | 买家经发卡行 | 发卡行 / 卡组织 | 经 Stripe、PayPal 等收单方转交证据;时限更死板 |
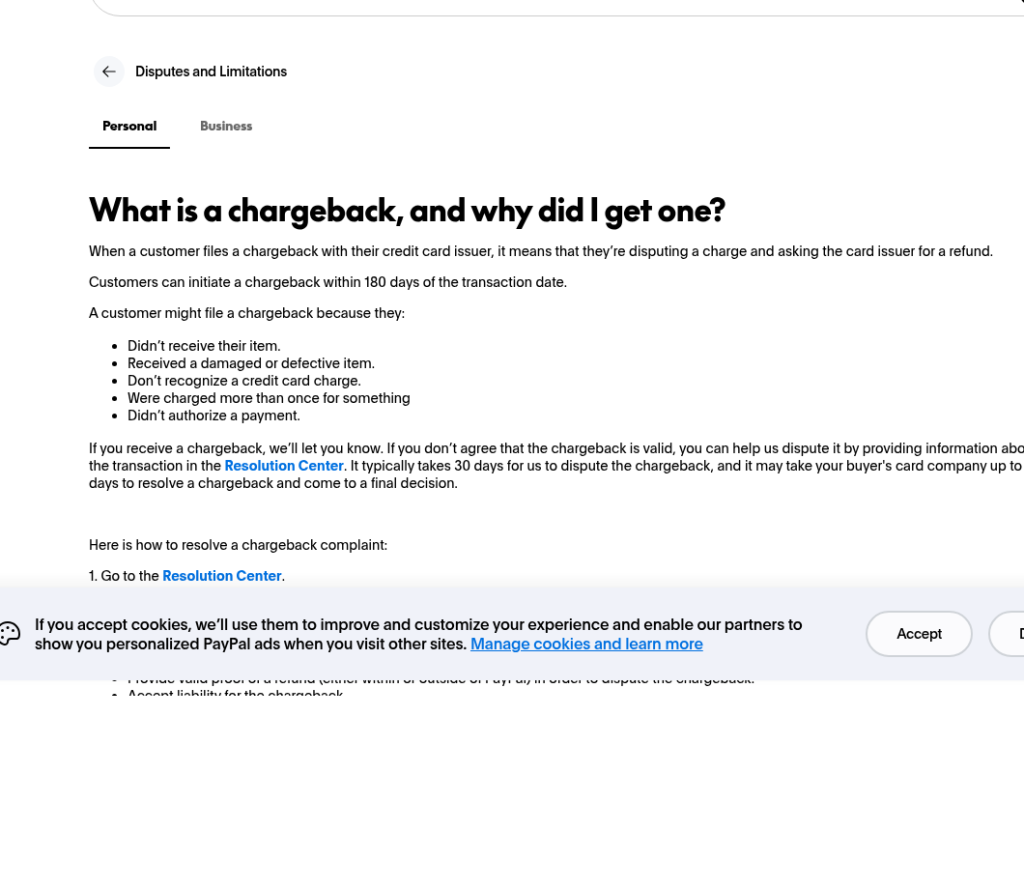
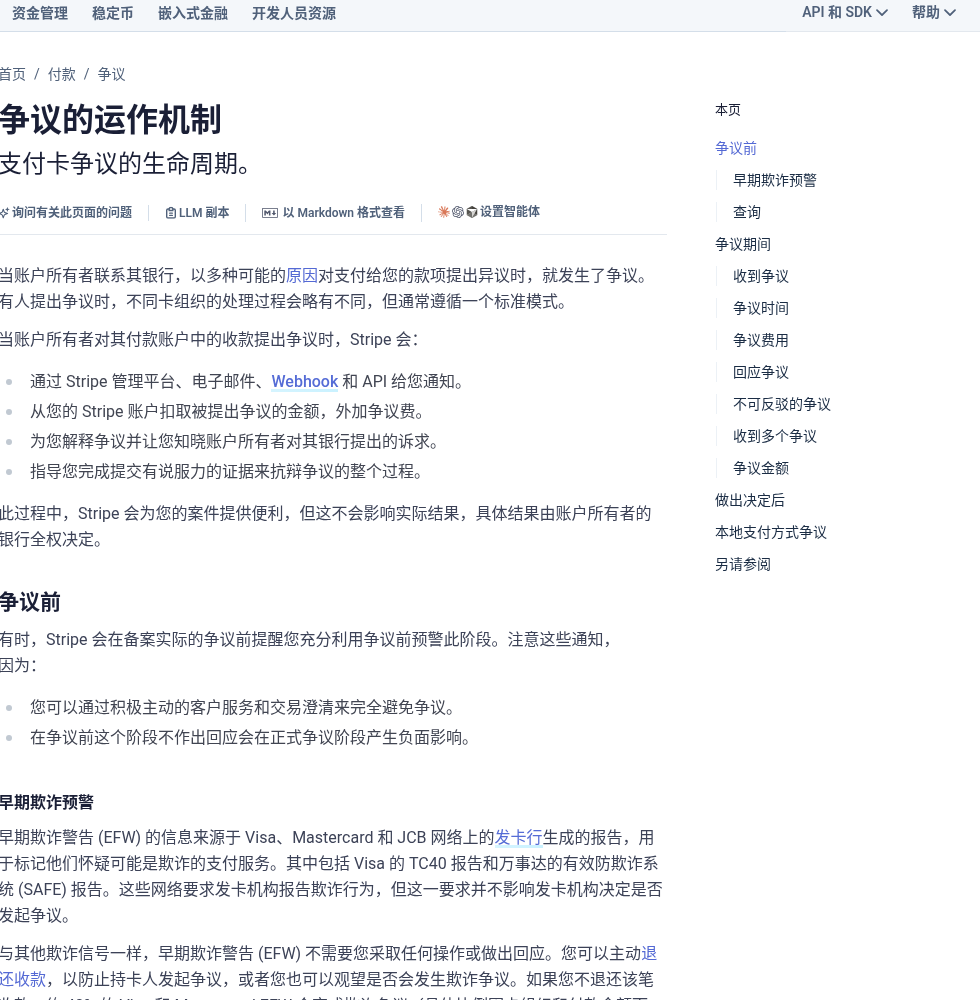
PayPal 帮助写明:Chargeback 是买家向信用卡发卡行发起的争议,流程由发卡行主导,PayPal 协助收集材料后提交给发卡行。Stripe 则把卡支付争议统称为 dispute,并在文档里说明会通过 Dashboard、邮件、Webhook 通知你,同时从账户扣走争议金额外加争议费。
二、时限:以页面上的截止日期为准
按 Stripe 公开文档(查询日摘要):
- 持卡人发起争议的窗口,卡组织层面常见约为付款后 120 天(旅游/票务等「未来履约」场景,窗口可能从活动/履约日起算,而不是付款日)。
- 正式 Chargeback 产生后,你应答发卡行的窗口通常约 7–21 天(视卡组织而定)。
- 逾期未应答 = 自动败诉,且无法再追回该笔争议资金。
- 抗辩时 只有一次完整提交机会:Stripe 会立即把回复与附件转给发卡行,不能事后补交或改稿。
- 证据文件合计大小常见上限约 4.5 MB;Mastercard 另有合计约 19 页一类长度限制(以文档当前说明为准)。
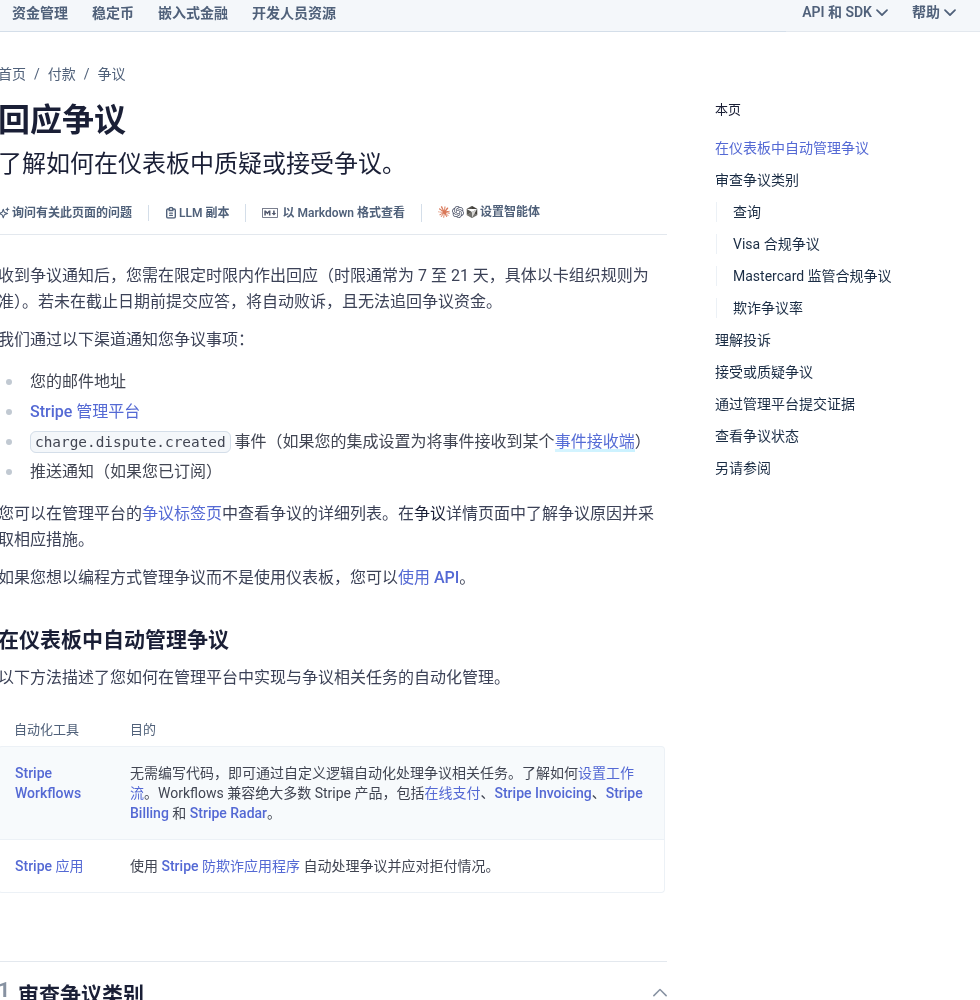
PayPal 卖家指南强调:请及时回复,因为发卡行对 Chargeback 有严格应答期限;材料尽量一次交齐,可能没有第二次补交机会。具体天数以 Resolution Center 个案页为准,不要背死某一篇博客数字。
发卡行最终裁决可能要 数周到约两三个月(Stripe 描述完整生命周期常见约 2–3 个月量级)。你无法可靠「催加快」。
三、先判断:接受还是抗辩
收到通知后 24 小时内建议只做三件事:核对订单 → 联系买家(若仍可联系)→ 决定接受/抗辩。
适合接受(或主动退款止损)的常见情况:
- 确实未发货 / 服务未交付,且你无法在时限内补交付证明;
- 金额很小,抗辩成本(时间 + 争议抗辩费)明显高于订单利润;
- 明显是己方描述错误或重复扣款,证据对你不利。
适合抗辩的常见情况:
- 有签收/物流轨迹、数字商品下载日志、服务履约记录;
- 买家已确认收货或长期使用后才拒付;
- 「不认识交易」但 AVS/CVC/3DS、IP 与历史订单能证明是本人或授权购买(仍按通道清单交材料)。
Stripe 还提醒:即便买家口头说「我去撤争议」,你仍须按流程提交证据;否则发卡行侧未必关闭对你不利的案件。部分网络在正式 Chargeback 前还有 Inquiry / 查询 阶段——尽早回复有时能避免升级成正式拒付(升级后往往要重新交证据)。
账户若已被限权或保留,处理思路另见跨境收款被风控冻结怎么办。
四、按原因码准备材料(卖家清单)
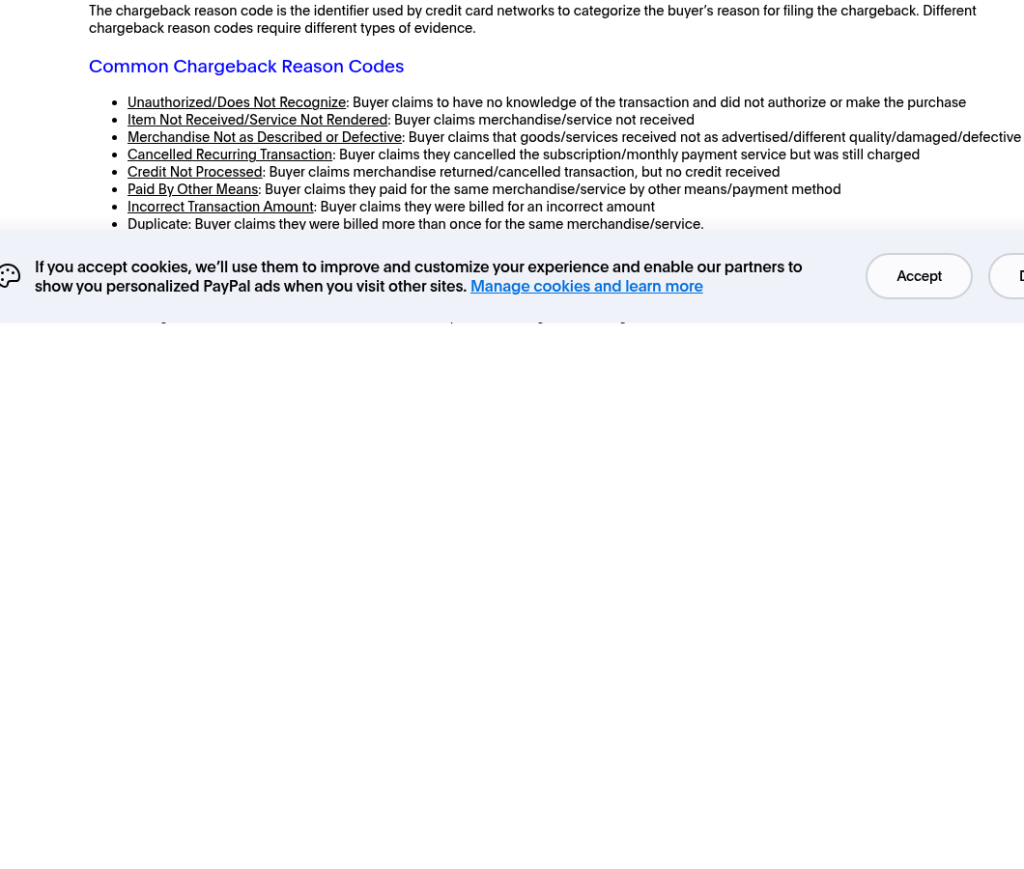
PayPal《Evidence to Provide for Chargebacks》按原因码举例(查询日常见归类):
| 原因倾向 | 你应准备的证据方向 |
|---|---|
| Unauthorized / 不认识 | 履约/发货证明、交易与设备信息、与买家历史往来;说明账单描述为何与品牌名不同 |
| Item Not Received | 承运商、运单号、签收/妥投、发货日期与地址;数字商品则下载/登录/使用日志 |
| Not as Described / 瑕疵 | 商品页描述与图片存档、沟通记录、退货政策、买家是否拒绝退货 |
| Cancelled recurring | 取消请求时间戳、政策页面、扣款是否发生在取消生效前 |
| Credit Not Processed | 退款已执行的后台截图/ID、退货入库记录 |
| Paid by other means / 金额错误 | 另一笔付款凭证、发票金额与授权金额对照 |
Stripe《best practices》建议:按时间线组织证据、分类归档(收据 / 沟通 / 政策 / 系统日志)、每份材料用一两句话说明「它证明什么」;图文清晰可读,避免只丢一堆无标注截图。数字商品/服务要证明买家已受益或有机会按条款使用——这与实物签收证明同等重要。
Invoice、合同与沟通记录可参考海外客户 Invoice 清单提前规范,而不是等拒付当天才翻聊天记录。
五、预防:比打赢拒付更划算
- 账单描述(descriptor)写清品牌/网址,减少「不认识交易」。
- 发货与数字交付留痕:运单号自动回写订单;软件许可、课程开通写进邮件与后台日志。
- 退款与取消入口可见:订阅类写明如何取消;能协商退款时优先商户退款,少升级到卡组织。
- 高风险订单人工复核:与历史 IP/设备差很大、急改收货地址、大额且新客,可延迟发货并二次确认。
- 3DS / 强客户认证:在支持的地区打开,了解责任转移规则(是否适用以通道与卡组织为准)。
- 政策页可访问:退货、数字商品「一经交付是否可退」写清楚,结账前可勾选确认。
- 别教买家「去银行拒付」当售后:会直接推高拒付率,严重时影响收单资格。
六、和大陆读者相关的边界
- Stripe / PayPal 等开户地区、可否收款到中国大陆账户,以各平台当前合规要求为准;本站收款工具文只作路径对比,不保证你所在地一定能开通。
- 拒付胜诉 ≠ 外币已结汇完成;资金入境与申报仍要按外汇与税务规则处理,见海外收入结汇、境外个税申报。
- 不要用「私下 USDT 收款逃避拒付」替代正规通道——合规边界见USDT 跨境收付款。
七、相关阅读
- 独立站收款方式对比:PayPal、Stripe 与第三方
- 虚拟卡付海外订阅:开卡、拒付与账单核对(买家侧)
- 跨境收款被风控冻结怎么办
- 海外客户 Invoice 模板与清单
- PayPal 提现到国内银行卡
- Stripe Atlas / 海外公司收款入门前先看清税务表与银行信息
风险提示:拒付抗辩结果由发卡行裁量;高频拒付可能导致账户保留、限权或关户。本文不保证任何案件结果,也不构成收单或法律意见。