摘要:买跟踪美股的 QDII 基金时,底层美股/美股 ETF 派息常先被美国按非居民规则预扣。IRS 写明来源股息默认 30%,中美税收协定第九条在符合受益所有人等条件下可降至不超过 10%。这笔税通常发生在基金资产端,个人分红口径另有国内基金税收文件。本文按 IRS、税务总局协定文本与财税〔2002〕128号整理核对步骤,查询日期 2026-10-18。
依据:美国国税局(IRS)《Federal income tax withholding… nonresident aliens》中“Dividend income”口径;国家税务总局公布的《中华人民共和国政府和美利坚合众国政府关于对所得避免双重征税和防止偷漏税的协定》第九条;财政部 国家税务总局财税〔2002〕128号《关于开放式证券投资基金有关税收问题的通知》。查询日期:2026-10-18(北京时间)。本文只解释公开规则怎么读,不构成投资或税务建议;具体扣缴以托管行/管理人披露与主管税务机关口径为准。
很多人看 QDII 的净值曲线,会觉得「美股涨了基金也应该差不多」。但底层若持有美股或美股 ETF,公司派息到基金账户之前,美国侧常常已经先扣了一笔股息预扣税。这笔钱不出现在你的券商交割单上,却会压低基金可再投资的现金,长期影响净值和分红能力。
先分清三条路,别和港股通、交易所产品混为一谈:
| 渠道 | 你持有的是什么 | 美股股息预扣大致发生在哪 |
|---|---|---|
| QDII 基金 / QDII ETF | 基金份额 | 多在基金资产端(美国付款方/托管链路代扣) |
| 港股通 | 港交所上市股票 | 港股通有自己的代扣规则,见本站港股通分红税 |
| 加密交易所美股相关产品 | 真实股票 / 代币化股票 / 股票合约(三者权利不同) | 按平台规则;代币化通常不是你本人直接持股,合约还有爆仓风险;地区与合规限制见下文 |
合规渠道对比可先读港股通与 QDII 怎么选和QDII 基金是什么。
美国侧:非居民股息默认 30%,协定可降
IRS 在国际纳税人专题页写明:向非居民外国人(NRA)支付的来源于美国的股息,需要申报;预扣税率为 30%,或适用更低的税收协定税率。受益所有人可通过向扣缴义务人提交 Form W-8BEN 主张协定待遇;扣缴方通常在 Form 1042 / 1042-S 上报告。
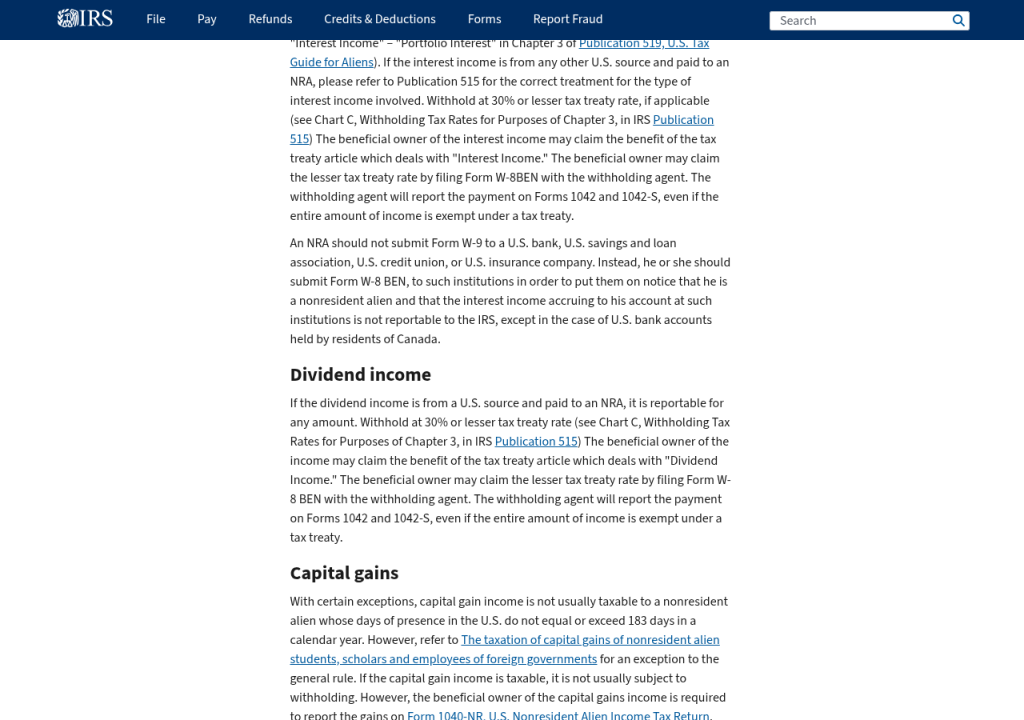
对个人直接在美国券商买美股 ETF 的场景,这句话很好理解:没交妥 W-8BEN,股息常按 30% 扣;交妥且符合协定,可能降到协定税率。
对 QDII,扣缴对象通常是基金或其托管安排下的外国账户持有人,不是你在 App 里点一下 W-8BEN。个人投资者一般看不到这张表,但预扣结果仍会进入基金资产。
中美协定:股息来源国征税上限 10%
国家税务总局网站「税收协定 → 美国」栏目提供中美税收协定文本。第九条(股息)第二款写明:股息也可以在支付公司为其居民的缔约国按该国法律征税;但若收款人是股息的受益所有人,则所征税款不应超过该股息总额的 10%。
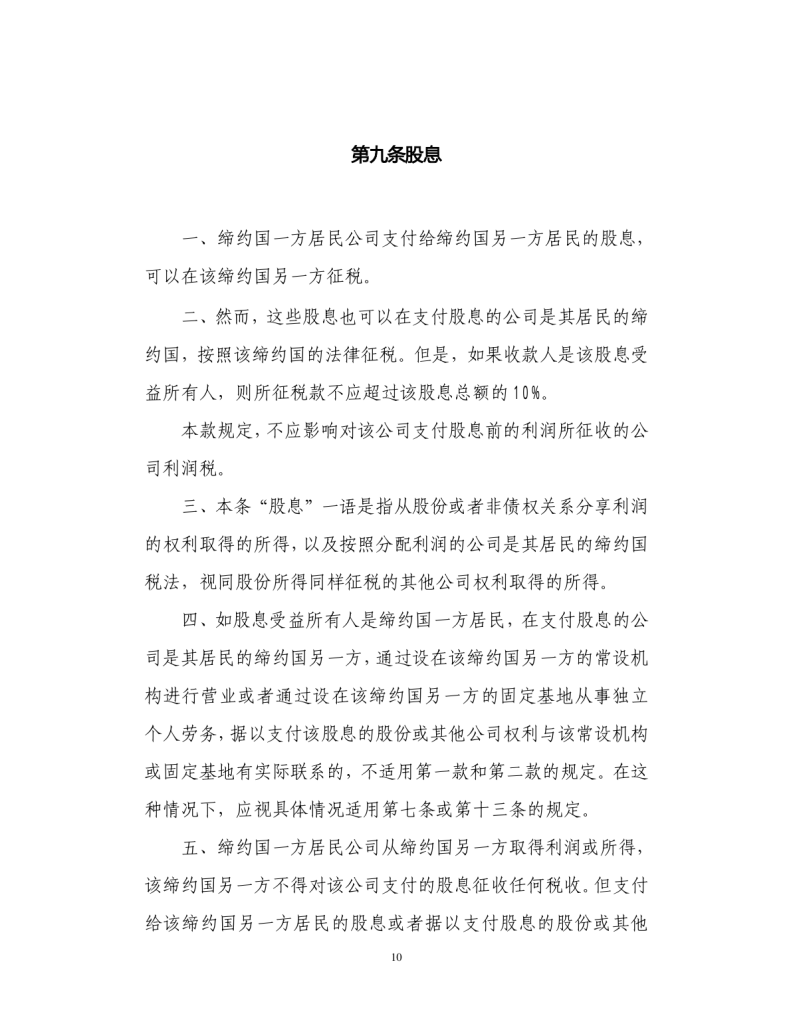
要点:
- 10% 是协定上限,不是自动到手的保证。 还要满足受益所有人、反滥用(议定书等)以及美国扣缴方对文件的接受等条件。
- ETF 的「股息」有时是组合分红再分配,定性仍以美国税法和扣缴方处理为准;不同 ETF 结构(股票型、利息型成分)预扣口径可能不同,以基金年报/托管说明为准。
- 2025 年起美国政策动向曾出现审视中美协定的公开讨论;截至查询日仍以现行协定与扣缴实践为准,若协定适用变化,以官方最新文本为准。
国内侧:个人从基金分配取得的收入,文件怎么写
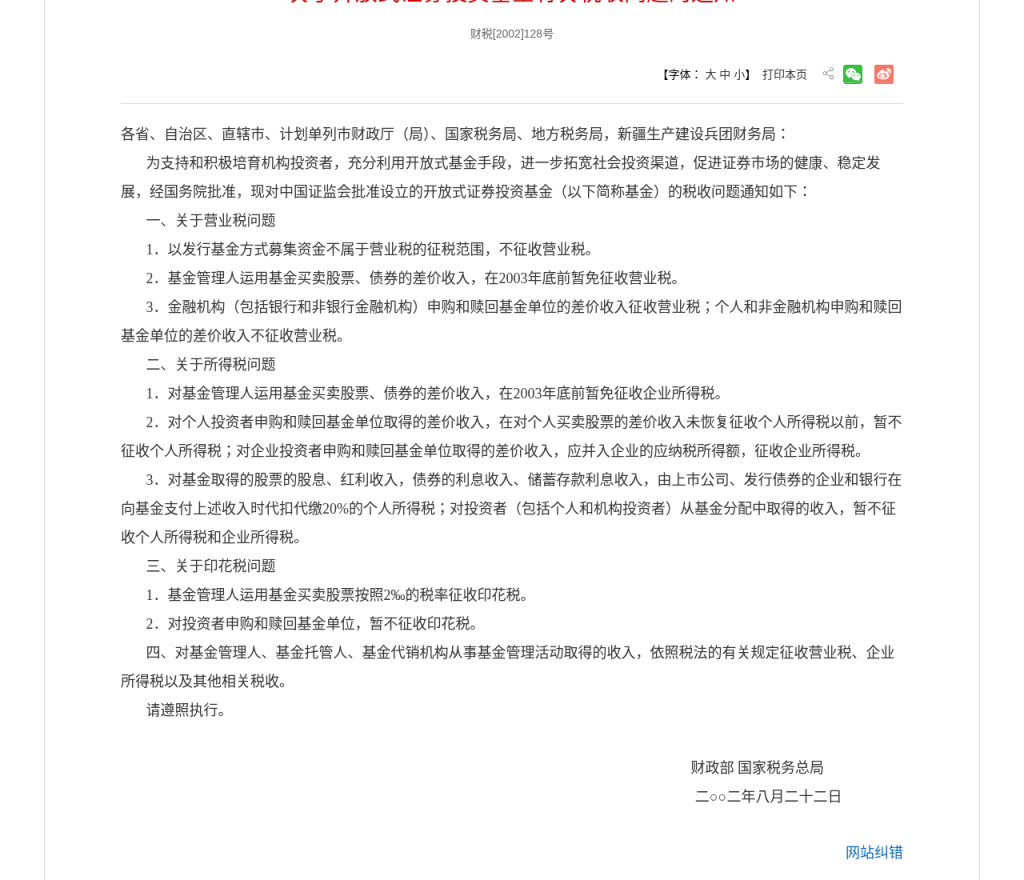
财税〔2002〕128号对中国证监会批准设立的开放式证券投资基金写明:对投资者(包括个人和机构投资者)从基金分配中取得的收入,暂不征收个人所得税和企业所得税;个人申购赎回差价在个人买卖股票差价未恢复征税前,也暂不征个税。
读这段时容易混淆两件事:
- 美国已扣的预扣税:发生在基金收到美股/ETF 派息时,减少的是基金资产,不是你再交一遍「美国个税」。
- 你从 QDII 分到的现金红利:国内文件对「从基金分配取得的收入」写了暂不征收;是否另有境外所得申报义务、如何抵免,属于个案判断,以主管税务机关口径为准。自行跨境开户取得的境外股息,规则不同,可对照个人境外收入要不要交税。
媒体上偶有「分红含境外股息要在汇算时再报 20%」的说法,本文不采信未经机关文件支撑的穿透口径;有疑问直接问基金客服与税务机关,不要只听自媒体。
预扣税如何「看不见地」影响 QDII
假设某跟踪美股指数的 QDII,底层某日收到合计 100 美元的合格股息(演示用,非真实派息):
| 情形 | 美国侧预扣 | 基金大约可入账再投资 |
|---|---|---|
| 未适用协定(按 IRS 默认 30%) | 30 | 70 |
| 适用中美协定上限 10% | 10 | 90 |
差额 20 不会单独出现在你的「税费」明细里,但会体现在:
- 净值增长略慢于未税指数(还有管理费、汇兑、组合跟踪误差等,不能把差异全算在预扣税上);
- 基金可分配利润减少,影响后续是否分红、分多少;
- 场内 QDII ETF 的溢价/折价与限购,另见场内 QDII ETF 与场外区别、QDII 限购与溢价核对。
实操核对(不必会报税软件):
- 打开该 QDII 的最新年报/半年报,找「税费」「所得税」「预提税」「withholding」等科目或附注;
- 对照招募说明书里「税收」章节,看管理人如何描述境外股息税;
- 把「指数全收益 vs 基金净值」的长期差距,拆成:费用 + 汇兑 + 预扣税 + 仓位与现金拖累,避免只骂「基金不行」。
和交易所「美股产品」别混
加密交易所上的美股相关产品,至少要分清三种:
- 真实股票(若平台提供、且你所在地区允许):权利接近传统券商持股,但仍受平台与托管安排约束;
- 代币化股票:通常是链上代币/受益凭证结构,一般不等于你在过户代理处直接登记持股;
- 股票合约(含永续):价格跟踪标的,但有资金费、标记价格与爆仓风险,不是领股息的持股。
地区限制、协议是否服务大陆居民、以及 2021 年十部门通知对虚拟货币相关业务的定性、2026 年 2 月银发〔2026〕42号对 RWA「境内严禁、境外严管」的表述,都会影响你能不能、该不该碰这类产品。对比见在加密交易所买美股怎么选。个人购汇额度也不能简单等同「可以买美股」,见个人购汇 5 万美元与买美股边界。
若只是想用交易所账户接触美股主题,注册与安全设置请走官方域名,并完成账户安全清单;币安邀请链接: https://www.binance.com/join?ref=L5KY6YCR(邀请码 L5KY6YCR),欧易:https://www.okx.com/join/2157189586。以上为带邀请参数的推广链接(rel=sponsored nofollow),是否开户请自行判断合规与风险。
相关阅读
- QDII 基金是什么:普通人合规投资美股的入口
- 港股通与 QDII 怎么选:费用、门槛与标的范围对比
- 港股通分红要交多少税:H 股 20% 与红筹 28%
- 在加密交易所买美股怎么选:真股票、代币化股票和股票合约
- 个人境外收入要不要交税(2026)
来源与查询日期
- IRS: Federal income tax withholding… Dividend income
- 国家税务总局:中美税收协定文本(第九条股息)
- 财税〔2002〕128号:关于开放式证券投资基金有关税收问题的通知
- 查询日期:2026-10-18(北京时间)。
风险提示:QDII 有汇率、跟踪误差、限购与溢价风险;美股没有涨跌幅限制。税务规则可能调整。本文不构成投资、税务或法律建议。