摘要:专做「场内跨境 ETF / QDII ETF」与「场外 QDII 基金」的结构对照:账户与下单方式、二级市场买卖 vs 按净值申赎、IOPV 与溢价、额度卡住时两边怎么互相影响。依据上交所跨境 ETF 投资者教育材料与外管局 QDII 额度表;与本站入门/限购数字核对文差异化。不构成投资建议。
依据:上海证券交易所《上交所 ETF 知识大讲堂 · 跨境 ETF》(投资者教育 PDF,含交易效率、净值/IOPV、主要风险);国家外汇管理局《合格境内机构投资者(QDII)投资额度审批情况表》(截至 2026 年 9 月末);并参考深交所基金管理部编著《深交所 ETF 投资问答》公开转载口径。查询日期:2026-10-14(北京时间)。不预测涨跌,不推荐具体代码。
本站已有 QDII 是什么、限购与溢价要抄的几组数、港股通 vs QDII 怎么选。这篇只拆一件事:场内 QDII ETF(跨境 ETF)和场外 QDII 基金,在结构、交易、溢价、申赎上差在哪——避免把「按净值申购」和「按成交价买卖」混着下单。
1. 先分清:你买的是同一类「海外敞口」,通道不同
两者通常都由国内公募基金公司运作,底层用 QDII 外汇额度投境外市场(股票、债券、境外 ETF 等,以基金合同为准)。差别在你怎么进入、怎么定价、怎么退出:
| 维度 | 场内 QDII ETF / 跨境 ETF | 场外 QDII 基金 |
|---|---|---|
| 场所 | 上交所 / 深交所上市,证券账户像股票一样买卖 | 银行、基金公司 App、持牌代销平台按份额申购赎回 |
| 定价 | 二级市场实时成交价;另有 IOPV(基金份额参考净值)可对照 | 按基金管理人公布的基金份额净值确认(常有 T+N 确认) |
| 起投感观 | 常见 1 手(100 份)起 | 常见 1 元 / 10 元起(以销售机构与产品规则为准) |
| 主要摩擦 | 折溢价、涨跌停、时差导致价格与净值脱节 | 限购 / 暂停申购、赎回到账慢 |
| 典型形态 | ETF;部分 LOF 可场内买卖也可场外申赎(代码与份额别混) | 普通开放式 QDII、或场内 ETF 的联接基金 |
上交所投资者教育材料写明:跨境 ETF 指跟踪标的含境外证券、且以现金为对价申赎的 ETF;国内跨境 ETF 主要采取本土基金自主设立模式(本土基金公司开发并挂牌,资产投境外)。另有交叉挂牌、联接基金等设立模式,名称相近时务必核对招募说明书。
2. 交易与资金效率:场内买卖快,场内「赎回」并不等于卖掉
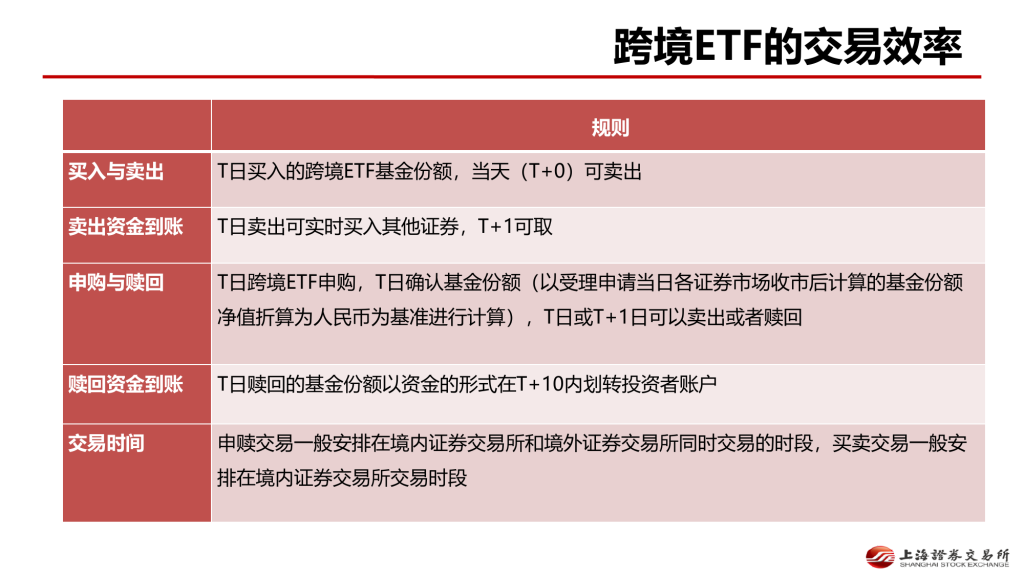
上交所《跨境 ETF 的交易效率》表写明(摘要,细节以交易所与基金公司当期规则为准):
| 规则项 | 官方口径摘要 |
|---|---|
| 买入与卖出 | T 日买进的跨境 ETF,当天(T+0)可卖出 |
| 卖出资金 | T 日卖出资金可实时买其他证券,T+1 可取 |
| 申购与赎回(一级) | T 日申购,按受理日各市场收市后净值折算人民币确认;份额 T 日或 T+1 可卖出或赎回 |
| 赎回资金到账 | T 日赎回,资金一般在 T+10 内划转投资者账户 |
| 交易时间 | 申赎多安排在境内外所重叠时段;二级买卖多在境内所交易时段 |
对照场外 QDII:常见是 T 日提交申购/赎回 → 若干交易日后确认份额/确认赎回款 → 赎回到银行卡再等几个工作日。具体天数写在基金合同与销售机构说明里,不要用场内「秒卖」的经验去估场外到账。
要点:场内「卖掉」走的是二级市场对手方;「赎回」走的是一级市场向基金管理人要现金。 个人投资者多数时候用二级买卖;机构才更常做大额申赎。别把两种路径的到账时间混在一起记。
3. 溢价从哪来:IOPV、额度与涨跌停
场外按净值申购时,一般不存在「成交价高于净值」那种二级溢价;场内则必须同时看:
- 成交价(行情最新价)
- IOPV / 参考净值
- 溢价率 ≈(成交价 − IOPV)÷ IOPV
上交所材料对 IOPV 更新机制写得很清楚:
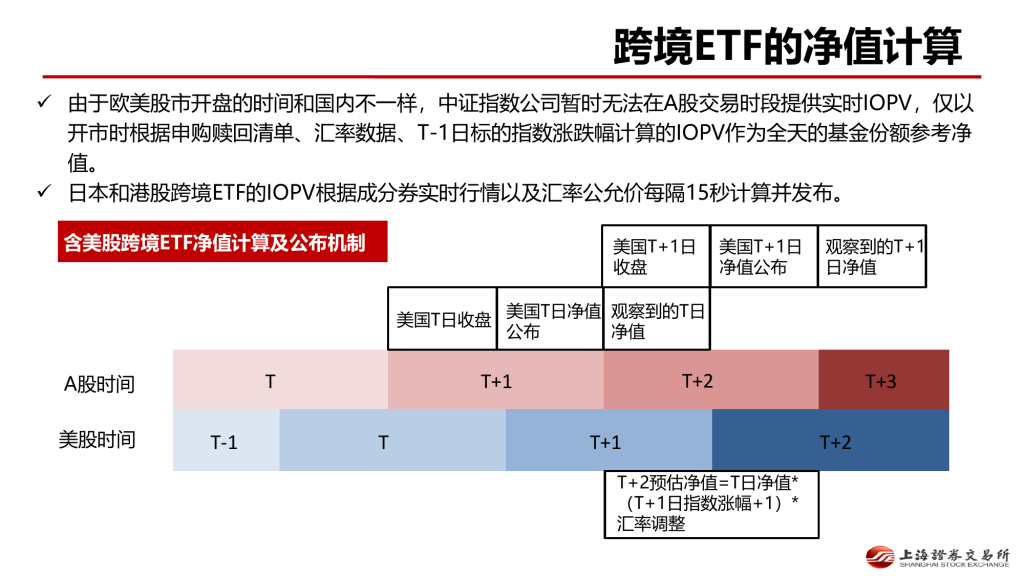
- 欧美市场跨境 ETF:因时差,A 股交易时段往往无法提供实时 IOPV,常用开市时根据申赎清单、汇率与 T−1 指数涨跌等计算的 IOPV,作为全天参考。
- 日本、港股跨境 ETF:IOPV 可按成分券实时行情与汇率约 每 15 秒更新。
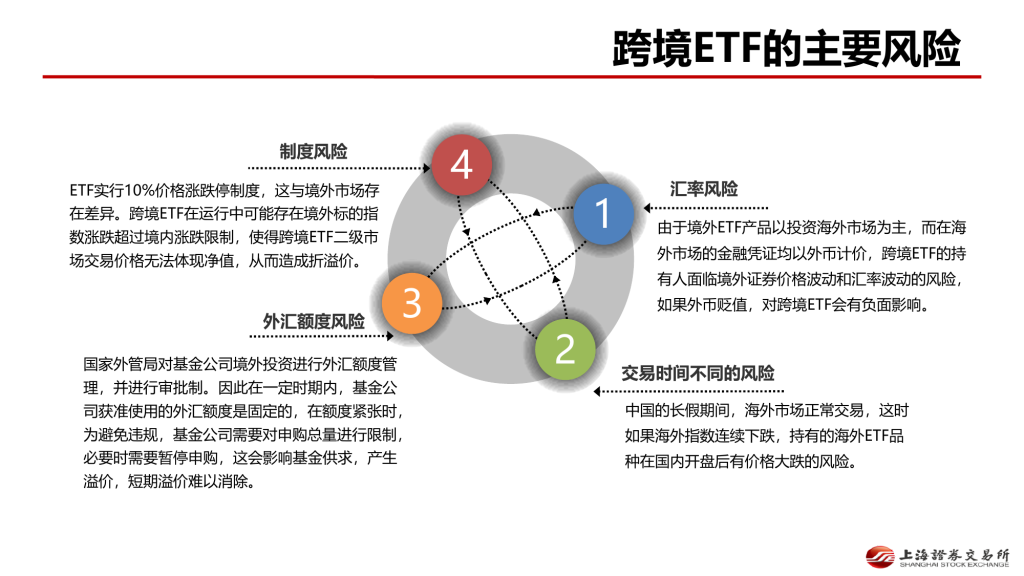
额度与制度会把溢价「粘」住:
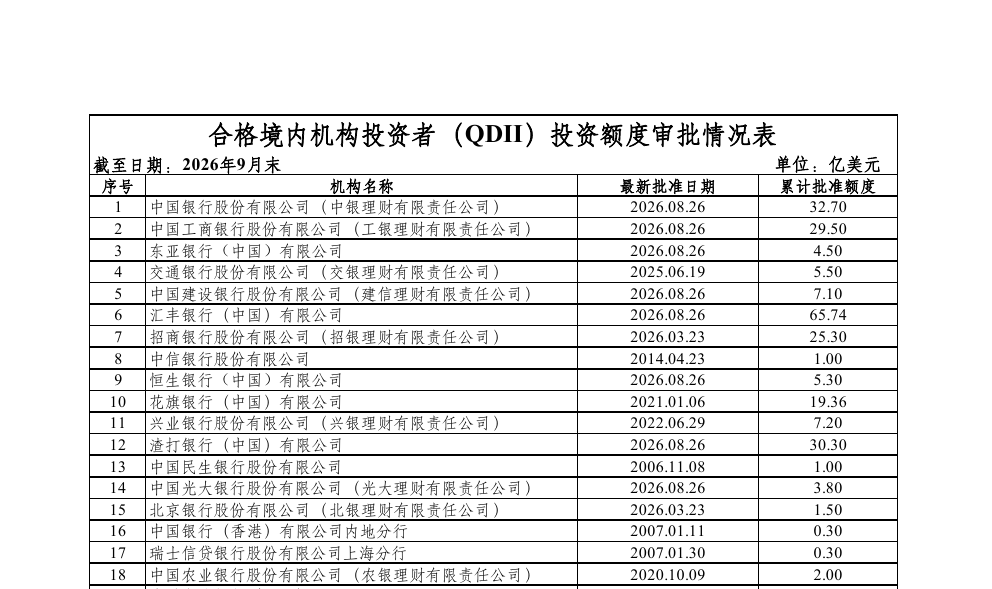
- 外管局按机构审批 QDII 累计额度;额度紧时,管理人常限制或暂停申购,二级买盘更容易推高溢价,短期难靠套利抹平。
- 境内 ETF 有 10% 涨跌停,境外指数单日波动可能更大,二级价格一时跟不上净值,也会放大折溢价。
限购公告里的「单日上限」、IOPV 与临停提示怎么逐项抄数,见本站限购与溢价核对清单——本文不重复那些数字作业。
4. 和「交易所美股产品」别混:真实股票 / 代币化 / 合约
对大陆读者,合规配置海外资产的主路径仍是 QDII、港股通、跨境理财通(南向通)等持牌渠道。部分加密货币交易所提供的产品形态不同,必须分清:
| 类型 | 你大致拿到什么 | 和 QDII 的差别 |
|---|---|---|
| 真实股票 / 港股通标的 | 经持牌通道持有的证券权益(以登记结算规则为准) | 港股通有适当性门槛;见开户、交易规则 |
| 代币化股票 / bStocks 等 | 通常是代币或平台记账凭证,一般不是境内意义上的直接持股 | 规则、托管、公司行动以交易所条款为准;见交易所美股对比 |
| 股票合约 / 股票永续 | 衍生品,可杠杆,有爆仓 | 与按净值持有基金份额完全不同 |
跨境券商「只出不进」后的整治与合规替代路径,见跨境券商整治时间线;大湾区南向通另见准入与额度。
5. 下单前 8 项结构核对(场内 vs 场外)
| # | 核对项 | 场内 ETF 重点 | 场外基金重点 |
|---|---|---|---|
| 1 | 完整名称与代码 | ETF / LOF / 联接是否搞混 | A/C 类、人民币/美元份额 |
| 2 | 跟踪指数与区域 | 美/港/日等;影响 IOPV 是否实时 | 同左,看合同「投资范围」 |
| 3 | 今日能否按净值扩份额 | 一级是否暂停申购(影响溢价黏性) | 限购金额、是否暂停申购 |
| 4 | 定价 | 成交价 vs IOPV,自算溢价 | 未知净值下单的规则(未知价确认) |
| 5 | 退出路径 | 二级卖出 vs 一级赎回到账天数 | 赎回费档、确认日、到银行卡天数 |
| 6 | 费率 | 佣金 + 基金运作费 | 申购费/赎回费/销售服务费 + 运作费 |
| 7 | 时差与长假 | 境内休市、境外续跌时开盘缺口风险 | 净值延迟公布 |
| 8 | 合规边界 | 走证券账户正规交易 | 走持牌销售机构;勿用分拆额度等违规套路 |
风险提示与来源
海外市场波动、汇率、跟踪误差、折溢价回落、额度与临停都可能导致亏损;过往业绩不代表未来。中国大陆对虚拟货币相关业务另有监管口径(银发〔2021〕237 号首次定性,银发〔2026〕42 号延续并取代相关表述);本文讨论的是境内公募 QDII / 跨境 ETF 渠道,不是境外加密交易所产品。 本文不构成投资建议。
来源(查询 2026-10-14): 上交所《上交所 ETF 知识大讲堂 · 跨境 ETF》PDF;外管局 QDII 额度审批情况表(截至 2026 年 9 月末);深交所《深交所 ETF 投资问答》公开转载内容(跨境 ETF 买卖与净值口径)。