摘要:跨境电汇被退回时,先向银行要退汇原因和原始报文,再核对接回金额是否已被转汇费或退汇手续费扣过,不要默认能全额到账。中国银行公开说明写过:办理退汇时,退回的金额必定小于原汇出金额;查询和退汇还要按价目表收取手续费和电讯费。未入账的退款和已入账后再退,申报口径也不一样。依据银行与外汇局公开口径,查询日期 2026-11-14。只放官网普通链接(affiliate_later)。
你等的一笔美元电汇迟迟没有进账,银行后来通知款项已退回,或者账上回来一笔比原汇出更少的钱。这时要先弄清:退回的原因写在哪、原汇出手续费和中间行费用退不退、回到账户上的金额怎样和原汇款核对。电汇费用里 OUR、SHA、BEN 怎么分担,以及中间行扣费如何对账单,已经写过,见SWIFT 电汇费用。本文只收窄到「款被退回来」这一段:原因怎么核对、钱能不能按原额回来、退汇手续费怎么看,不重写费用分摊本身。
查询日期:2026-11-14(北京时间)。下面的口径以中国银行(新加坡)汇出汇款说明、中国银行(香港)电子汇款申请书使用指南(2021 年 11 月版第 5 页)、SWIFT 网站刊载的 Payments Market Practice Group(PMPG)《Best Practice Guidance for the Return of Funds and Rejects of Payments》(2025 年 5 月)和《Market Practice Guidelines for Exceptions & Investigations》,以及国家外汇管理局天津市分局转载的通过银行进行国际收支统计申报业务(九)、2023 年服务贸易业务外汇管理问题解答(十三)和《国家外汇管理局关于进一步优化贸易外汇业务管理的通知》(汇发〔2024〕11 号)为准。各家银行的退汇手续费、中间行扣费和退回天数,以该行当期价目表、退汇通知和入账凭证为准,本文不编具体费率和到账日。只放官网普通链接(affiliate_later: 1)。本文不是法律、外汇或银行操作意见。
1. 先分清:退汇、拒付和平台退款
这三件事名称接近,凭证完全不同。
- 退汇:银行电汇在入账前被退回,或已入账后按汇款人申请、并在收款人同意后把款退回去。走的是 SWIFT 报文和银行账户,常见凭证是退汇通知、MT103 / pacs.008 原报文,以及退回时的 pacs.004 或相应借记说明。
- 拒付(chargeback):持卡人通过卡组织对已经成功的卡支付提出争议,独立站要在时限内提交材料,见独立站拒付怎么处理。
- 平台或商户退款:你在支付机构或自己后台把一笔已收款退给客户,和银行把电汇退回汇款行,不是同一套流程。
收到「款没进来」或「账上少了一笔又多了一笔」的通知时,先看通知抬头和业务编号:是电汇退汇,还是卡组织拒付,或是支付机构退款。下面只核电汇退汇。
2. 退汇原因:先向银行要书面原因和原报文
退汇常见是汇款信息与收款账户登记不一致。中国银行(香港)在《电子汇款申请书使用指南》第 5 页写明,为免退汇、延迟及可能产生额外费用:收款人名称须与收款账户在收款银行的名称完全相同;汇款往欧元区及采用 IBAN 的国家或地区必须提供 IBAN;部分国家和地区还要提供详细收款人地址或电话。名称差一个字母、漏了 IBAN、用了错误的 SWIFT/BIC,都可能在收款行或中间行被退回。
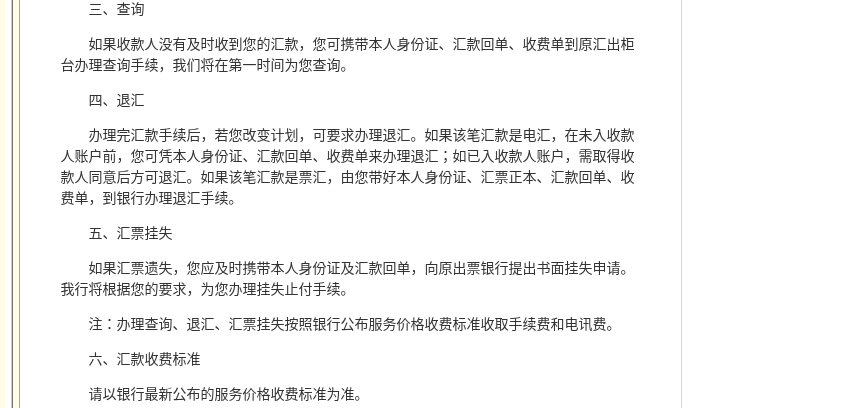
款已经发出之后,不要只根据聊天猜测原因。携带汇款回单、收费单,到原汇出银行办查询;作为收款方,则向自己的开户行申请查询,并索取退汇原因和原始报文。中国银行在汇出汇款说明里写过查询和退汇的办理材料,以及收费原则:
这里有两层要分开看:
- 还没入收款人账户:汇款人可以申请退汇。银行会向路径上的银行发查询或撤销请求,结果以银行书面回复为准,不保证一定能拦截成功。
- 已经入收款人账户:需取得收款人同意后,才能把款退回去。PMPG 在 2025 年 5 月的《Return of Funds》指引里,用场景说明:资金若已在收款行完成结算,退回应使用 pacs.004(Return)这类退回报文,而不是把原支付报文再发一遍。
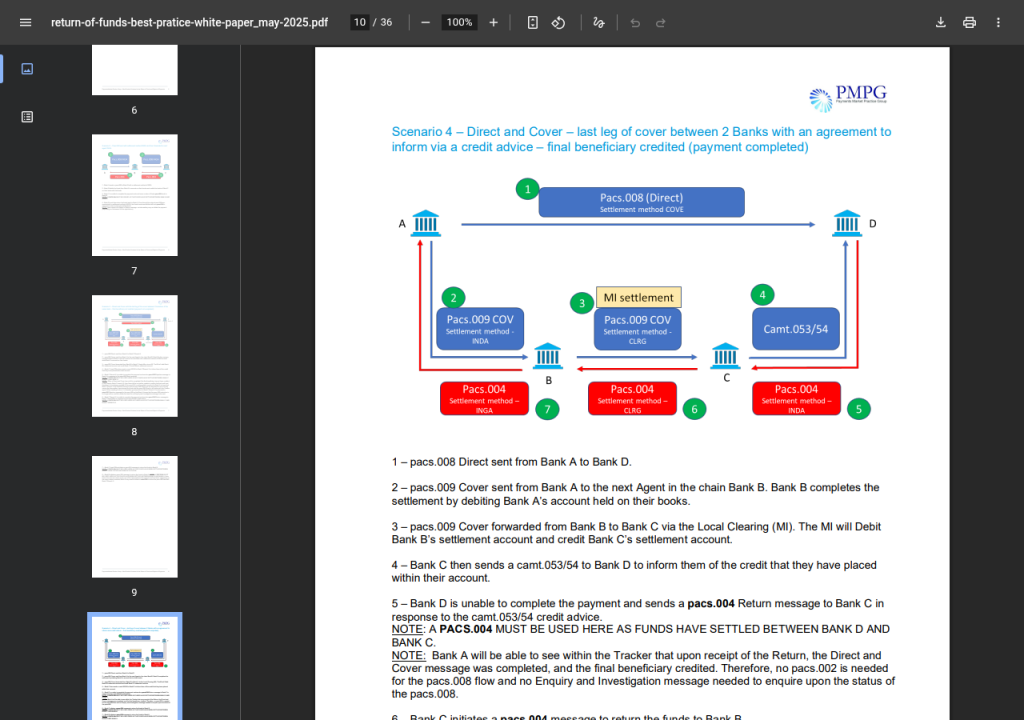
向银行要材料时,可以一并请对方提供:退汇日期、退回金额和币种、原因说明或报文里的原因代码、原交易的 UETR 或业务编号、如有的扣费明细。PMPG 对 MT 报文退回的市场实践,是在域 72 中用 /RETN/、原因代码、/MREF/(原报文参考号)等结构化字段说明退回,并可选用 /CHGS/ 标注扣费;ISO 20022 的 pacs.004 则在退回原因代码字段里给原因。具体以你拿到的那一份报文或银行说明为准,本文不把某一家银行未公开的代码表写成固定清单。
3. 退回金额和手续费:不要默认能全额回来
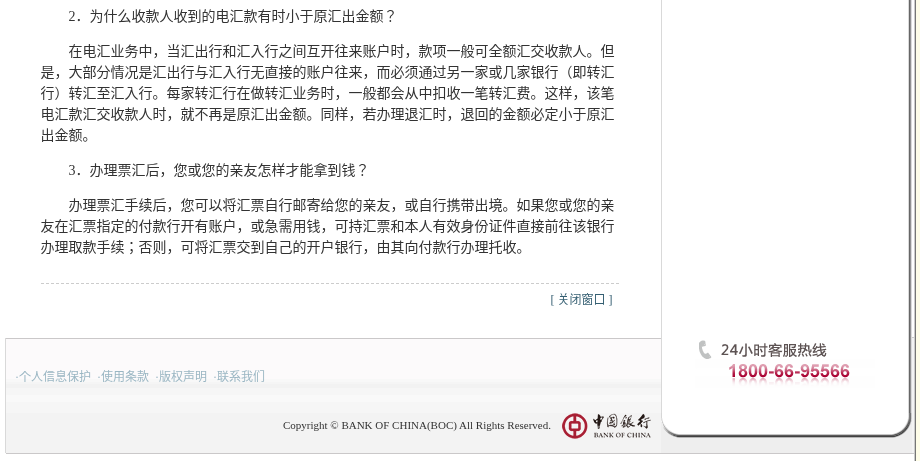
中国银行在同一页的常见问题里写得很直接:转汇行在转汇时一般会扣一笔转汇费,收款人收到的电汇款有时会小于原汇出金额;同样,若办理退汇时,退回的金额必定小于原汇出金额。查询、退汇、汇票挂失,还要按照银行公布的服务价格收费标准收取手续费和电讯费;收费标准以银行最新公布的价目表为准。
核对退回金额时,把这几笔分开,不要把「少了的那一截」当成同一项费用:
- 原汇出金额:汇款申请书或 MT103 / pacs.008 上的指示金额。
- 汇出时已经扣过的费用:汇出行手续费、电讯费,以及 SHA 或 BEN 条件下被中间行、收款行扣过的部分。这些费用在原路径上是否退还,要看银行书面说明,不要默认退汇时会退回。
- 退汇过程中新产生的费用:查询费、退汇手续费、电讯费,以及退回路径上中间行再次扣费。中国银行写明查询和退汇要按价目表收取手续费和电讯费;境外银行另扣的,按其实际扣收,以退汇凭证为准。
- 退回入账金额:最终回到汇款人账户的数字。用它去减原汇出金额,差额应能在 2、3 两项或银行说明里找到对应。报文里若有
/CHGS/或费用栏,逐笔抄到对账表。 - 币种和汇兑:原汇出和退回若不是同一币种,或中途发生过兑换,入账金额还受兑换汇率影响。以退汇入账凭证上的币种和金额为准,不要按当时的心里价去套。
OUR 条件下,汇款人希望收款人收到全额,但一旦发生退汇,原路径上已经扣过的中间行费用和退汇新产生的费用,仍可能让回到汇款人账户的钱少于原汇出金额。具体退不退、退多少,以银行当期说明和凭证为准,本文不编费率或天数。中间行扣费如何对照对账单,见文末「相关阅读」里的外贸收款对账单一文,这里不再展开。
4. 申报:未入账退回,和已入账再退,口径不同
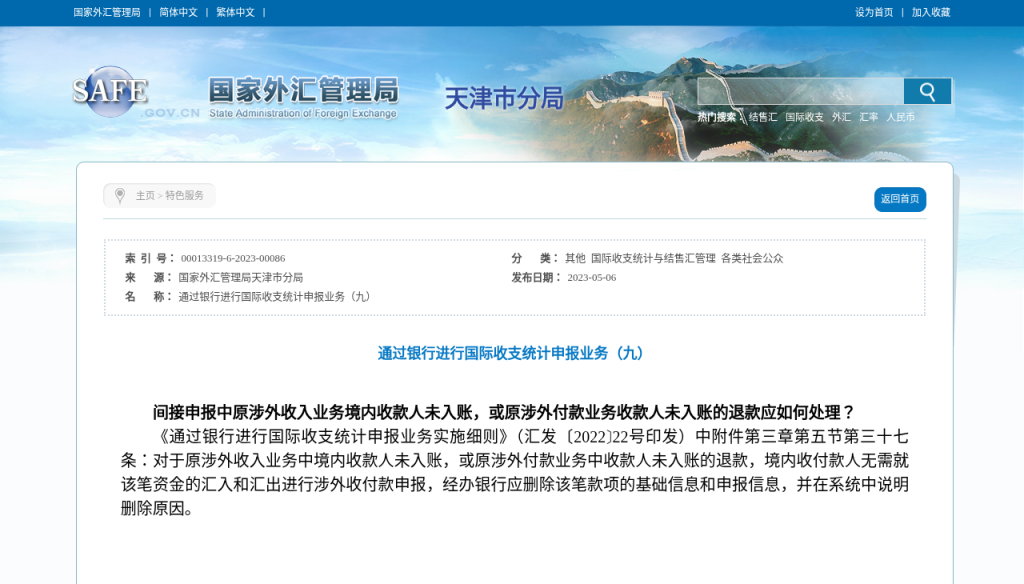
款进不进你的境内账户,申报处理不一样。国家外汇管理局《通过银行进行国际收支统计申报业务实施细则》(汇发〔2022〕22 号)第三十七条的口径,经天津市分局问答转述是:对于原涉外收入业务中境内收款人未入账,或原涉外付款业务中收款人未入账的退款,境内收付款人无需就该笔资金的汇入和汇出进行涉外收付款申报,经办银行应删除该笔款项的基础信息和申报信息,并在系统中说明删除原因。
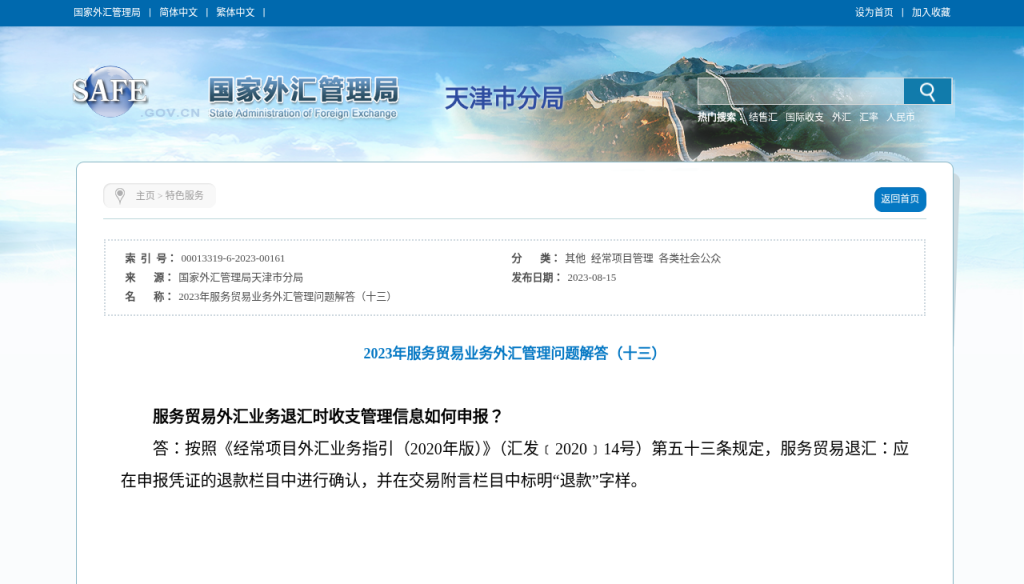
如果款已经入过账,再作为服务贸易退汇出去或退回来,口径就不是「不用申报」。同一分局转述《经常项目外汇业务指引(2020 年版)》(汇发〔2020〕14 号)第五十三条:服务贸易退汇应在申报凭证的退款栏目中进行确认,并在交易附言栏目中标明「退款」字样。
货物贸易还有「特殊退汇」规则。汇发〔2024〕11 号写明:A 类企业单笔等值 20 万美元以下(含),退汇日期与原收、付款日期间隔在 180 天以上(不含),或由于特殊情况无法原路退回的货物贸易退汇,可直接在银行办理,另有规定的除外;银行须确认超期限或无法原路退汇的真实性和合理性,并在涉外收支申报交易附言中注明「特殊退汇+退汇业务类型(如超期限、非原路退回)」。这是货物贸易项下的银行办理口径,不要把它套到服务贸易或个人项下。你这笔到底走哪一类,以银行审核和外汇局当期规定为准。
境外收入如果已经结汇,退汇时还可能涉及原结汇的处理;香港公司账户收 USD 时,路径和到账凭证怎么对,见文末「相关阅读」。
5. 核对时可以挨项看的几件事
- 通知上写的是电汇退汇,还是卡组织拒付、支付机构退款。
- 银行是否提供了书面退汇原因,以及原交易的 UETR、业务编号或 MT103 / pacs.008、退回用的 pacs.004 或相应说明。
- 收款人名称、账号或 IBAN、SWIFT/BIC、地址是否与收款行登记完全一致;若要重新汇出,先书面更正再汇,避免同一原因再次退回。
- 退回入账金额是否小于原汇出金额;差额能否在原路径扣费、退汇手续费、电讯费、再次转汇费或汇兑差额里对上。
- 原汇出时已付的手续费,银行有没有书面说明退还或不退还,不要按口头承诺入账。
- 该笔款在境内是否曾经入账:未入账的退回,和已入账后再退,申报口径不同,以银行办理结果为准。
- 货物贸易超 180 天或无法原路退回时,是否属于汇发〔2024〕11 号所称特殊退汇,附言是否按银行要求注明。
风险与范围
本文只整理查询当天银行和外汇局公开页里,与电汇退汇原因、退回金额和申报有关的口径,方便你向银行核对凭证。它不是某家银行的收费承诺,也不保证某一笔退汇能够拦截成功或全额退回。各银行价目表、中间行扣费、汇兑和办理时限可能不同,且可能调整,以你开户行当期说明和入账凭证为准。涉及外汇申报、贸易分类和税收的具体办理,以主管机关和经办银行审核为准。
来源(查询日期 2026-11-14 北京时间)
- 汇出汇款(中国银行新加坡分行)
- 电子汇款申请书使用指南(中国银行(香港),Version 202110,第 5 页)
- Best Practice Guidance for the Return of Funds and Rejects of Payments(PMPG,2025 年 5 月,SWIFT 网站刊载)
- Market Practice Guidelines for Exceptions & Investigations(PMPG,SWIFT 网站刊载)
- 通过银行进行国际收支统计申报业务(九)(国家外汇管理局天津市分局)
- 2023 年服务贸易业务外汇管理问题解答(十三)(国家外汇管理局天津市分局)
- 国家外汇管理局关于进一步优化贸易外汇业务管理的通知(汇发〔2024〕11 号)
未在上述来源写明的费率、到账天数和原因代码表,本文不编。只放官网普通链接(affiliate_later: 1)。