摘要:自建独立站把页眉、侧栏或评测页卖给品牌时,先核刊例有没有写清位置、尺寸、排期、排他和付款节点;再对排期表和线上实际上线是否一致;最后把合同金额、发票、收款流水和银行入账对成同一笔。单价和到账天数以合同与到账凭证为准,本文不编刊例报价。依据广告法和发票管理办法等公开口径,查询日期 2026-11-14。只放官网普通链接(affiliate_later)。
你把独立站的页眉、侧栏或一篇评测页卖给品牌做赞助位之后,对账时最先卡住的,往往是刊例上写的位置和排期,有没有按天上线,以及合同金额、发票和银行入账能不能对成同一笔。爱发电这类平台上的订阅赞助,规则在平台后台,见爱发电类订阅赞助。本文只收窄到自建独立站直接向品牌出售赞助位或品牌软文时,刊例怎么写、排期怎么对、到账怎么核对,不重写平台分成规则。
查询日期:2026-11-14(北京时间)。下面的标识、档案和发票口径,以《中华人民共和国广告法》、《互联网广告管理办法》(市场监管总局令第 72 号,自 2023 年 5 月 1 日起施行)、《互联网广告可识别性执法指南》(市场监管总局 2024 年 8 月 22 日发布)、《中华人民共和国发票管理办法》(2023 年修订)和国家税务总局纳税人合规开具发票问题即问即答之一为准。刊例单价、CPM 和到账天数,没有统一官方数字,一律以合同与到账凭证为准,本文不编报价。只放官网普通链接(affiliate_later: 1)。本文不是法律或税务意见。
1. 先分清:直签赞助位和程序化广告位
独立站变现常见有几条路,不要混在同一张结算表里:直签赞助位按合同收款、开票;把广告位交给 AdSense、Adsterra 这类网络按展示或点击分成;在内容里放联盟链接按有效订单对账;在小红书等平台接商单,则按平台报备和结算走。后几条都有平台规则和后台账单,文末「相关阅读」里有对应文章。直签赞助位没有平台账单替你对,刊例、排期表、上线截图、合同、发票和银行入账,都要自己留档。下面只核这一条。
2. 刊例里要写清的项目
刊例是报价和排期的底稿,不是装饰页。品牌按刊例询价,财务按合同付款,你按刊例检查有没有上线错位。一份能拿去对账的刊例,至少写清这些项;具体怎么写、写多少钱,以你和对方签的合同为准。
- 位置和尺寸:例如首页页眉 728×90、侧栏 300×250、文章顶部通栏,或指定栏目的某篇文章。最好同时写页面 URL 类型和素材规格。
- 排期:开始日期、结束日期、时区,以及是否含节假日、是否可顺延。写「投放一个月」而不写起止日,后面对不上截图。
- 展现形式:静态图、轮播、文字链,还是整篇品牌软文。软文要单独写清标题位置、是否可出现在 RSS 或推荐模块。
- 排他和冲突:同一位置同一时段是否只给一家;竞品是否可以出现在相邻栏;行业冲突怎么定义、由谁书面确认。
- 付款节点:全额预付、分期待上线后付,还是按月结算。写清付款日、收款账户、币种,以及逾期是否暂停上线。
- 素材和改稿:谁提供素材、最晚提交日、修改次数、不上线时如何书面确认。
- 标识:页面上如何标明「广告」,由谁来加。下一节单独核对。
刊例里的价格只是报价。对账时用合同金额,不用口头「按刊例打几折」。没有合同就先把上述项目写成书面确认,再上线。
3. 广告标识:软文不能冒充普通评测
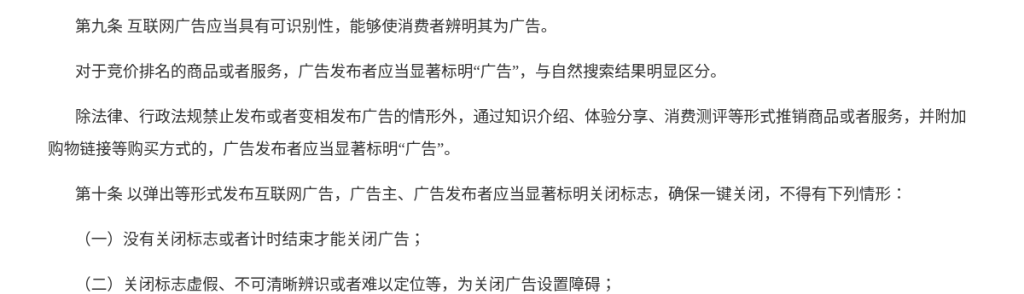
《广告法》第十四条规定:广告应当具有可识别性,能够使消费者辨明其为广告;不得以新闻报道形式变相发布广告;通过大众传播媒介发布的广告应当显著标明「广告」。《互联网广告管理办法》第九条把互联网场景写得更具体:通过知识介绍、体验分享、消费测评等形式推销商品或者服务,并附加购物链接等购买方式的,广告发布者应当显著标明「广告」。
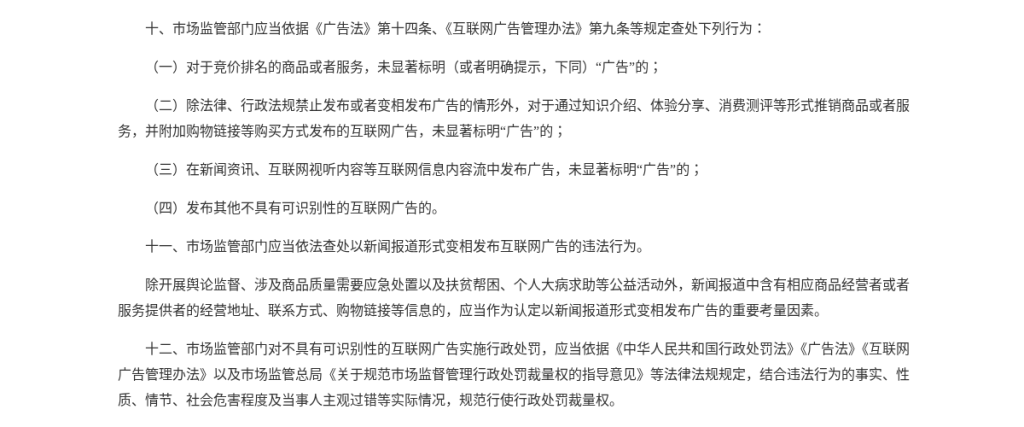
市场监管总局《互联网广告可识别性执法指南》第十条、第十一条进一步写明:未显著标明「广告」的竞价排名、测评带购买方式、以及在新闻资讯内容流中发布的广告,属于查处范围;以新闻报道形式变相发布互联网广告,应当依法查处。指南还写了一句容易被忽略的话:是否显著标明「广告」,不是判断它算不算广告的依据。先看它是不是在推销商品或服务,再检查标识有没有加上去。
核对时可以挨项看:
- 页眉、侧栏这类位置广告,是否在该区域或素材上显著标明「广告」。
- 品牌软文、评测、选购清单若带购买链接或实质推销,标题、开头或页面显著位置是否标明「广告」,有没有写成「用户笔记」「编辑推荐」却不说明商业关系。
- 合同里的文案有没有使用「国家级」「最高级」「最佳」等《广告法》第九条列明不得使用的用语;医疗、药品、保健食品等依法应审的品类,有没有未经审查就发。
- 上线前、上线后各留一张带日期的页面截图,证明标识当时就在。
独立站向品牌出售位置或代为发布广告时,你可能同时接近广告发布者的角色。《互联网广告管理办法》第十四条要求广告经营者、广告发布者建立承接登记、审核、档案管理制度:查验并登记广告主的真实身份、地址和有效联系方式,核对证明文件和广告内容,档案自广告发布行为终了之日起保存不少于三年。内容不符或证明文件不全的,不得发布。
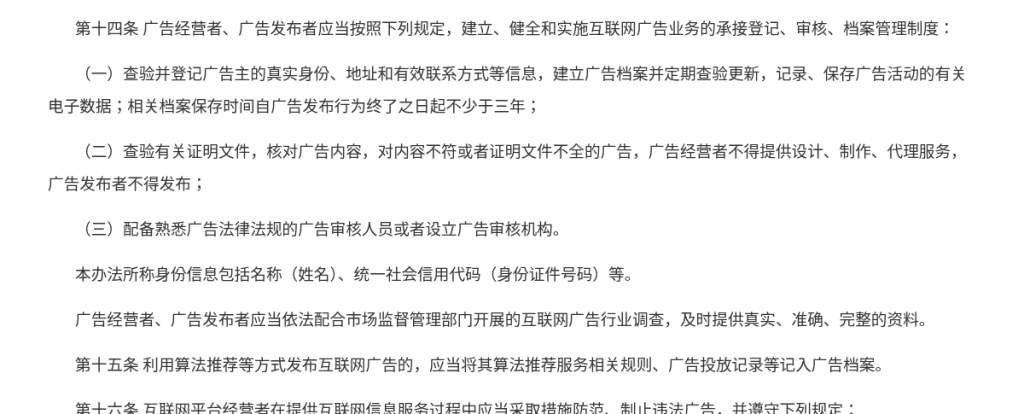
品牌提供的资质、合同、素材终稿、上线截图和上下线时间,建议按这一口径归档,不要只留聊天记录。
4. 排期表和线上实际上线是否一致
刊例和合同写了排期,还要和线上实际页面对照。对账日前,按每一条已售位置做一张表,至少包含:合同编号、位置、素材规格、约定起止日、实际上线 URL、实际上线与下线时间、标识是否可见、排他条款有没有被邻栏冲突、当天或定期截图的文件名。
核对时常见对不上的情况:
- 合同写的是首页页眉,实际却出现在内页侧栏,或只在某一分页出现。
- 约定 11 月 1 日 0 点上线(写明时区),页面到当天下午才换上,或下线日之后素材还在。
- 轮播位卖了「首屏固定」,实际被其他素材轮换挤到后面。
- 排他期内,竞品出现在同一页相邻栏,合同里却没有书面豁免。
- 软文已标明「广告」,但分享卡片、推荐模块或邮件摘要把标识裁掉了。
这些问题靠记忆对不上。用排期表加带日期的截图,才能和品牌对「这一天这一位置是不是按合同在线」。改期、补量或下线,都要有书面确认,再改表。
5. 到账对账:合同、发票、流水、银行入账
钱进来之后,要能把四件事对成同一笔:合同金额、你开出的发票、收款渠道流水、银行(或支付机构)入账。发票上要写哪些买方信息和税务备注,见海外客户开发票。跨境发票要素、收款渠道对比和结汇步骤,放在文末「相关阅读」。这里只核直签赞助款有没有对上。
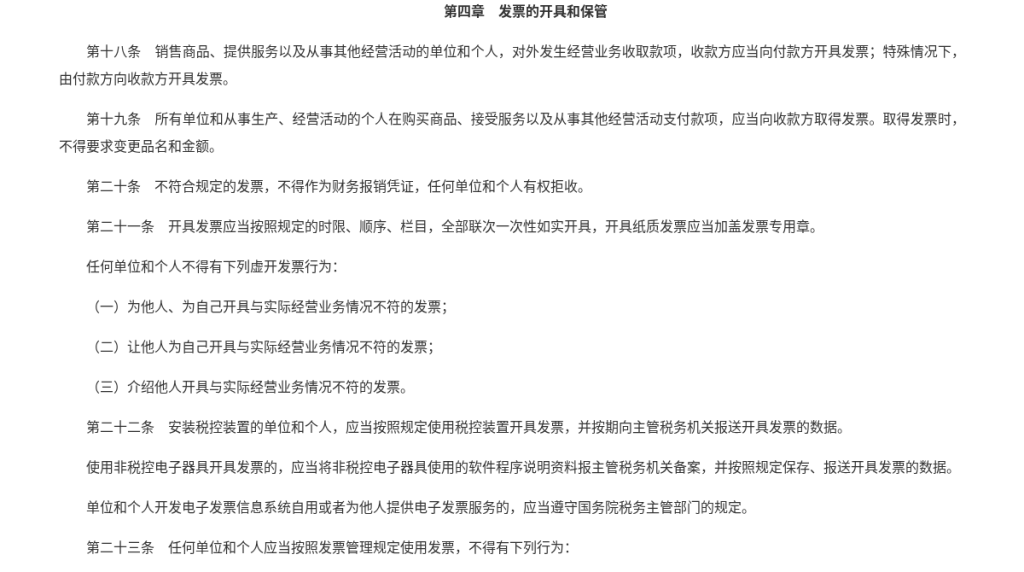
《发票管理办法》第十八条规定,对外发生经营业务收取款项,收款方应当向付款方开具发票。第十九条写明,取得发票时不得要求变更品名和金额。第二十一条规定,开具发票应当全部联次一次性如实开具;不得为自己或让他人开具与实际经营业务情况不符的发票。
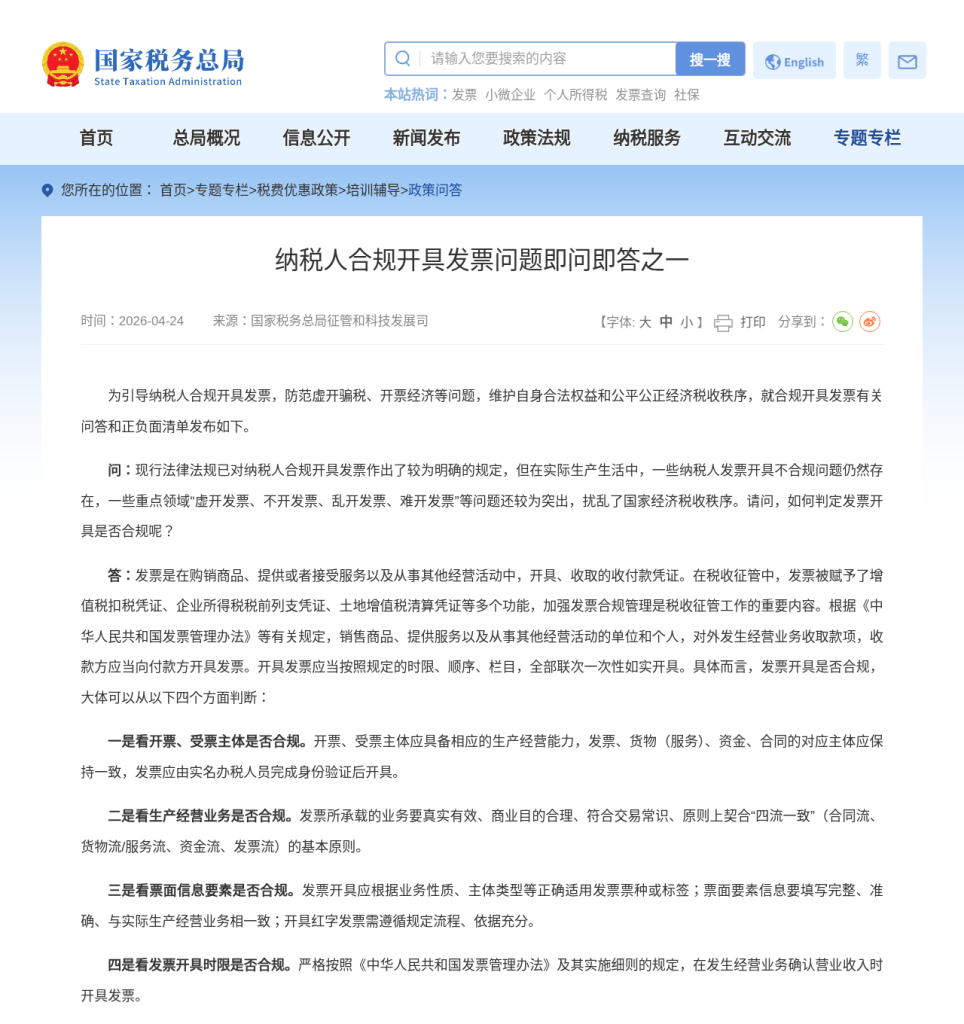
国家税务总局在「合规开具发票」即问即答里,把判断标准写成四个方面,其中明确提到:开票、受票主体应具备相应生产经营能力,发票、货物(服务)、资金、合同的对应主体应保持一致;业务要真实有效,原则上契合「四流一致」(合同流、货物流/服务流、资金流、发票流)。品名写成「咨询费」「技术服务」而合同是赞助位发布,或者付款账户和合同主体不是同一家,对账时就要停下来核对,不要为了「好入账」改品名。
对账时可以按这一顺序看:
- 合同主体、付款账户名、发票抬头是否为同一家;币种和含税金额是否一致。
- 发票项目是否与合同约定的赞助位置、排期相符,有没有被要求改成其他品名。
- 收款渠道流水的金额、时间、付款人,能否对上发票和合同;分笔到账时,合计是否等于合同应付。
- 银行入账金额如果少一截,先分清是手续费、汇兑差额,还是对方只付了部分节点款,再书面确认,不要直接把差额记成「已结清」。
- 付款节点:预付款到了没有再上线;上线后的尾款,是否在排期结束且双方确认后才开票、销账。
上述金额、费率、到账天数,都以合同和当期到账凭证为准。
境外品牌如果提出用 USDT 等加密货币支付赞助款,这和上面的法币发票、银行入账不是同一条路径。先书面确认收款地址、网络、金额和到账交易哈希,再决定能不能对上合同;税务和外汇申报按你所在地当时规定处理,不要默认「链上到账就等于已经开票、已经结汇」。中国大陆 2021 年十部门《关于进一步防范和处置虚拟货币交易炒作风险的通知》把虚拟货币相关业务定性为非法金融活动;银发〔2026〕42 号延续相关口径。币安、欧易的用户协议不向中国大陆居民提供服务。产品可用性因地区而异。注册请只用官方域名。若你在合规地区需要把已收到的加密货币转到交易所,本站邀请链接含返佣参数,属于广告披露:币安注册(邀请码 L5KY6YCR)、欧易注册(邀请码 2157189586)。通过上面的链接注册,本站可能获得返佣,不影响你的手续费。这不是在推荐把赞助款改成加密货币结算。
6. 刷单、押金和拉人头:只当作防骗项
直签赞助位走的是位置和排期,不靠你去「做任务」或拉人。遇到这些说法,先停:要求你先交保证金或「刊例押金」才能接到品牌;要求刷点击、刷阅读再结算;以招商、代理分成为名让你发展下线。这类安排不属于正常的赞助位对账,也不要写进刊例当付款条件。
7. 核对时可以挨项看的几件事
- 刊例是否写清了位置、尺寸、排期起止、排他冲突和付款节点。
- 页面和软文是否显著标明「广告」,有没有做成未标识的评测或新闻体。
- 广告主身份、资质和素材终稿有没有归档,档案是否按发布终了之日起不少于三年来留。
- 排期表中的 URL、起止日、位置,是否与带日期的上线截图一致。
- 合同金额、发票、收款流水、银行入账能否对成同一主体、同一笔金额。
- 发票品名有没有被改成与赞助发布不符的项目。
- 分笔到账或扣费后的差额,有没有书面说明,不要直接销账。
风险与范围
本文只整理查询当天公开的广告标识、档案和发票口径,方便你核对立站直签赞助位的刊例、排期和到账。它不是报价模板,也不构成法律、税务或广告审查意见。医疗、教育、金融等限制发布的品类,以及境外广告主适用的当地规则,以主管机关和合同约定为准。刊例价格、付款周期和到账天数因合同而异,以书面约定和凭证为准。规则可能调整,以官网当前页为准。
来源(查询日期 2026-11-14 北京时间)
- 中华人民共和国广告法(中国政府网)
- 互联网广告管理办法(市场监管总局令第 72 号)
- 互联网广告可识别性执法指南(市场监管总局 2024 年 8 月 22 日)
- 中华人民共和国发票管理办法(2023 年修订,广东省税务局转载)
- 纳税人合规开具发票问题即问即答之一(国家税务总局)
未在上述来源写明的刊例单价、CPM 和到账天数,本文不编。只放官网普通链接(affiliate_later: 1)。