摘要:香港数字银行账户已经开好之后,用转数快(FPS)收付款时,先对官方说的到账窗口,再按识别代号、预设收款账户和银行限额去核对失败或没到账的原因。查询日期 2026-11-08;只放金管局、HKICL 与持牌银行帮助中心普通链接(affiliate_later),不埋交易所邀请码。
依据:香港金融管理局《快速支付系统》、香港银行同业结算有限公司(HKICL)转数快《常见问题》、ZA Bank《我转出到香港本地银行后,多久能到账?》、ZA Bank《我的每日转账限额是多少?》、Mox《常见问题:付款及转数》、WeLab Bank《转数快》介绍页、Ele Bank(金管局名单中的 ELE BANK LIMITED,表内曾用名 Airstar Bank)《收款人在什么时候会收到我以「转数快」支付的款项?》。查询日期:2026-11-08(北京时间)。只放官网普通链接(
affiliate_later: 1)。限额、截数时间和 App 界面以各行当期说明为准。不构成法律、开户或跨境换汇建议;不写地下换汇,不教绕过限额或实名核验。
香港公司要先开到数字银行(旧称虚拟银行)对公户时,资料清单和常见补件/驳回口径见前文香港公司开立虚拟银行:资料清单与常见驳回原因。开户驳回见前文,本文只谈账户已经开好之后:用转数快(Faster Payment System,FPS)收款或付款时,到账要等多久、失败或没进指定账户时去哪看、官方点名的常见原因怎么核对。 收美元电汇、中间行费用另见香港公司银行收 USD;钱进境内怎么申报结汇,见海外收入结汇。
1. 转数快是什么:先分清系统和银行 App
金管局页面写明:为应对零售支付需求,金管局于 2018 年 9 月 17 日推出快速支付系统「转数快」。香港的银行及电子钱包营运商均可参与;客户只需输入收款人的流动电话号码或电邮地址,即可进行跨行或电子钱包支付,收款人亦可即时收到款项。转数快全日 24 小时不停运作,并支持港元及人民币支付。
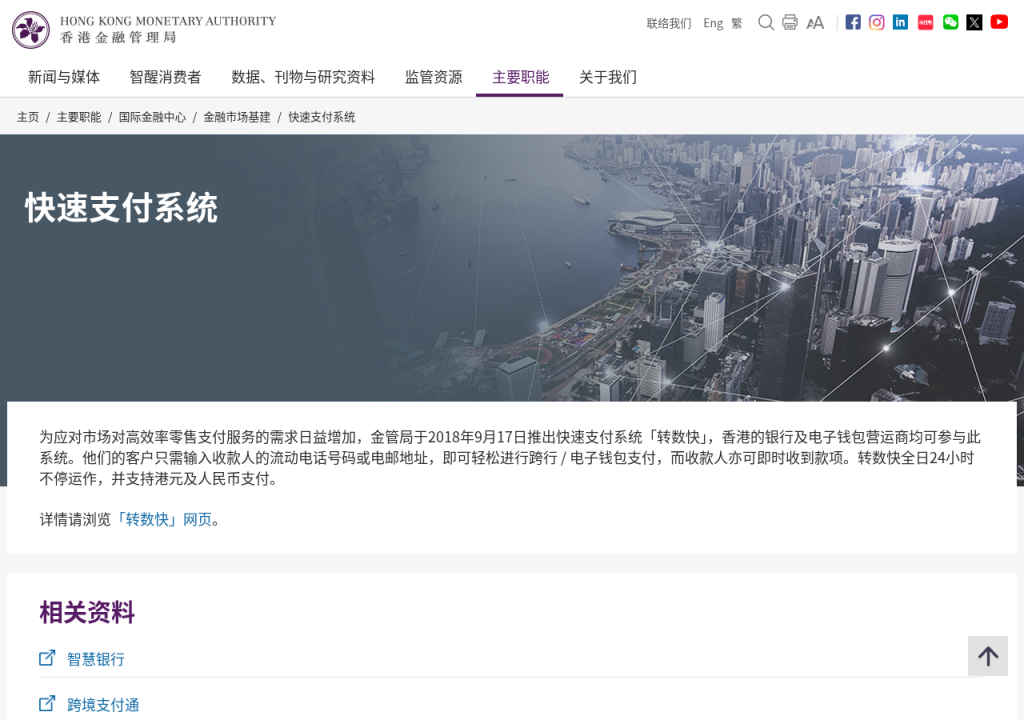
HKICL(转数快营运机构)在常见问题 Q1 把 FPS 写成:连系银行与储值支付工具(SVF)的金融基建,让客户可每日 24 小时以港元或人民币进行即时转账至其他银行或 SVF。所有参与行也支持以批量模式处理转账指示,交易完成所需时间视乎个别参与行向客户提供的服务。Q5 还提醒:不同银行或电子钱包提供的具体服务范围、方式和界面可能不同,细节要向该参与行查询。
常用识别代号包括:
- 手机号码或电邮地址:可与多于一家银行或电子钱包连系;付款人没有指明收款机构时,款项会进入你设定的预设收款账户。
- 转数快识别码(FPS ID):由系统编发的 7 位或 9 位数字代号,每个 FPS ID 只可以绑定一家银行或电子钱包的账户。
- 账户号码 + 银行/SVF 名称:若收款人没有登记手机号、电邮或 FPS ID,付款人必须输入姓名、机构名称和账户号码。
- 身份证号码:供已持有收款人身份证号码的机构发放款项,不用于个人对个人转账;且只能绑定一个单一持有的个人(非联名)银行账户。
HKICL Q9 写明:FPS 没有规定付款人必须先向系统登记才能付款;但参与银行或 SVF 可以要求客户在使用前先行登记。收款侧则通常要先完成识别代号登记,对方才能用手机号或电邮打给你。
2. 到账要多久:即时是常态,延迟要先看参与行
HKICL Q6:FPS 每星期 7 天、每天 24 小时不停运作,周末及假日亦如是;周末或假日你所用银行是否照常提供服务,要向该行查询。Q3:付款人和收款人都在支援 FPS 实时支付的银行或 SVF 开有户口,才可做即时转账。
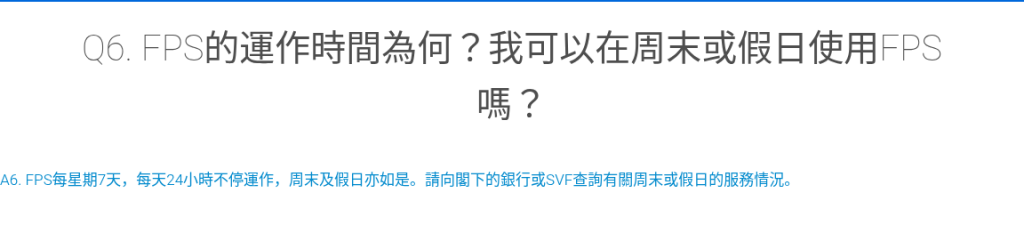
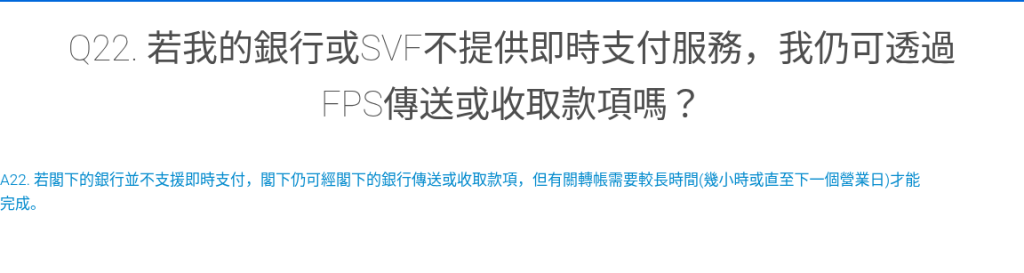
Q22 把「没有即时到账」写成另一种正常路径:若你的银行并不支援即时支付,仍可通过该行传送或收取款项,但转账需要较长时间(几小时或直至下一个营业日)才能完成。Q24 也写:香港所有银行都接受经 FPS 转账的款项,但并非所有银行都能为客户即时收款。
下面是本次能打开的几家持牌数字银行公开口径。没写进帮助中心的限额或截数时间,本文不编。
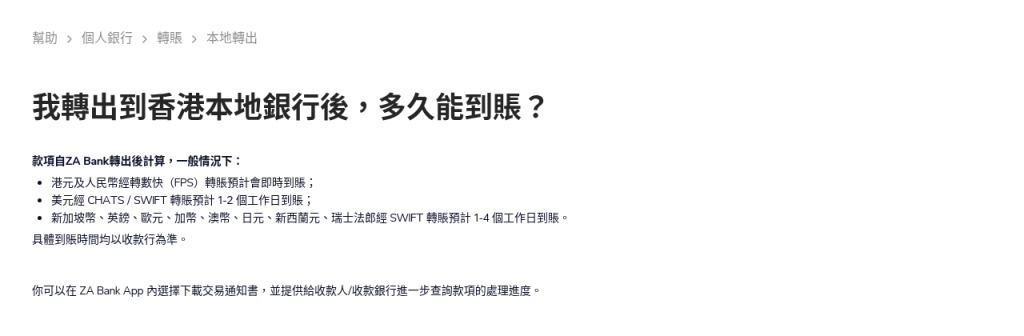
ZA Bank:本地转出到账 FAQ 写明,款项自 ZA Bank 转出后计算,一般情况下:港元及人民币经转数快预计会即时到账;美元经 CHATS / SWIFT 预计 1–2 个工作日;若干其他外币经 SWIFT 预计 1–4 个工作日。具体到账时间以收款行为准。可在 App 内下载交易通知书,交给收款人或收款银行继续查询。该页还写:一般情况下所有转账会即时生效,但列出的截数时间以后提交的指示将于下一个工作天处理。本次打开时,截数时间表以图片形式加载失败,具体几点截数请以该 FAQ 当期表格或 App 提示为准,本文不补数字。
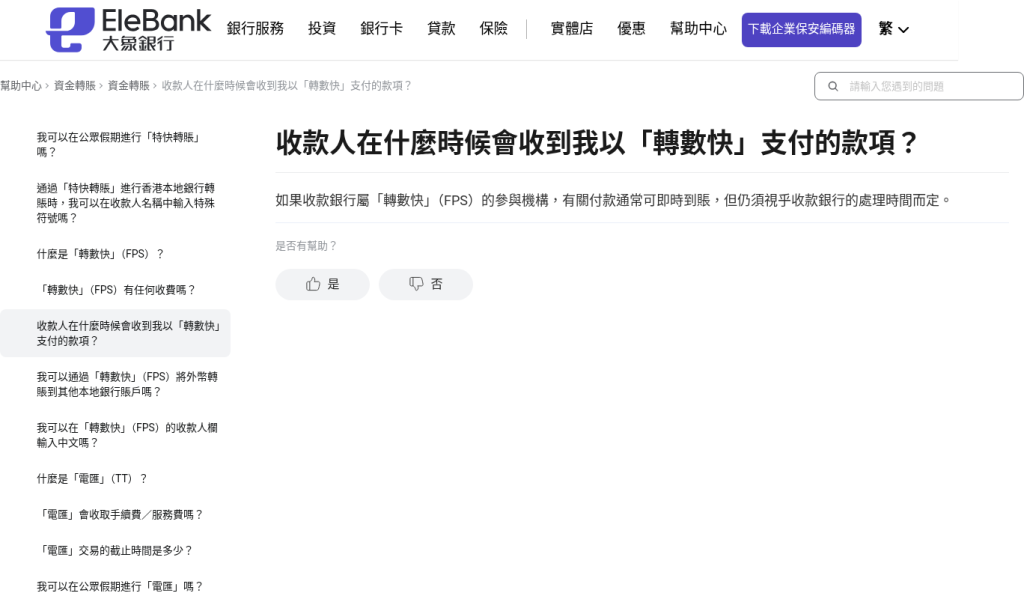
Ele Bank(金管局数字银行名单里对应 ELE BANK LIMITED,表内曾用名 Airstar Bank):企业帮助中心写明,如果收款银行属转数快参与机构,有关付款通常可即时到账,但仍须视乎收款银行的处理时间而定。
Mox:付款及转数 FAQ 写明,一般情况下,执行本地港币及人民币转数后,款项会即时转至对方户口,你也会收到即时确认;有时候对方银行可能需要一些时间来处理及确认。本地美元转账可能需要几个工作天,非工作时间(该页写明周一至周五上午 9:00 至下午 4:30 以外,香港公众假期除外)提交的本地美元转账将在下一个工作日处理。经转数快从 Mox 户口转数或汇入款项,该页写明免费。
WeLab Bank:转数快介绍页 把转数快写成金管局推行的快速支付系统,可用电话号码、电邮地址或转数快识别码,24 小时跨行过数。页脚公开写明:每日交易限额为 HKD 15,000,账户经过审核后提高为 HKD 1,000,000;可在 App「我的账户 → 设定 → 每日交易限额」查看或调整,并在「转数快设定」里管理登记。用邮箱或手机号做识别代号时,同一代号可以用在不同银行;在 WeLab 登记的 FPS Identifier 则只对应 WeLab 账户。用香港身份证号码登记,只限收取已持有该身份证资料的机构、企业及特区政府款项,不能用作个人转账。
跨境支付通(转数快与内地 IBPS 互联)是另一条通道,HKICL 为其单独写了北向每人每日上限港币 10,000 元、每年上限港币 200,000 元(以每家参与机构计算)等说明。本文不把这条跨境额度当成香港本地 FPS 的到账规则;若你做的是内地往来小额汇款,应打开 跨境支付通专页 再核对。
3. 失败或没进指定账户:官方点名的核对顺序
先记住 HKICL Q25:FPS 系统本身没有统一的最高交易限额;银行及 SVF 会按经营模式和风险管理设置不同限额,详情向该行查询。所以「被拒」常常先出在你所用银行的限额或验证,而不是转数快整条系统停了。
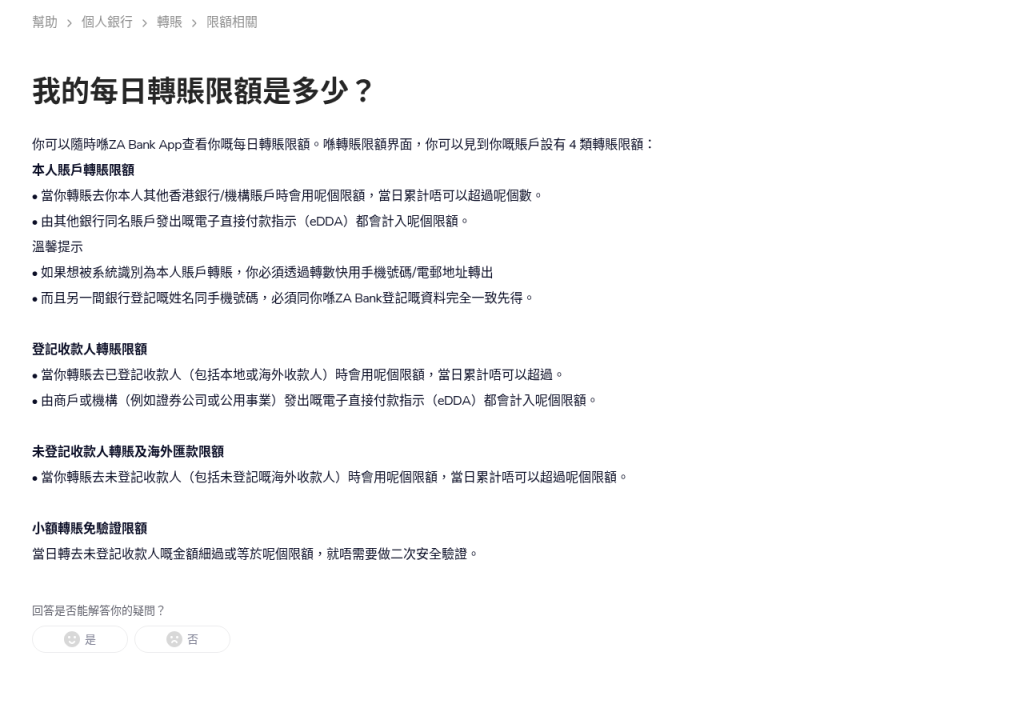
ZA Bank 把每日限额分成四类,并写明可在 App 的转账限额界面查看,本文不编各类的具体金额:
- 本人账户转账限额:转到你本人其他香港银行或机构账户;由其他银行同名账户发出的 eDDA 也计入。系统要识别为本人账户,必须经转数快用手机号码或电邮转出,且另一间银行登记的姓名和手机号码须与 ZA Bank 登记资料完全一致。
- 登记收款人转账限额:转到已登记收款人(本地或海外);商户或机构发出的 eDDA 也计入。
- 未登记收款人转账及海外汇款限额。
- 小额转账免验证限额:当天转到未登记收款人的金额小于或等于该限额时,无需二次安全验证。
相关问题列表里还可以看到「为何本人账户转账限额最高只可以到 HKD 200 万?」这类条目,说明上限因账户类型而异,仍以你 App 里的数字为准。
Mox 同一份 FAQ 写明:首次开户后每日转数限额会预设为 HKD 0,内部审核完成前最高转数或入钱限额暂时降低至 HKD 10,000;内部审核完成后,每日最高转数限额提升至港币 100,000 元;完成 90 天新客户开户期或符合账户审查要求后(以较早者为准),再提升至港币 1,000,000 元。未登记收款人是总限额下的子限额,初始预设为港币 0 元,之后最高为港币 100,000 元;新增收款人需 24 小时才生效。任何 30 个历日内最多可转账给 50 个不同收款人,达到上限会看到「频繁交易提示」。向被香港警务处诈骗报告点名的识别代号或账户转账时,App 可能发出「高危警示」;没有警示也不能保证对方安全,付款前仍要核对该名和金额。
把官方写过的失败或「钱不在预期账户」原因,收成一张核对表:
| 你看到的现象 | 官方出处 | 先核对什么 |
|---|---|---|
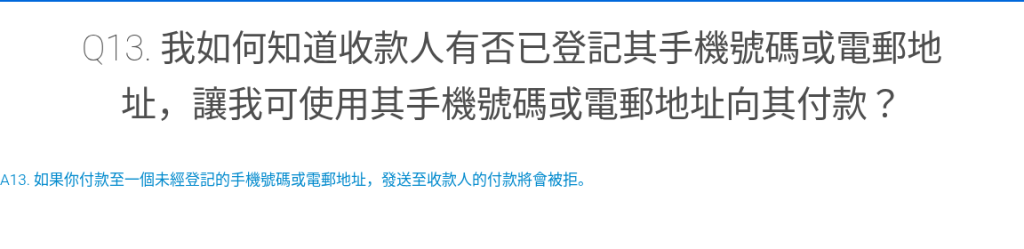
| 用手机号或电邮付款,直接被拒 | HKICL Q13:付款至一个未经登记的手机号码或电邮地址,发送至收款人的付款将被拒 | 请收款人打开自己的银行或钱包 App,确认该号码或电邮已完成转数快登记 |
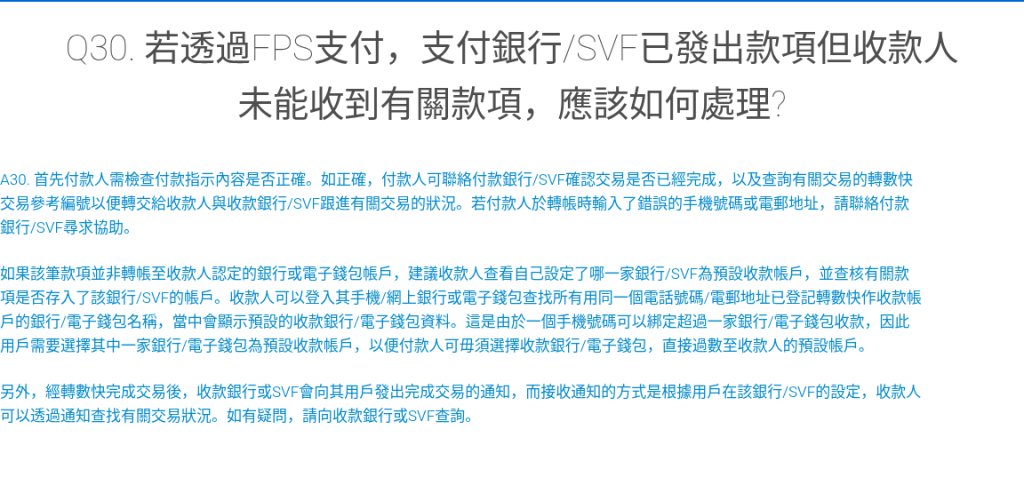
| 银行显示已扣款,对方说没收到 | HKICL Q30 | 付款指示是否正确;向付款行索取转数快交易参考编号,交给收款人向收款行查询 |
| 钱进了另一家银行或钱包 | HKICL Q12、Q30 | 收款人是否把同一手机号或电邮绑定了多家机构,而预设收款账户不是他以为的那一家 |
| 输入了错误手机号或电邮 | HKICL Q30、Q29 | 马上联系付款银行或 SVF 寻求协助;FPS 完成的交易,银行只能协助追讨,不保证能退回 |
| 不是即时到账 | HKICL Q22、Q24;ZA / Ele / Mox 帮助页 | 任一方是否不支援即时支付、是否已过该行截数时间、是否系统维护 |
| 提示超出限额或要额外验证 | HKICL Q25;ZA 四类限额;Mox / WeLab 的每日限额说明 | 打开该行「每日限额 / 转账限额」页,区分本人账户、已登记和未登记收款人 |
| 想识别为本人账户转账,系统不认 | ZA Bank 限额 FAQ | 是否用手机号或电邮转出;两侧登记的姓名、手机号是否完全一致 |
| App 弹出高危警示 | Mox FAQ(资料来自香港警务处诈骗报告) | 停止向陌生账户继续转;如认为误报,按页面指引联系警方渠道,而不是让对方催你「先确认再转」 |
付款前,HKICL Q28 和 Q21 的共同提醒是:在确认前核验收款人姓名(付款人可见被局部隐藏的收款人姓名及银行或 SVF 名称)和金额。Q8 也写明,参与行须对超出某限额的转账实施双重认证及预设交易限额。这些是安全设计,不是「可选项」。
4. 一笔转账没按时到账时的步骤
- 打开付款银行 App 的交易记录,确认状态是已完成、处理中还是已拒绝,记下时间、金额、币种(港元还是人民币)和对手信息。
- 若已完成,向付款行索取转数快交易参考编号,发给收款人。
- 收款人登录自己所有绑定了同一手机号或电邮的银行 / 钱包,查看哪一家是预设收款账户,避免只在一家 App 里干等。
- 对照该行限额页:是否超过未登记收款人限额、是否仍在新收款人 24 小时生效期内、是否触发了 30 日内收款人数量上限。
- 若银行不支援即时支付,或指示是在截数时间之后提交的,按「几小时到下一个营业日」的窗口再查一次,而不是立刻当成丢失。
- 超过该行公开窗口仍未到,用交易通知书或参考编号联系付款行和收款行;不要按聊天对方的要求改走私人兑换或链上转账「加速到账」。
风险提示
- 各数字银行的限额、截数时间、可登记的识别代号会调整;转大额或转给新收款人之前,再打开该行当期 FAQ 和 App 限额页。
- 本文不是开户、外汇或税务建议。香港公司如何开到数字银行账户,只看开户资料与驳回清单,不要把转账失败理解成开户被拒。
- 不协助绕过实名核验、交易限额或防骗警示。向不明账户转账有诈骗风险;没有「高危警示」也不能代替你核对收款人身份。