摘要:内地居民赴港或合资格手机开户时,常见材料是身份证件、往来港澳通行证、地址证明与开户用途说明。2026 年起汇丰对非香港身份证新客户设全面理财总值门槛与低额结存月费;渣打分层账户维持费以官方服务收费表为准。本文只整理官方口径与核对步骤,不构成开户中介或投资建议。
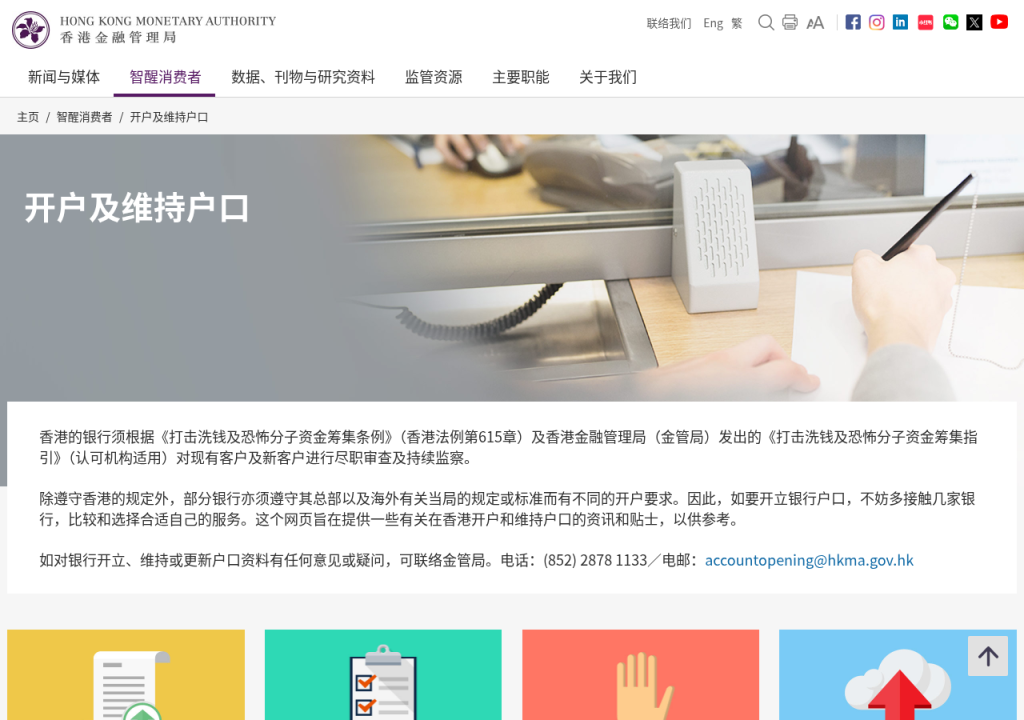
做独立站收款、外贸结汇,或把 PayPal / 境外平台余额转到香港再处理时,很多人会碰到「要不要开香港银行账户」。开户本身不难理解,难的是:材料是否齐全、用途怎么说清楚、开完之后要不要维持余额以免被收管理费。香港金融管理局(金管局)也提醒:各银行除遵守本地反洗钱规定外,还可能叠加总部或海外监管要求,开户标准并不统一,建议多问几家再选。
查询日期:2026-10-01。费用与资格以各银行官网 / App 最新条款为准;本文只放官网普通链接,无联盟返佣。不构成法律、税务或开户中介建议;请勿向中介泄露完整证件与验证码。
开户前先想清楚用途
银行做尽职审查时,几乎都会问「为什么要开这个户口、钱从哪来、钱主要干什么」。常见且说得清楚的用途包括:
- 收取境外劳务 / 软件 / 内容收入(对应合同、平台提现记录);
- 赴港生活、旅游、留学的日常开支;
- 与香港公司或同名账户之间的资金往来(公司开户是另一套流程,本文只谈个人)。
说不清用途、或材料互相矛盾,是预审/面签被拒的常见原因。若你主要是把 PayPal 提到香港账户,可先看本站PayPal 提现到国内银行卡里「提现到香港银行」一节的费用逻辑,再决定是否值得为节省电汇费去开户。
从香港账户转回内地、结汇、购汇额度,分别见海外收入怎么结汇、个人每年 5 万美元购汇额度与SWIFT 电汇费用结构。跨境资金必须按真实贸易/劳务背景申报,不要用「找人代收」「分拆结汇」之类灰色做法。
常见材料清单(个人,赴港面签为主)
各行细节不同,下面是多数零售银行反复要求的「基础包」——以网点当场要求为准:
| 材料 | 说明 |
|---|---|
| 身份证明 | 内地居民身份证;部分路径还需护照 |
| 往来港澳通行证 + 有效签注 | 合法入境香港;部分银行会看入境记录 / 小票 |
| 地址证明 | 近 1~3 个月水电煤、银行账单或政府信函等(抬头姓名地址一致) |
| 开户用途与资金来源说明 | 口头或表格;可能要求工作证明、税单、平台收款截图 |
| 其他 | 视风险评级:资产证明、内地银行流水、公司文件(若涉及) |
金管局页面写明:银行须按《打击洗钱及恐怖分子资金筹集条例》(第 615 章)及金管局指引做客户尽职审查与持续监察。材料造假、买「包过」中介,风险远高于多跑一家分行。金管局意见邮箱:accountopening@hkma.gov.hk,电话 (852) 2878 1133(以金管局页面为准)。
三种常见路径(资格随时变)
- 赴港分行面签:材料原件当面核验,适合第一次开户、手机通道资格不够的人。先在官网预约,减少空跑。
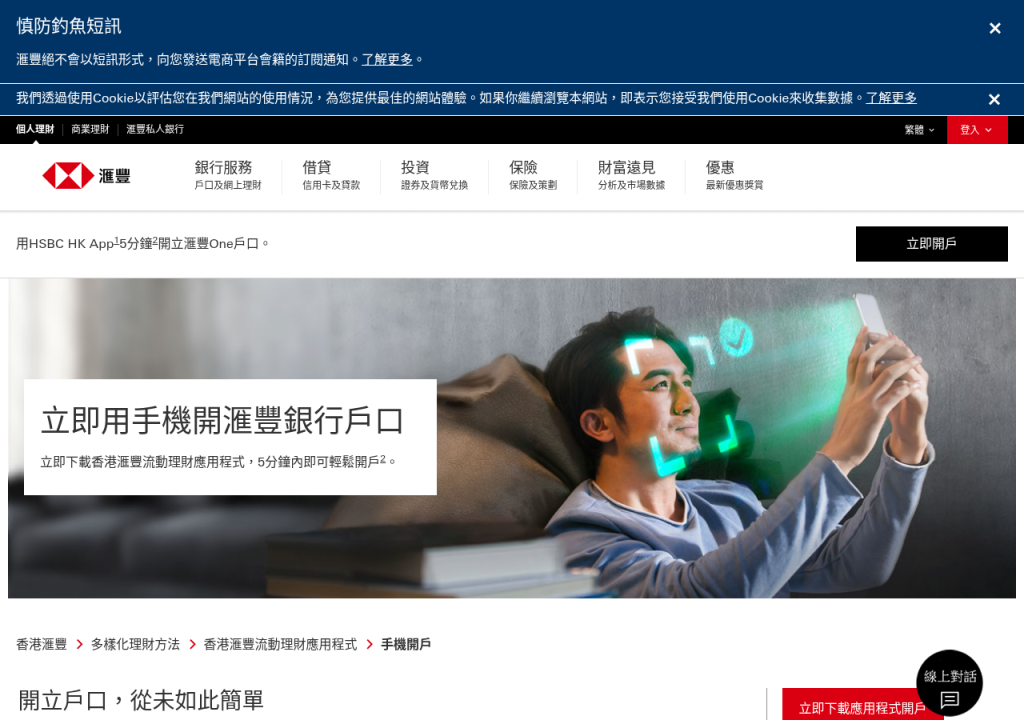
- 银行 App 手机开户:部分银行对「持有香港身份证 / 特定护照 / 身处指定地区」等有硬性名单。以汇丰为例,手机开户页写明年龄、证件版本、指定国家或地区等条件;不符合就不要硬走 App,改预约分行。
- 内地见证 / 跨境开户活动:部分银行不定期与内地网点合作,门槛、资产要求、可开产品线与赴港面签不同,务必看当期官方海报与条款,不要只听中介转述。
维持费:开完户才是长期成本
「开户免费」不等于「养户免费」。2026 年要特别核对的是非本地身份客户的结余门槛。
汇丰 HSBC One(官网表格口径)
据汇丰香港手机开户页公开对照表(查询日 2026-10-01):
| 项目 | 滙豐 One | 滙豐卓越理财 |
|---|---|---|
| 全面理财总值要求 | 香港身份证持有人:无;2026-01-01 之前开户的非香港身份证持有人:无;2026-01-01 或之后新开户的非香港身份证持有人:港币 10,000 元 | 港币 1,000,000 元 |
| 低额结存服务费 | 香港身份证 / 上述「之前开户」非 HKID:无;2026-01-01 起新开户的非 HKID:月费港币 100 元(达到最低全面理财总值可豁免) | 每月港币 380 元 |
官网脚注说明:「全面理财总值」一般按过去三个月平均计算;低额结存费适用于每个综合理财户口。细节以汇丰最新条款与月结单为准。
渣打(服务收费册口径,节选)
据渣打香港公开的服务收费资料(编号可见官网 Service Charges 册,2026 年版本):
- Easy Banking(快易理财):关系结余要求常见为港币 10,000;维护费标为免费(仍以收费册为准);
- Premium Banking:关系结余常见港币 200,000;维护费免费;
- Priority Banking:关系结余常见港币 1,000,000;未达标时可能收取每季港币 900 元维护费。
关系结余通常不只存款,还可能计入指定投资、部分保险累计保费、透支已用额度、信用卡结欠等——以你签署的产品条款为准。官方入口可从 渣打香港 的服务收费 / 分层理财页面进入核对。
中银香港
中银香港零售账户层级多,内地往来、跨境汇款场景常见,但大众户与财富管理层级的资产与收费不同。开户前后务必在中银香港 App / 官网「服务收费」里查自己的账户等级,避免误以为「永远免管理费」。
开户后怎么降低「被休眠 / 被收费用」概率
- 按条款维持平均结余或理财总值,避免长期接近 0;
- 保持合理活跃(小额转账、日常消费、绑定常用支付),但不要为「刷活跃」做异常对倒;
- 地址、电话、税务居民身份变更要及时更新——银行持续监察同样重要;
- 大额入境资金准备好合同 / 发票 / 平台流水,以备询问。
和独立站收款怎么配合
- 若开户主要是为了降低 PayPal → 内地电汇的固定费,先算清:开户与养户成本 + 换汇成本,是否仍低于每笔 35 美元电汇(见 PayPal 文)。
- 独立站收单工具对比见出海独立站收款:PayPal、Stripe 与 Paddle;香港主体能否开 Stripe 等,取决于你的公司注册地与平台政策,与「有没有个人香港银行卡」不是同一件事。
- 电商平台回款路径见跨境电商平台回款费率比较方法。
风险提示
- 香港银行有权拒绝开户或事后要求补充材料、限制账户功能;被拒可换银行或按金管局指引反馈,但没有「保证开出」的合法中介。
- 维持费、汇款费、汇兑差会随政策调整;操作前重新打开官网收费表。
- 使用香港账户从事未申报的跨境资金转移、地下钱庄通道,可能触犯两地法律。
- 本文不推广任何代开户中介;汇丰等银行亦明示勿经第三方泄露敏感资料开户。