摘要:出口退税、跨境电商零售出口退(免)税、以及 Payoneer/Wise 等外贸收款,常被个人站长混为一谈。本文按财政部/税务总局公开文件,把「企业退税资格」「跨境电商零售出口条件」「境外收款≠退税」三条路径拆开,并指向结汇与个税核对文。查询日期 2026-10-16。affiliate_later。
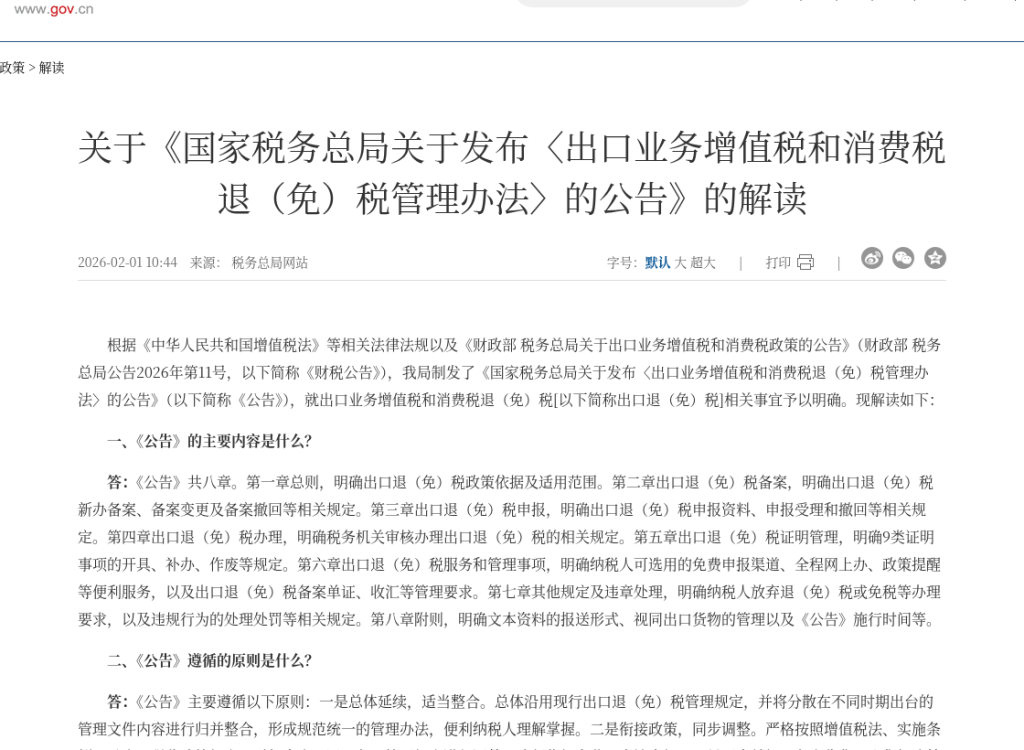
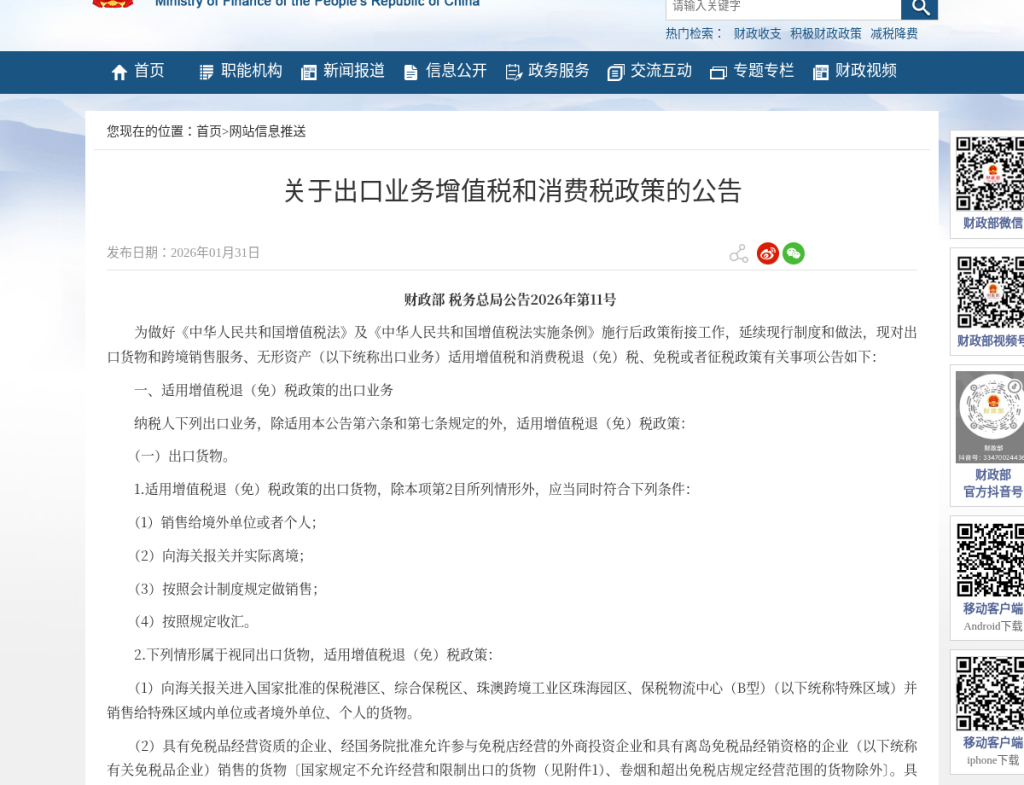
依据公开文件整理:财政部、税务总局《关于跨境电子商务零售出口税收政策的通知》(财税〔2013〕96号);财政部、税务总局公告 2026 年第 11 号《关于出口业务增值税和消费税政策的公告》;国家税务总局《出口业务增值税和消费税退(免)税管理办法》及中国政府网政策解读(2026-02);上海税务《支持跨境电商出口海外仓……》解读(9810「离境即退税、销售再核算」)。查询日期:2026-10-16(北京时间)。本文是政策边界的一般性整理,不构成税务、外汇或法律意见;能否退税、如何申报,以你主管税务机关与海关实际口径为准。无联盟推广链接(
affiliate_later)。
个人站长、独立开发者和小团队常把三件事说成一件:「货卖到国外 → 收款 → 出口退税」。实际上它们往往是不同主体、不同凭证、不同部门的路径。本站已有 Payoneer 入门、Wise 多币种账户、海外收入结汇、境外个税居民申报;本文只回答:退税资格 vs 外贸收款 vs 跨境电商零售出口政策,个人先分清哪一条属于你。
一、三条路径对照(先看表)
| 路径 | 你在解决什么 | 典型主体 | 关键凭证/条件(公开文件口径) | 和个人站长的关系 |
|---|---|---|---|---|
| A. 出口退(免)税(货物/服务出口) | 出口环节增值税、消费税的退税或免税 | 已办理出口退(免)税备案的纳税人(企业) | 报关离境、做销售、进项/申报资料等;2026 年第 11 号公告与新《管理办法》 | 自然人个人通常不能以个人身份直接办出口退税 |
| B. 跨境电商零售出口退(免)/免税 | 电商出口货物的退税或免税 | 电子商务出口企业(自建或第三方平台) | 财税〔2013〕96号:一般纳税人+资格认定+退税专用报关单+收汇等 → 退(免)税;不满足但办税务登记+报关单+合法进货凭证 → 可能仅免税 | 要有企业主体与报关链路;纯个人店铺收款≠自动退税 |
| C. 外贸/境外收款(结汇与申报) | 把境外货款/服务费收到合规账户并结汇、报税 | 个人或企业 | 银行/持牌支付机构收款凭证、合同/Invoice;这不是退税申请 | 个人站长最常见;见结汇/个税专文 |
二、路径 A:出口退税是「企业纳税人程序」,不是「收到外汇就退」
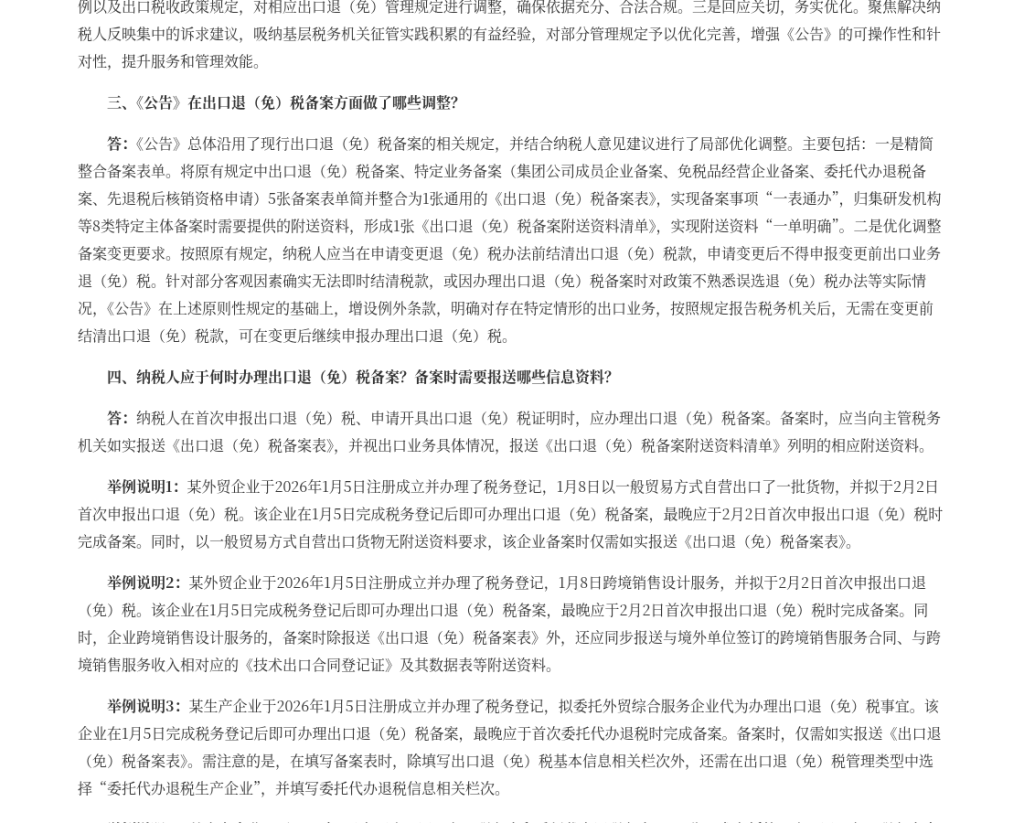
2026 年第 11 号公告把出口货物、跨境销售服务与无形资产等适用退(免)税、免税或征税的情形做了衔接安排;税务总局据此发布统一的《出口业务增值税和消费税退(免)税管理办法》(自 2026-01-01 施行,废止 2012 年第 24 号等旧办法——以解读与公告为准)。
对个人站长,只需先记住三点:
- 退税申请人是纳税人企业,不是「有护照的个人」。
- 收到外汇 / 支付机构入账,最多构成收汇或申报材料的一部分,不等于税务机关已同意退税。
- 货物出口通常还涉及海关报关并实际离境、按会计规定做销售等条件(见 2026 年第 11 号公告对出口货物适用退(免)税的表述)。
中国政府网解读还提到:跨境销售服务、无形资产申报时,按规定报送收款凭证或反映收入原始构成的单据,可视为收汇材料——这仍然是企业退(免)税申报体系内的说法,不要理解成「个人用 Wise 收款就能退增值税」。
三、路径 B:跨境电商零售出口——退(免)税与「仅免税」不是一回事
财税〔2013〕96号把电子商务出口企业的政策拆成两档(摘要):
- 退(免)税:须同时满足——企业为增值税一般纳税人并已办理出口退(免)税资格认定;取得海关出口货物报关单(出口退税专用)且与电子信息一致;在申报期截止日内收汇;外贸企业还须进项凭证与报关单匹配等。
- 免税(不退税):不满足上一档,但已办理税务登记、有报关单、有合法有效进货凭证等。
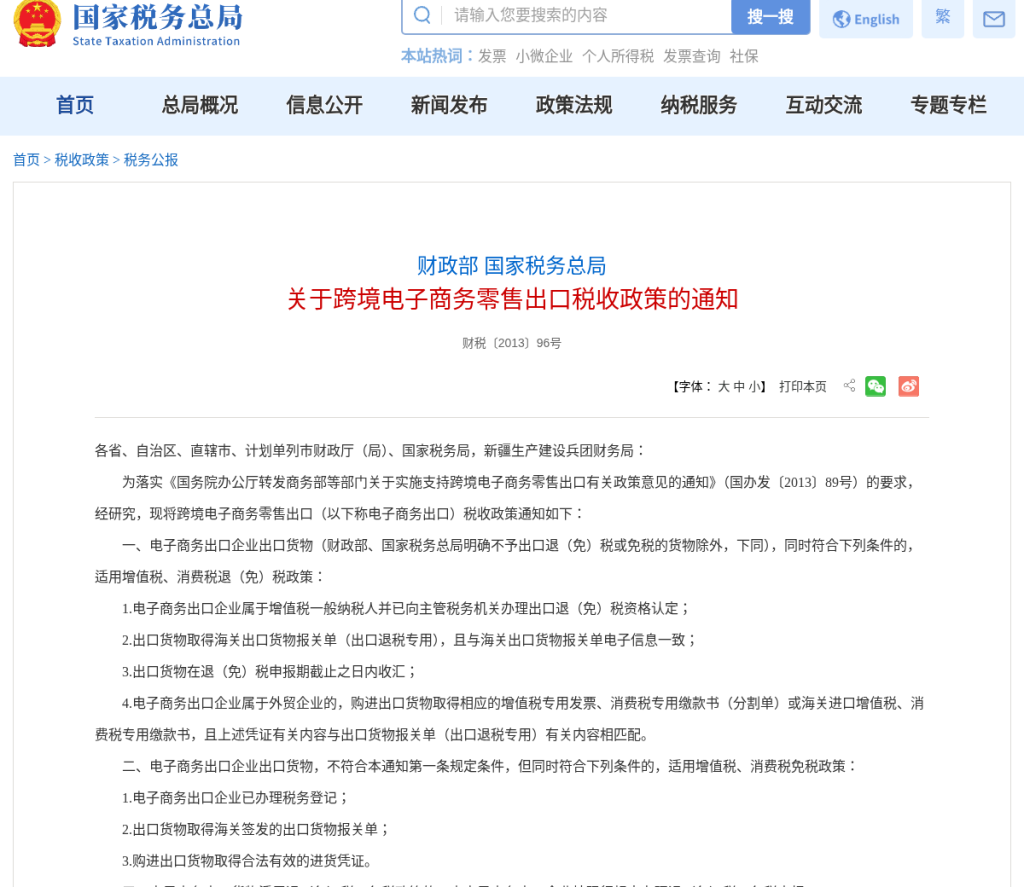
适用主体是自建跨境电商销售平台或利用第三方平台开展电商出口的企业;为电商出口提供交易服务的第三方平台本身不适用该通知的退(免)税政策(96 号文第五条)。
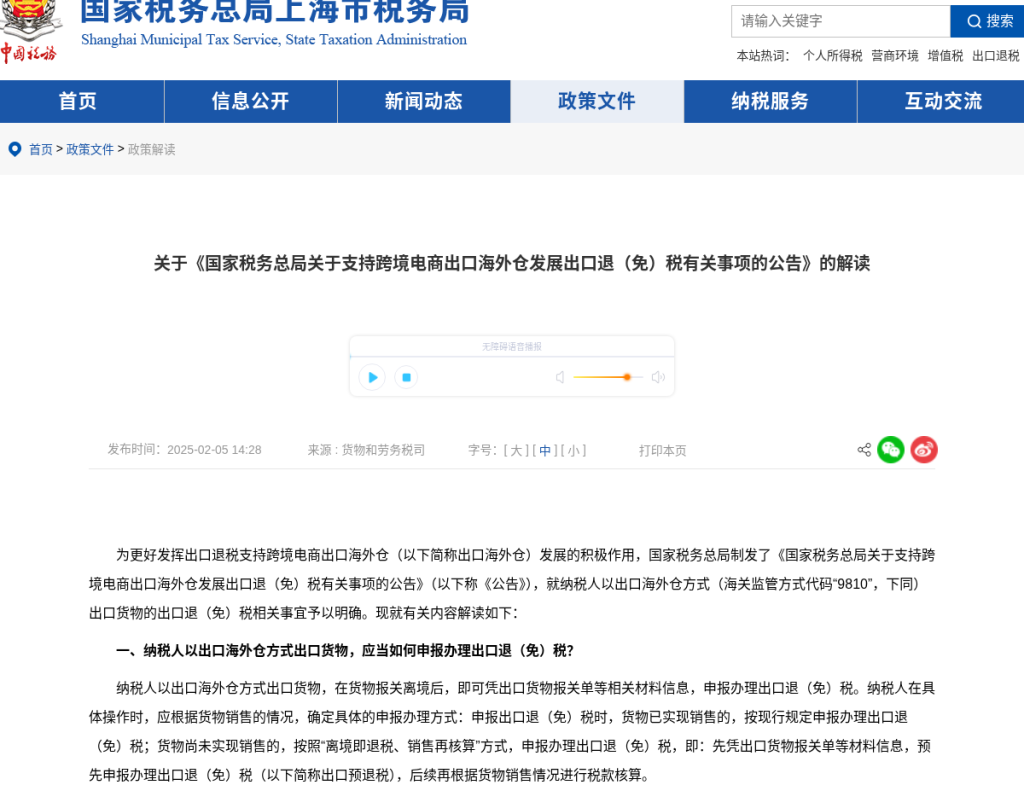
海外仓(海关监管方式 9810)另有「离境即退税、销售再核算」等安排:货物报关离境后可凭报关单等申报;未销售部分可按预退税申报,销售后再核算,未销售超期可能需缴回——见上海税务局对税务总局相关公告的解读。这仍然是纳税人企业操作,个人站长若只有平台个人收款账户,不要对号入座。
四、路径 C:外贸收款——个人站长真正天天碰到的那条
独立站、海外客户打款、平台提现,多数落在:
- 境外收款账户:Payoneer / Wise / PingPong / 连连等(本站:Payoneer、Wise、PingPong 与连连提现核对)。
- 结汇与用途证明:见海外收入结汇。
- 个人所得税 / 居民身份:见境外所得与税务居民申报。
- 欧盟卖货增值税:那是销售地 VAT/IOSS,与中国出口退税又是另一套,见卖货到欧盟 IOSS/OSS。
常见误区
- 把支付机构到账短信当成「退税到账」。
- 没有一般纳税人资格、没有退税专用报关单,却按网文比例估算「能退几个点」。
- 用个人账户收货款却按「外贸企业免抵退」口径做账。
- 把 USDT/加密货币私下结算当成退税或正规收汇——合规边界见USDT 跨境收付款,且虚拟货币相关业务在大陆有明确监管定性(237 号首次定性、42 号延续并取代)。
五、个人站长 8 项自检(建议打印勾选)
- □ 我有没有境内企业主体?是一般纳税人吗?有没有出口退(免)税备案?
- □ 货物是否报关离境?有没有「出口退税专用」报关单(若走退税)?
- □ 我做的是货物出口、还是纯服务/软件/稿费/广告?服务出口适用规则不同。
- □ 收款走的是企业收汇,还是个人 Payoneer/Wise?
- □ 平台是企业店铺还是个人卖家?第三方平台本身不等于出口企业退税主体。
- □ 若用海外仓 9810,是否理解预退税与销售后核算?
- □ 结汇材料(合同、Invoice、物流)是否齐备?
- □ 个税与居民身份是否已按年度安排,而不是「先收款再想」?
六、相关阅读
- 海外收入结汇
- 境外所得个人税务居民与申报
- Payoneer 收款账户入门
- Wise 多币种账户入门
- PingPong / 连连提现费率比较方法
- 卖货到欧盟:IOSS、OSS 与 150 欧元门槛
- 独立站收款对比
来源:财税〔2013〕96号;财政部 税务总局公告 2026 年第 11 号;中国政府网对税务总局《出口业务增值税和消费税退(免)税管理办法》的解读;上海税务海外仓退税解读。查询日期 2026-10-16。