摘要:持有的港股通股票宣布供股或公开配售时,你能做的只有三件事:在交易期内卖出供股权、在中国结算设定的境内截止日前申报行权、或者放弃。港股通投资者不能买入供股权,也不能参加超额申报,境内申报截止日比香港结算早三个港股通交易日。本文按中国结算深圳分公司《港股通存管结算业务指南》(2025-06-30 实施)、上交所通知和深交所风险揭示书(2026 年 11 月修订)整理时间线和核对步骤。查询日期 2026-11-20。
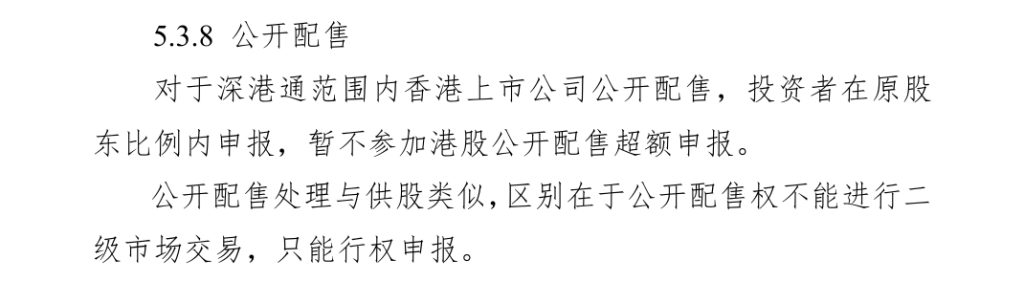
依据:中国结算深圳分公司《港股通存管结算业务指南》(中国结算深业字〔2025〕30 号,2025-06-30 实施)第 5.3.7 节「供股」、5.3.8 节「公开配售」;上海证券交易所《关于做好港股通交易相关安排的通知》(上证函〔2015〕21 号);深圳证券交易所《港股通交易风险揭示书必备条款(2026年11月修订)》。沪股通一侧以中国结算上海分公司同名指南为准,流程相同处本文不重复。查询日期:2026-11-20(北京时间)。某次供股的比例、认购价、各个日期和换汇汇率,以上市公司公告、中国结算发给券商的权益信息和你开户券商 App 的当日展示为准;本文不编造未公示的数字。不构成投资建议。
你在券商 App 的持仓或公司行动页里,看到某只港股通股票多出一行代码陌生的持仓,名称里带「供股权」或「未缴股款」;或者收到券商短信,提醒你在某个日期前申报供股认购。这说明你持有的公司在做供股或公开配售。港股通投资者在这件事上能做的事比香港本地股东少,截止日也更早。本文按官方文件把能做什么、什么时候截止、钱怎么扣、没处理会怎样逐项列出来。
本站之前写过港股通现金选择权的申报截止,那篇讲的是派息时选现金还是选股票。供股和公开配售要你额外掏钱认购新股,规则不同,单独整理。
1. 先分清你持有的是哪一类产品
| 类型 | 你实际拿到什么 | 这篇规则跟不跟 |
|---|---|---|
| 真实港股(港股通) | 经沪深港通、中国结算登记的股份 | 跟本文:中国结算的供股、公开配售申报 |
| 代币化股票 | 价格敞口的代币或站内份额,通常不是真正持股 | 跟交易所和发行方规则,没有供股申报 |
| 股票合约 / 永续 | 衍生品,可有杠杆与爆仓 / 强平 | 跟合约市场规则,不能参与供股 |
大陆读者配置港美股敞口,合规路径仍以港股通开户、QDII 基金为主,三条路的差别见交易所美股 vs 港股通 vs QDII。涉及虚拟货币相关业务时,适用 2021 年十部门通知的定性,以及银发〔2026〕42 号的延续口径;RWA 的公开口径是「境内严禁、境外严管」。
2. 供股和公开配售差在哪
两者都是上市公司按持股比例让现有股东花钱认购新股。差别在认购权利能不能拿去卖:
| 供股 | 公开配售 | |
|---|---|---|
| 认购权利能否在二级市场交易 | 能。供股权有自己的交易代码,交易期内可卖 | 不能,只能行权申报 |
| 港股通投资者能做什么 | 卖出供股权、在比例内申报行权、或者不处理 | 在比例内申报行权、或者不处理 |
| 超额申报 | 暂不参加 | 暂不参加 |
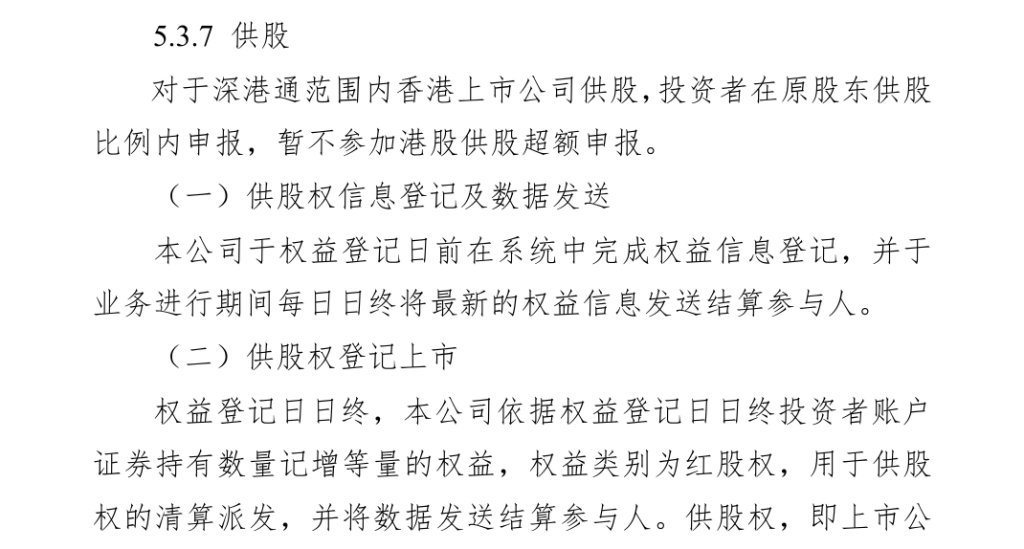
指南里说的供股权,就是上市公司公告中提到的「暂定配额通知书」和「未缴股款供股股份」。你在 App 里看到的那行新持仓,通常就是它。
3. 港股通投资者能做和不能做的
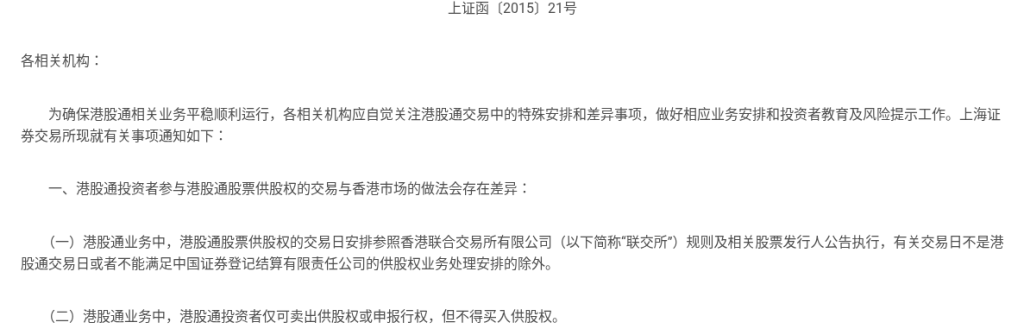
上交所的通知把规则写得很直接:港股通投资者仅可卖出供股权或申报行权,不得买入供股权。供股权的交易日安排参照联交所规则和发行人公告,但遇到不是港股通交易日、或者中国结算处理不过来的日子除外。
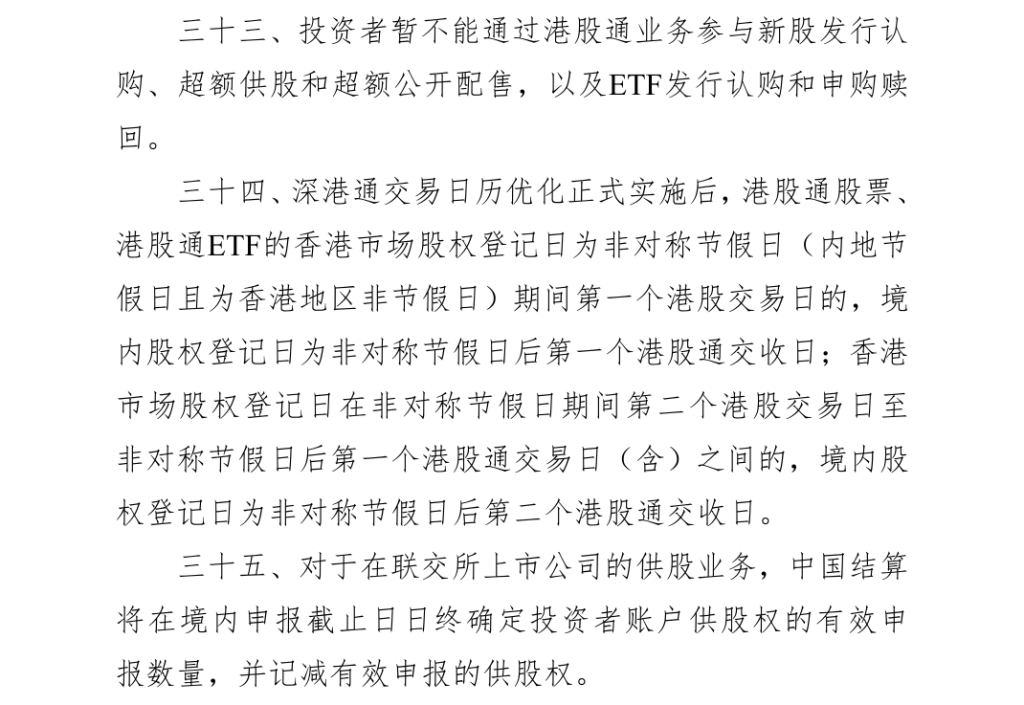
深交所 2026 年 11 月修订的风险揭示书必备条款里,第三十三条写明暂不能通过港股通参与新股发行认购、超额供股和超额公开配售;第三十五条写明中国结算在境内申报截止日日终确定有效申报数量,并记减有效申报的供股权。
同一份揭示书第三十一条另有一句:因权益分派等取得的「联交所上市股票的认购权利」可以卖出,但不得买入,也不得行权。这条和第三十五条的供股安排分开写。遇到供股,上交所通知和中国结算指南都写明可以申报行权;遇到权证等其他名目的认购权利,先问券商这一项能不能申报,以 App 是否开放申报为准。本站港股通不能打新一文讲过新股认购的限制,那和持仓得到的供股权是两回事。
4. 时间线:从登记日到新股到账
按中国结算深圳分公司指南 5.3.7 节,一次供股在境内大致按这个顺序走:
- 权益登记日日终:中国结算按你当天日终持股数记一笔「红股权」,用来后面派供股权。
- 供股权到账、上市:香港结算发来供股权后,按「红股权数量 × 供股比例」算出你应得的供股权数量。到账早于日终处理的当天上市,晚于日终处理的次一港股通交易日上市。一般情况下,境内供股权交易起始日与香港市场相同。
- 交易期:每天交易比照一般港股办理担保交收,境内交易截止日与香港市场相同。
- 开始接受申报:中国结算收到中国证监会关于这次供股的备案函后录入申报信息,次一深市交易日开始接受申报。申报后允许撤单。
- 境内申报截止:比香港结算设定的截止日早三个港股通交易日。香港结算的截止日通常就是公告里的「接纳供股股份及缴付股款之最后期限」。
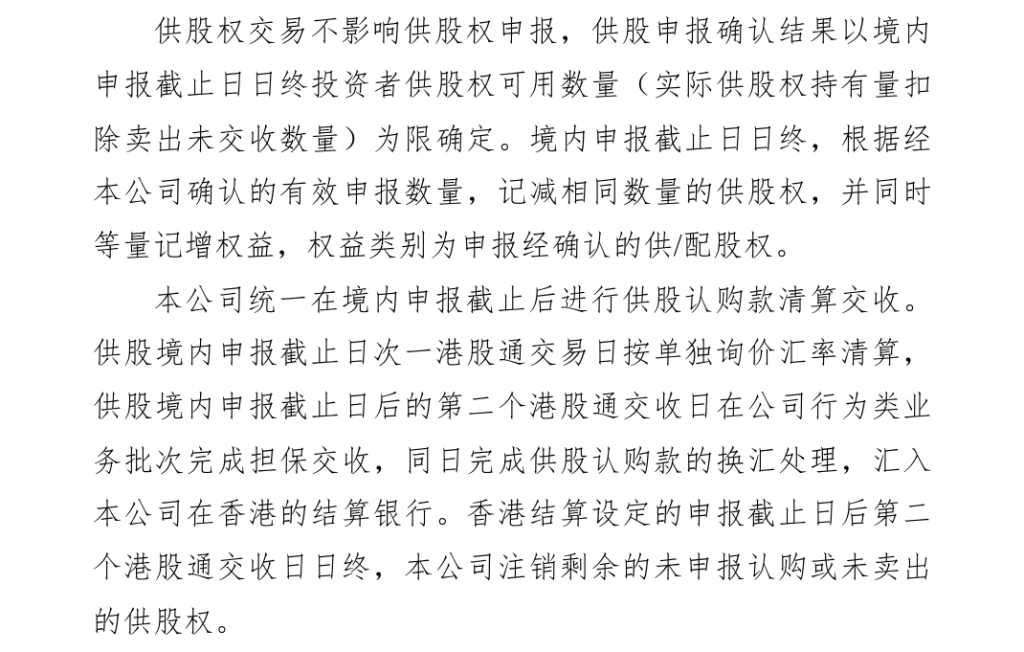
- 截止日日终确认:有效申报数量以你当天日终的供股权可用数量为限,可用数量等于实际持有量扣除卖出未交收数量。
- 清算与换汇:境内截止日次一港股通交易日按单独询价汇率清算;截止日后第二个港股通交收日完成交收和换汇。
- 作废:香港结算申报截止日后第二个港股通交收日日终,没有申报也没卖掉的供股权会被注销。
- 新股到账:中国结算收到香港结算派发的供股股份后,按你的有效申报分配到账户。
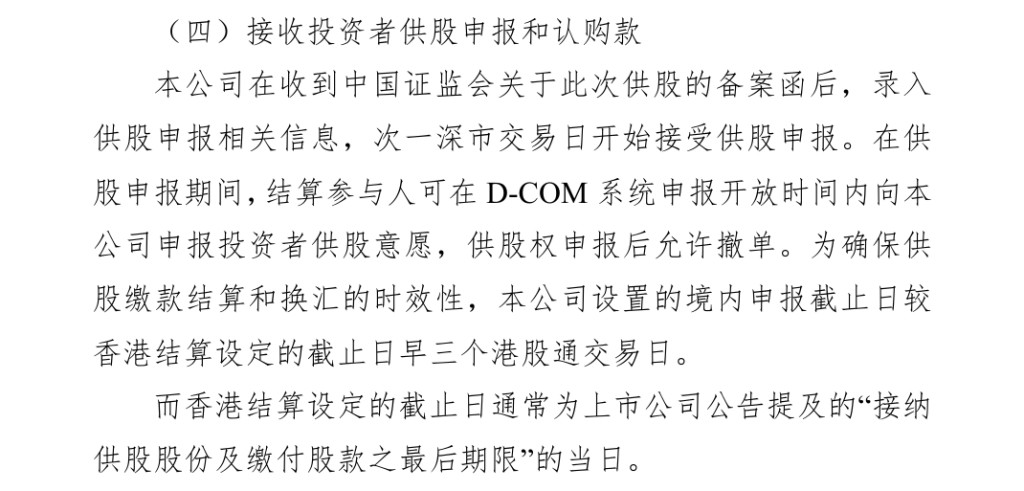
所以看公告时别拿香港的最后缴款日当自己的截止日。拿到公告里的日期后,往前数三个港股通交易日,再和券商 App 显示的申报截止日对一遍,以 App 为准。港股通交易日怎么数,见本站港股通交易日历与半日市。
5. 一边卖一边申报,数量怎么算
指南写明,供股权交易不影响供股权申报。你可以先申报认购一部分,再卖掉另一部分,但截止日日终确认时只认可用数量。
举个算法上的例子。券商投教页引用过一次 H 股供股:每 10 股可认购 1.3 股,在登记日持有 1500 股的投资者获配 1500 ÷ 10 × 1.3 = 195 股供股权。假设你申报认购 195 股,截止日前又卖出 100 股供股权且还没交收,那么日终可用数量只剩 95,有效申报最多按 95 确认。卖和申报的数量加起来,别超过你手里的总数。
认购款按指南的公式计算:
- 应付认购款(认购币种)= 申报经确认的数量 × 认购价格,小于一分的进位;
- 应付认购款(人民币)= 上一行 × 换汇汇率,小于一分的进位。
换汇用的是截止日次一港股通交易日的单独询价汇率,申报时还不知道确切人民币金额。账户里留多少资金、什么时候冻结或扣款,以券商的规则和提示为准,建议多留一些余量。换汇对账的方法可以参考本站港股通汇率与结算单核对。
6. 节假日和零碎股
内地放假、香港照常开市时,指南给了几种调整(深市口径):
- 香港结算供股权到账日不是深市交易日的,延到最近的港股通交易日上市处理,处理日的次日才能卖。指南的例子是 10 月 3 日到账,10 月 9 日处理,10 月 10 日可卖。
- 香港结算申报截止日不是深市交易日的,境内截止日提前到最近的港股通交收日前第二个深市交易日。指南的例子是香港 10 月 6 日截止,境内截止调整为 9 月 26 日。
- 供股股份到账日不是深市交易日的,同样顺延处理。
长假前后遇上供股,境内申报窗口会被压得很短,节前就要把申报做完。揭示书第三十七条也提醒,供股权、供股股份等的可卖出首日为处理日的下一港股通交易日,可能晚于香港市场。
供股权数量算出来不是整数时,中国结算对小于一个单位的零碎部分做舍尾处理,再按精确算法分配差额。你账户里看到的供股权数量和自己按比例算的有零头差别,通常是这个原因。
7. 可照着点的核对清单
- □ 确认这是港股通账户里的真实持股,不是代币化股票或股票合约。
- □ 看公告:供股还是公开配售,比例、认购价、香港的最后缴款日。
- □ 在券商 App 查询境内申报截止日,确认它比香港截止日早三个港股通交易日左右,以 App 为准。
- □ 决定卖出、申报还是放弃。公开配售只能申报或放弃。
- □ 卖出加申报的数量不超过持有的供股权总数,申报以截止日日终可用数量为限。
- □ 按「数量 × 认购价 × 汇率」估算人民币金额,账户留足资金和余量。
- □ 截止日日终后核对:有效申报数量、记减的供股权、「申报经确认的供/配股权」这一行。
- □ 新股到账后核对数量,零头差异看舍尾规则。
- □ 什么都不做的话,供股权会在截止后注销;不打算认购时,交易期内卖出供股权是另一种处理方式。
风险提示
供股会增加公司总股本,不参与认购的股东持股比例会被摊薄,股价也可能在除权后变动。是否认购取决于你对公司的判断和资金安排,本文只讲流程。港股通交易涉及汇率波动,供股认购款按单独询价汇率换汇。规则以中国结算、沪深交易所现行文件和券商通知为准,本文不构成投资建议。
官方来源(查询日期 2026-11-20,北京时间)
- 中国结算深圳分公司:关于修订并发布《港股通存管结算业务指南》的通知及附件指南(中国结算深业字〔2025〕30 号)第 5.3.7、5.3.8 节
- 中国结算上海分公司:关于修订发布《港股通存管结算业务指南》等两项业务指南的通知(沪市口径以此为准)
- 上海证券交易所:关于做好港股通交易相关安排的通知(上证函〔2015〕21 号)
- 深圳证券交易所:港股通交易风险揭示书必备条款(2026年11月修订)
- 中金财富沪港通深港通投资者教育专区:港股通业务投资者常见问题解答(第 43、44 问的计算示例)