摘要:从中国等第三国把货卖给欧盟个人消费者,增值税怎么交?本文依据欧盟委员会 VAT One Stop Shop 官网,讲清 IOSS(进口一站式,包裹内在价值不超过 150 欧元)、OSS 联盟/非联盟方案与欧盟统一 1 万欧元门槛的区别,以及非欧盟卖家从中国发货通常要指定欧盟中介。查询日期 2026-10-10;无推广链接。
依据:欧盟委员会 VAT One Stop Shop 门户及 Register to OSS 说明页(英文原文)。查询日期:2026-10-10(北京时间)。本文是对公开规则的一般性整理,不构成法律或税务意见;具体税率、识别国开户与报税以你选定的欧盟成员国税务局及顾问为准。只放官网普通链接,暂无联盟返佣(
affiliate_later)。
把商品卖给欧盟个人买家(B2C),增值税(VAT)通常按消费地规则处理,而不是「中国公司就一定不用交欧盟税」。2021-07-01 起,欧盟对跨境电商 VAT 做了一轮大改:取消 22 欧元以下进口免税、引入 IOSS(Import One Stop Shop) 与扩大后的 OSS(One Stop Shop),并把欧盟内距离销售门槛统一成 1 万欧元。本站已有 海外客户 Invoice 必填项 与 独立站收款对比;本文只把 IOSS / OSS / 150 欧元 三个最容易混的概念拆开。
一、先分清三条线:欧盟内、境外进口、数字服务
| 场景(简化) | 更常对上的方案 | 记住什么 |
|---|---|---|
| 货在欧盟境内发出,卖给另一成员国的个人 | OSS 联盟方案(Union scheme) | 欧盟统一门槛 EUR 10 000(TBE 服务 + 欧盟内货物距离销售合计口径,以官网说明为准) |
| 货从第三国/第三地区进口到欧盟个人,单票内在价值 ≤ EUR 150 | IOSS(进口方案),或不用 IOSS 时的 Special Arrangements | 进口时 22 欧元免税已取消;IOSS 用于简化 ≤150€ 低值进口距离销售的申报缴纳 |
| 非欧盟主体向欧盟个人提供服务(常见:数字服务) | OSS 非联盟方案(Non-Union scheme) | 与「从中国发货的实体包裹」不是同一条线 |
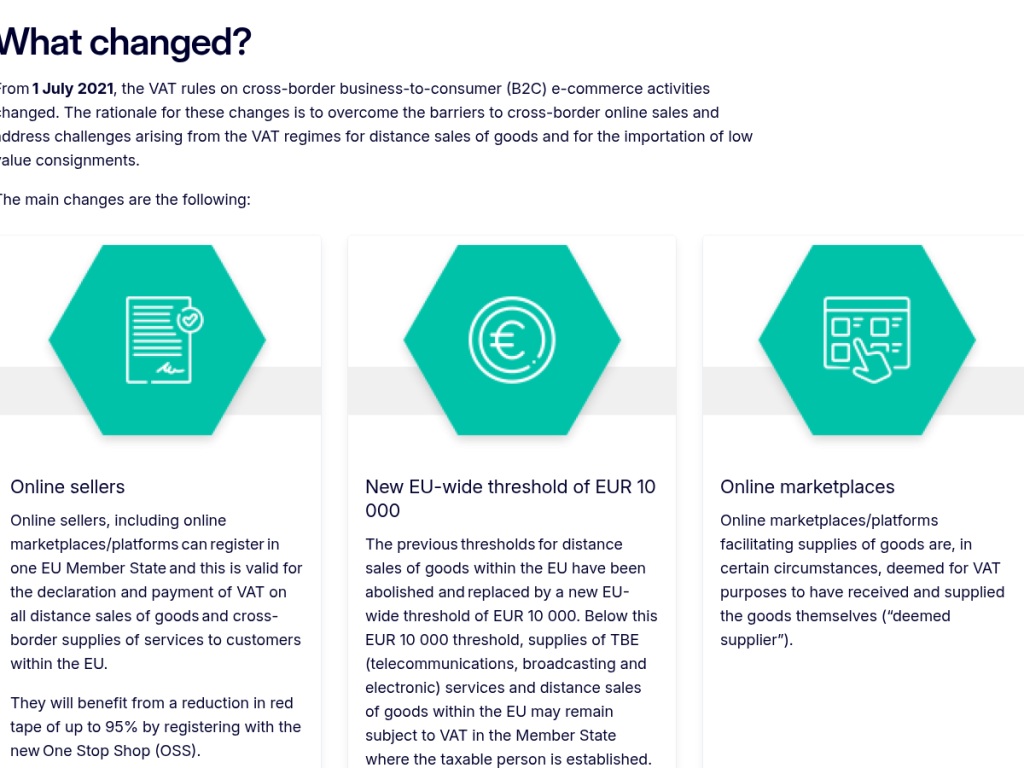
官方首页把 2021-07-01 起的变化概括为:卖家可在一个成员国登记并申报全欧盟相关距离销售与跨境服务;新的欧盟统一门槛 EUR 10 000;平台在特定情形下成为 deemed supplier(视同供应方)。
关于进口侧,官网写明:
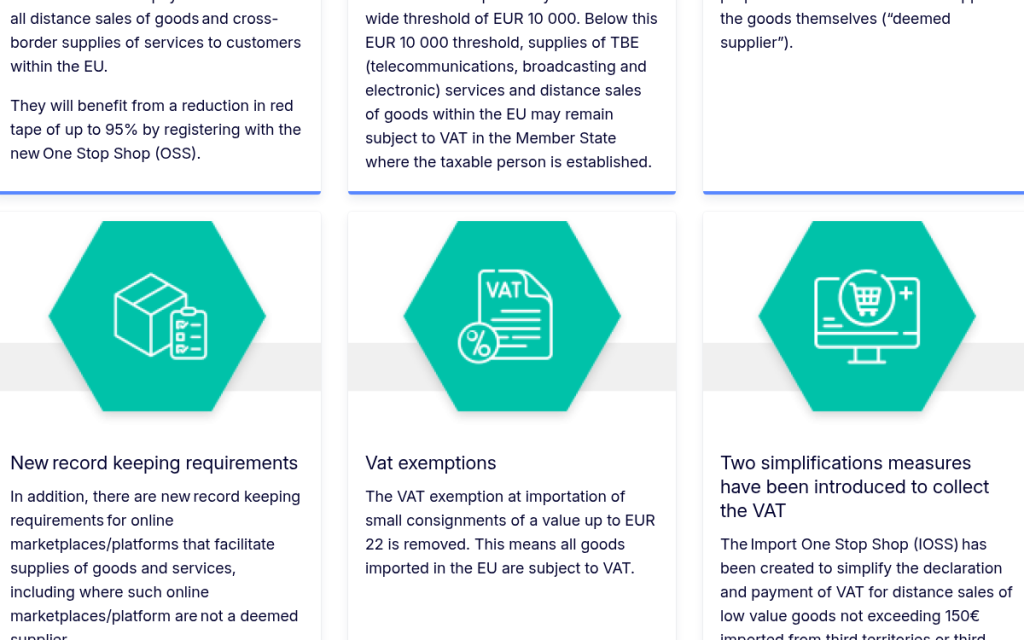
- 取消价值不超过 EUR 22 的小额包裹进口 VAT 免税 → 所有进口到欧盟的货物都要交 VAT(另有法律规定的免税情形除外,以原文为准);
- 设立 IOSS,简化「从第三国/第三地区进口、单票不超过 150€」的低值货物距离销售的 VAT 申报与缴纳;
- 若不用 IOSS,对不超过 EUR 150 的进口距离销售另有 Special arrangements(特殊安排)。
二、IOSS:≤150 欧元进口距离销售的「一条申报通道」
IOSS 解决什么问题?从中国、美国等第三国把货直接卖给欧盟个人时,若走传统路径,可能要在多个消费国分别处理进口 VAT。IOSS 的设计是:符合条件的距离销售,在售出时先按消费地规则收 VAT,再通过识别成员国的 IOSS 月度申报统一缴;清关时凭有效 IOSS 识别号,进口环节通常不再重复征同一笔进口 VAT(细节以海关与识别国规则为准)。
150 欧元卡在哪?官网多次写明:IOSS 覆盖的是「consignments not exceeding EUR 150」——按寄售/包裹的内在价值(intrinsic value)理解,不是「一年销售额 ≤150」。超过 150 欧元的进口距离销售,一般不能靠 IOSS 这条简化通道处理,需要按标准进口程序等路径核算(关税、进口 VAT、清关代理等),不要想当然塞进 IOSS。
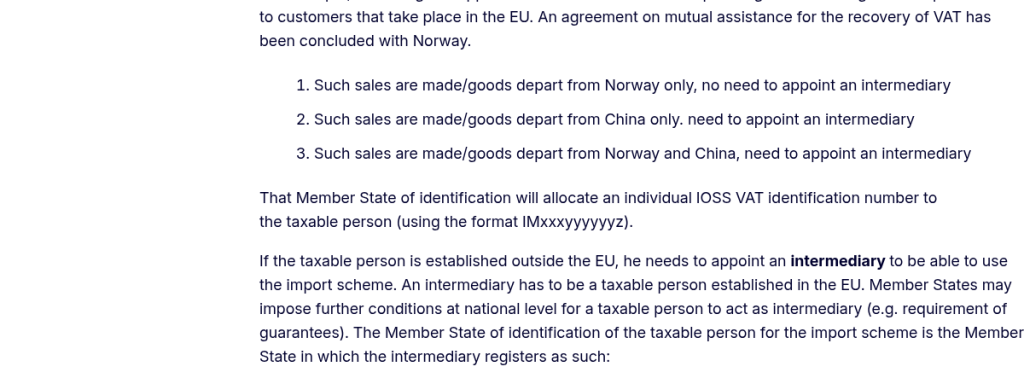
非欧盟卖家从中国发货:通常要指定中介(intermediary)Register 页举例:挪威卖家仅从挪威发货且该国与欧盟有 VAT 互助协议时,可不指定中介;仅从中国发货,或挪威+中国都有发货,则需要指定中介。页内并写明:若应税主体设在欧盟外,使用进口方案时需要指定中介;中介须是设在欧盟的应税人。IOSS VAT 识别号格式为 IMxxxyyyyyyz。
实务核对清单(入门级):
- 商品是否属于距离销售进口、买方是否为非应税人(个人消费者口径以指令定义为准);
- 单票内在价值是否 ≤ EUR 150;是否含消费税货物(excise)——官网写明 IOSS 覆盖范围对消费税货物有排除表述,需对照原文;
- 你是否在欧盟有营业地/固定营业机构;若无,中介与识别成员国怎么选;
- 店铺/ERP 能否在结账时按消费国税率正确显示含税价,并把 IOSS 号传给物流清关;
- 月度 IOSS 申报与付款日历(识别国门户为准)。
三、OSS:别和 IOSS 混成「一个 OSS」
OSS 门户里其实是多套方案,Register 页用表格区分谁能登记、能申报什么:
| 方案 | 典型适用(压缩表述) | 识别号码提示(官网) |
|---|---|---|
| Non-Union | 非欧盟主体向欧盟个人提供服务 | 分配 EUxxxyyyyyz 形式号码 |
| Union | 欧盟主体的跨境服务 + 欧盟内货物距离销售等;非欧盟主体也可申报其欧盟内货物距离销售等 | 通常用国内 VAT 号 |
| Import(IOSS) | 第三国进口、单票 ≤ EUR 150 的货物距离销售 | IMxxxyyyyyyz;非欧盟主体一般要中介 |
「欧盟统一 EUR 10 000 门槛」主要针对:TBE(电信、广播、电子)服务与欧盟内货物距离销售——低于门槛时,VAT 可仍落在设立地成员国(条件以官网为准);不要把它理解成「从中国直邮欧盟全年销售额 1 万欧元以下就免税」。那是另一条线。
平台(marketplace)在特定情形下会被视为 deemed supplier,由平台而不是店铺侧承担部分 VAT 义务——若你只在亚马逊/其他欧盟平台开店,先读平台税务帮助,再决定是否还要自己登记 IOSS/OSS。
四、和「收款、结汇、主体」怎么衔接(大陆卖家视角)
- VAT ≠ 中国出口退税:欧盟消费地 VAT 是卖给欧盟买家时的义务;与境内出口报关、退税是不同制度,别互相抵消想象。
- 收款工具:PayPal / Stripe / Paddle 等可能代收或要求税号字段,见独立站收款对比与Invoice 清单。
- 资金回国:个人购汇额度、结汇材料、关注名单规则见5 万美元购汇额度、海外收入结汇、关注名单;不要用「借额度/分拆」硬凑。
- 主体:业务做大时,香港/欧盟本地主体、中介与识别国选择要一起评估,见注册香港公司成本(是否适合需单独咨询)。
- 2026 年起海关侧:欧盟委员会门户另有关于低值进口关税减免门槛调整的说明性材料(例如自 2026-07-01 起对不超过 EUR 150 的进口距离销售引入阶段性简化关税安排的讨论与实施文件)。关税与 VAT 是两套账;是否适用、金额多少以欧盟海关与识别国最新文本为准,本文不编造单价。
五、常见误解
- 「包裹不到 22 欧元就不用税」——2021-07-01 后该免税已取消。
- 「全年卖欧盟不到 1 万欧元 = 不用 IOSS」——1 万欧元是欧盟内距离销售/TBE 门槛,不是 IOSS 的 150 欧元单票门槛。
- 「开了 IOSS 就永远不用清关」——IOSS 简化的是符合条件的 VAT 征收与进口免税衔接;物流清关、商品合规、超 150€ 货物仍要按规则走。
- 「中国公司直接在网上填个表就能 IOSS」——非欧盟主体从中国发货,官网明确通常要欧盟中介。
- 「平台已代扣,我完全不用管」——视平台是否构成 deemed supplier、你是否还有站外订单而定,以合同与平台税务中心为准。
风险提示与来源
跨境卖货涉及欧盟 VAT、海关、平台协议与中国外汇/出口管理等多套规则;税率、识别国门户、中介资质与 2026 年后关税衔接可能更新。下单前用欧盟委员会 VAT One Stop Shop 原文核对,并咨询具备欧盟间接税资质的顾问。查询日期 2026-10-10。